
08.09.2026 à 16:11
Les coulées de boues meurtrières du Népal pourraient-elles advenir en France ?
Severine Bernardie, ingénieure de recherche en Risque de glissement de terrain, BRGM
Texte intégral (1431 mots)
L’ESSENTIEL
Le changement climatique ne peut que favoriser les crues et les coulées de boue.
L’Europe en a déjà connu, mais d’ampleur nettement moins spectaculaire que celles survenues au Népal, le 26 août 2026.
Des travaux de recherche permettent de cartographier les endroits à surveiller, d’anticiper les risques et de minimiser les dégâts.
Ces images ont déjà fait le tour du monde. Celles de ces monumentales vagues de boue qui ont tué, le 26 août 2026, au moins un millier de personnes au Népal et en Chine. Elles ont, à juste titre, effrayé, mais également suscité de nombreuses questions comme celle de savoir si de telles catastrophes pourraient survenir en France.
Des précédents en Europe
Des événements de ce genre ont déjà été constatés en Europe, même s’ils n’ont jamais égalé à ce jour l’ampleur de ce que nous avons pu constater au Népal. On peut certes déjà noter que dans l’Himalaya, les volumes mobilisables de glace et de roches sont très conséquents, mais il faudra des analyses approfondies pour expliquer l’envergure de la catastrophe du 26 août 2026.
Cependant, même dans un contexte européen qui n’a pas les mêmes conditions géomorphologiques qu’au Népal, un certain nombre d’événements d’origine glacière ou périglacière se sont déjà produits.
Le 28 mai 2025, par exemple, en Suisse, le glacier du Birch s’est effondré, ce qui a provoqué des coulées de lave torrentielle qui ont presque entièrement détruit le village de Blatten, situé à plus de 1500 m d’altitude. Fort heureusement, des premiers éboulements en amont avaient déjà alerté les autorités qui ont donc pu monitorer en continu leur évolution et évacuer l’intégralité du village quelques jours avant l’effondrement. Cet événement a malgré tout fortement marqué les esprits, même si le volume de glaces et de roches mobilisés restait cependant de 10 à 20 fois moins important que ce qui a été charrié au Népal.
Avant cela, le 21 juin 2024, en Isère, une gigantesque coulée de boue et de sédiments rocheux dévastait le village de La Bérarde. La centaine d’habitants avait alors pu être évacuée en urgence par hélicoptère, mais depuis, aucun n’a pu retourner chez eux.
On trouve également des épisodes bien plus anciens de ce genre de phénomène, comme en 1892. Une vague destructrice avait alors dévasté la vallée alpine de Saint-Gervais et provoqué 175 morts.
Derrière tous ces événements, on note des similitudes : un phénomène soudain, un apport d’eau très conséquent associé à une coulée de débris générant une très grande énergie et des dégâts potentiels très importants.
Des scénarios divers
Les mécanismes qui provoquent ce genre d’événements peuvent donc être multiples.
Les risques d’origine glaciaire ou périglaciaire (ROGP) sont liés à la présence actuelle ou passée de glace et trouvent leur origine à haute altitude. Les principaux phénomènes pouvant les déclencher sont les suivants :
les déstabilisations de glaciers, qui déclenchent une avalanche de glace et de débris. Au Népal, nous avons vraisemblablement assisté à l’effondrement d’un glacier accompagné de l’effondrement de matériaux rocheux. L’énergie dégagée lors de l’avalanche a pu faire fondre de grandes quantités de glace à l’origine des crues que l’on a pu voir sur diverses vidéos ;
les poches d’eau intraglaciaires, qui se forment à l’intérieur des glaciers. Leur libération brutale peut entraîner des crues torrentielles conséquentes. Elles constituent un danger très important, car non visibles depuis la surface ;
les lacs glaciaires, qui se forment généralement lorsque les glaciers reculent. L’instabilité potentielle des berges du lac peut mener à des vidanges rapides ;
les glaciers rocheux constitués d’un mélange de glace et de débris rocheux. Le réchauffement climatique conduit à une accélération de leurs vitesses d’écoulement et dans certains cas à des effondrements pouvant fournir des débris rocheux mobilisables ;
le pergélisol (ou permafrost). Cette glace qui permet de cimenter les roches peut, en commençant à fondre, induire une détérioration des comportements géotechniques des roches et ainsi favoriser des effondrements et chutes de blocs. C’est ce phénomène qui a été observé à l’été 2026 dans le massif du Mont-Blanc à l’aiguille du midi, et plus largement dans le massif alpin.
L’accélération de la fonte des glaciers et du permafrost rendent plus probable la survenue de ce genre d’événements. S’il est pour l’instant trop tôt pour confirmer ou non l’effet du changement climatique sur cet événement, une chose reste certaine : les conditions climatiques inédites auxquelles nous sommes confrontées ne peuvent que favoriser ce genre d’événement.
Comment anticiper ces événements ?
Pour anticiper ces phénomènes, la première chose à faire est de mieux connaître les zones à risque. En France, le « Plan de prévention des risques d’origine glaciaire et périglaciaire » a été lancé dans cette optique sous l’égide du Ministère de la transition écologique. Il réunit des chercheurs et des opérateurs (le service de restauration des terrains en montagne de l’Office national des forêts, Météo-France, l’Inrae, le Conservatoire d'espaces naturels, des laboratoires du CNRS…).
Les objectifs de ce programme sont de :
renforcer la recherche autour de la prévention des risques d’origines glaciaire et périglaciaire ;
caractériser les aléas et identifier les zones à risque, notamment les lacs de montagne à risque ;
gérer les sites à risque ; la prévision de ces événements peut passer par le suivi dans le temps de diverses informations, tels que le niveau des poches d’eau intraglacières ou des lacs glaciaires, la surveillance par image satellitaire, la mise en place de capteurs de déplacement.
partager l’information et développer la culture du risque.
Comment minimiser les risques et les dégâts ?
Diverses actions peuvent alors être mises en œuvre en amont pour réduire les risques.
La vidange régulière de lacs de montagne d’origine glaciaire ou de poches d’eau peut être effectuée dans les zones à risque, de façon à éviter la rupture soudaine de ces retenues d’eau. Ces actions ont été menées notamment sur le glacier de Tête-Rousse à Saint-Gervais, ou bien encore sur le lac glaciaire du Grand Marchet à Pralognan-la-Vanoise.
On peut également citer les solutions fondées sur la nature, telles que les forêts, les ouvrages bois qui peuvent protéger les territoires contre les chutes de blocs.
Enfin, la gravité des dégâts dépend de l’aménagement du territoire et de l’urbanisation. Ainsi, de tels événements se sont par exemple produits en Alaska, mais dans des zones inhabitées. Ils ont ainsi été beaucoup moins médiatisés du fait de leur gravité très minime pour l’humain.

Séverine Bernardie a reçu des financements de L'ANR.
07.09.2026 à 15:46
Pourquoi les forêts françaises sont-elles si peu assurées ?
Marielle Brunette, Directrice de recherche, Inrae
Fanny Claise, Post-doctorante en économie, Inrae
Texte intégral (2378 mots)
L’ESSENTIEL
Seuls 7,5 % de la forêt privée française sont assurés contre l’incendie et/ou la tempête.
Ce faible taux s’explique notamment par la présence d’aides publiques et d’assurances jugées trop chères ou incomplètes.
Les modèles d’assurance étrangers pourraient offrir des pistes de réflexion pour faire évoluer le modèle français.
Sécheresses, incendies, attaques d’insectes… les forêts françaises sont de plus en plus exposées aux aléas climatiques. Les grands incendies de l’été 2026 nous le rappellent brutalement. En août, environ 47 000 hectares ont brûlé dans les Landes et en Gironde.
Pourtant, les forêts françaises sont encore peu assurées. Cet état de fait reste peu connu, mais il est primordial de se pencher sur cette réalité si l’on veut penser un modèle durable de gestion des forêts.
Seulement 7,5 % des forêts privées assurées
Cette question de l’assurance ne concerne pas les forêts publiques, car l’État est son propre assureur. Il faut donc plutôt regarder les 75 % de la surface forestière qui appartiennent à 3,5 millions de propriétaires forestiers privés.
En 2023, le Conseil général de l’alimentation, de l’agriculture et des espaces ruraux (CGAAER) indiquait que seulement 7,5 % de la forêt privée française étaient assurés contre l’incendie et/ou la tempête. Les surfaces assurées et le nombre de contrats souscrits sont cependant en augmentation d’environ 7 % par an depuis 2011, comme l’atteste le graphique ci-dessous.

Une lente évolution
Plusieurs raisons expliquent cet accroissement. Tout d’abord, la mise en place en 2010 du DEFI Assurance, un dispositif de défiscalisation pour les propriétaires privés. Ils peuvent ainsi déduire de leur impôt sur le revenu 76 % du montant des cotisations payées (voir schéma ci-dessous).
Ensuite, les pouvoirs publics français ont annoncé qu’à partir de janvier 2017, il n’y aurait plus de programmes publics d’aide à la reconstitution des peuplements post-tempête (article L351-2 du Code forestier). Ces programmes finançaient en partie le nettoyage et la reconstitution des peuplements, ou encore le stockage des bois. Dans un contexte de restriction budgétaire, l’État a ainsi cherché à inciter davantage les propriétaires forestiers à se tourner vers l’assurance privée.

Malgré ces évolutions, dans un contexte de risques croissants sous l’effet du changement climatique, et d’encouragement à l’assurance comme outil d’adaptation et de résilience par les organisations internationales (Organisation de coopération et de développement économiques, Convention-cadre des Nations unies sur les changements climatiques, protocole de Kyoto, etc.), ce faible taux de couverture assurantielle interpelle.
Car l’assurance couvre les frais liés à la reconstitution du peuplement et assure ainsi une continuité dans la fourniture de services écosystémiques dont la société peut bénéficier comme le stockage de carbone ou la préservation de la biodiversité. Mieux protéger les propriétaires contre les pertes liées aux aléas peut ainsi contribuer à préserver ces bénéfices collectifs.
Pour comprendre comment l’on pourrait remédier à cela, commençons par voir pourquoi si peu de propriétaires forestiers sont assurés.
L’effet « charity hazard »
Une littérature abondante a mis en évidence dans les années 2000 un effet de charity hazard (qu’on pourrait traduire en français par « solidarité post-catastrophe ») qui a également été prouvé en contexte forestier français. Ce phénomène implique que les propriétaires ont tendance à ne pas s’assurer et à se reposer sur les aides gouvernementales post-catastrophe.
Par exemple, le plan chablis (nom donné au bois endommagé par le vent dans une forêt) mis en place après les tempêtes Lothar et Martin en 1999 (920 millions d’euros) et celui instauré après la tempête Klaus en 2009 (475 millions d’euros) auraient ainsi tendance à désinciter les propriétaires forestiers à s’assurer. Toutefois, l’État a annoncé renoncer à ces aides depuis janvier 2017.
Des différences en fonction de la région et de la gestion forestière
Une enquête menée par l’Inrae fin 2024 auprès de plus de 300 propriétaires forestiers privés de toute la France hexagonale tente également d’expliquer ce faible taux d’assurance.
L’étude met notamment en évidence des différences régionales. En Nouvelle-Aquitaine, par exemple, les propriétaires sont davantage susceptibles de souscrire une assurance. Cette particularité s’explique notamment par le fait que cette région est la première productrice de bois en France. La valeur économique des peuplements sur pieds est donc importante. De plus, dans cette région, les forêts sont des monocultures de pins maritimes, ce qui accroît la vulnérabilité des peuplements aux multiples aléas.
Certaines caractéristiques de la gestion forestière sont également associées à une plus forte probabilité de souscrire une assurance, particulièrement l’adhésion à des certifications forestières attestant d’une gestion durable, comme le Forest Steewardship Council (FSC) ou le Programme for the Endorsement of Forest Certification Schemes (PEFC). Ces labels reposent sur le respect d’un cahier des charges et témoignent d’un engagement du propriétaire vis-à-vis de sa forêt. Il en est de même de la présence de documents de gestion forestière (Plan simple de gestion, Code des bonnes pratiques sylvicoles ou Réglement-type de gestion) qui ont un impact positif sur la souscription d’un contrat.
Ces résultats suggèrent que l’assurance s’inscrit dans un ensemble plus large de pratiques de gestion. Enfin, le niveau de compréhension de l’assurance forestière, mesurée par une échelle d’auto-évaluation, est fortement corrélé à la demande d’assurance. Ce résultat suggère que des campagnes d’information pourraient s’avérer utiles afin d’améliorer cette compréhension.
Des assurances jugées trop chères et incomplètes
Mais les raisons de ne pas s’assurer restent multiples, comme en atteste le graphique ci-dessous. 32 % des propriétaires interrogés préfèrent par exemple assurer d’autres types de biens que la forêt, 29 % estiment que l’assurance est trop chère et enfin près de 22 % n’y voient pas d’intérêt. Concernant ce dernier point, les campagnes d’information évoquées précédemment pourraient également être bénéfiques (F. Claise et M. Brunette, « Analyse des déterminants de la souscription à une assurance par les propriétaires forestiers en France, Revue économique, 2026).
Enfin, l’étude montre que les propriétaires souhaiteraient pouvoir bénéficier de contrats multirisques couvrant l’ensemble des principaux aléas (tempête, incendie, pathogènes et sécheresse) plutôt que des aléas seuls ou d’autres combinaisons d’aléas plus limitées. Ils aimeraient ainsi privilégier une couverture complète des risques, alors qu’en France, les contrats disponibles reposent encore largement sur des couvertures distinctes, comme l’incendie seul ou la tempête seule. L’étude montre également que les propriétaires sont peu sensibles au niveau de franchise ainsi qu’à la durée du contrat d’assurance.
Les modèles scandinaves
Pour faire évoluer le modèle assurantiel français, plusieurs pistes peuvent être envisagées.
On pourrait tout d’abord s’inspirer des pratiques mises en œuvre dans certains pays européens. En Suède, plus de 80 % des surfaces forestières privées sont ainsi assurées, tandis qu’en Finlande, ce taux dépasse 50 %. Cette hétérogénéité peut s’expliquer par des différences en matière de gestion forestière, d’essences, et de culture forestière mais aussi peut-être par des différences de contrats car ces deux pays proposent des contrats d’assurance multirisques couvrant les dommages liés aux attaques de pathogènes et, en Suède, ceux résultant également de la sécheresse.
Changer le fonctionnement de l’assurance
Ensuite, l’assurance indemnise actuellement les dommages mais elle pourrait aussi encourager les bonnes pratiques en matière de gestion des risques. Par exemple, certaines pratiques sylvicoles permettent de contribuer à réduire le risque d’incendie. À terme, on pourrait imaginer des contrats tenant compte des efforts réalisés par le propriétaire, comme cela commence à être mis en place en Californie. Ainsi, les parcelles forestières présentant des risques plus faibles pourraient bénéficier de primes d’assurance moins élevées.
Enfin, d’autres innovations pourraient être envisagées comme le recours à de l’assurance indicielle (ou paramétrique). Contrairement à une assurance classique, l’indemnisation ne dépend pas de l’évaluation des dégâts après un sinistre, mais d’un indice prédéterminé (comme le niveau de pluie, une vitesse de vent, un seuil de température, etc.). L’indemnisation d’assurance se déclenche automatiquement dès lors que l’indice franchit un seuil convenu, sans avoir besoin d’une expertise sur place. Ce type de contrat pourrait permettre de simplifier et d’accélérer l’indemnisation après la survenue d’aléas climatiques.

Marielle Brunette est chercheur associé à la Chaire Economie du Climat (CEC), Paris. Elle a reçu des financements du projet Horizon Europe eco2adapt (numéro de subvention 101059498) et du projet X-RISKS du PEPR FORESTT (référence ANR-24-PEFO-0005).
Fanny Claise a reçu des financements du projet Horizon Europe eco2adapt (numéro de subvention 101059498) et du projet X-RISKS du PEPR FORESTT (référence ANR-24-PEFO-0005).
03.09.2026 à 15:49
À quoi servent les cartes de bruit ? Mesurer le bruit des transports pour mieux protéger la santé
Raphaël Cueille, Chargé d'études en acoustique, Cerema
Texte intégral (2095 mots)
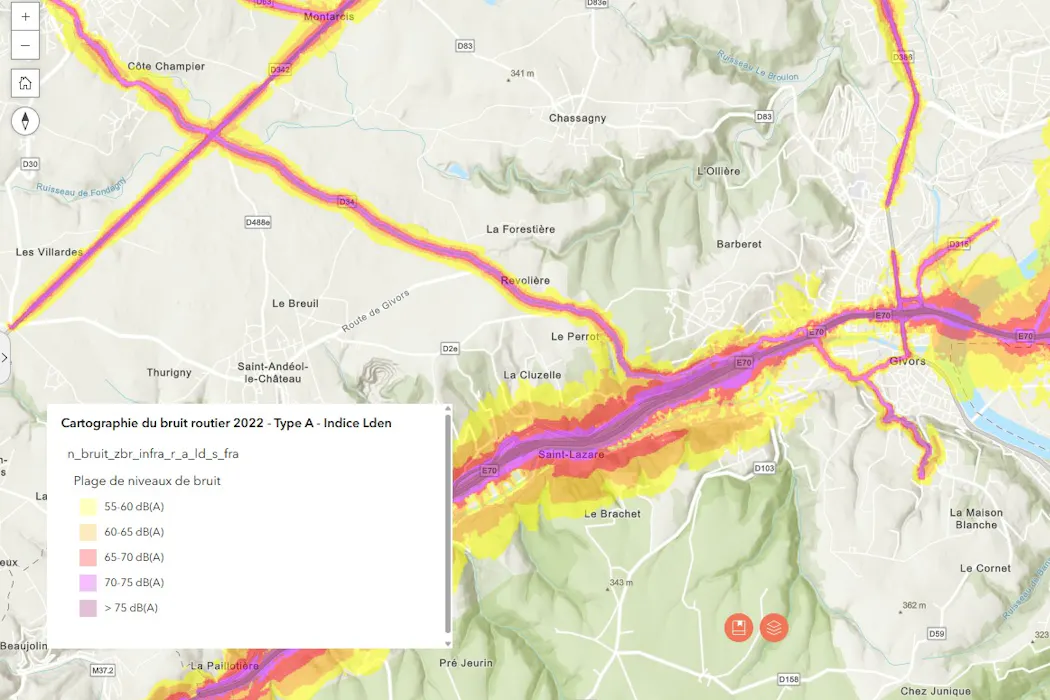
Troubles du sommeil, stress chronique, risques cardiovasculaires… le bruit des transports est aujourd’hui considéré comme l’un des principaux facteurs environnementaux affectant la santé des Européens. Mais combien sont exposés à des niveaux sonores nocifs sur le plan sanitaire ? Les cartes de bruit stratégiques permettent de mesurer cette exposition afin de guider les politiques publiques destinées à la réduire.
En France, plus des deux tiers de la population se déclare gênée par le bruit. Celui-ci peut en effet avoir des conséquences importantes sur la santé physique et mentale. Des travaux scientifiques montrent que l’exposition chronique au bruit peut provoquer des troubles du sommeil, augmenter le stress et accroître le risque de certaines maladies cardiovasculaires. C’est pourquoi l’Organisation mondiale de la santé la considère comme le deuxième facteur environnemental de morbidité en Europe, après la pollution de l’air.
Combien de Français sont exposés à des niveaux de bruit dangereux au plan sanitaire ? Pour le savoir, les autorités recourent à des cartes de bruit stratégiques (CBS), qui permettent de mesurer cette exposition afin de guider les politiques publiques destinées à la réduire.
Ensuite, à partir de ces cartes, comment agir ? Le Cerema a récemment produit un état des lieux ainsi que des recommandations à l’attention des collectivités.
Plus de 30 % de Français exposés au bruit
Le bruit routier est de loin la principale source d’exposition au bruit. Les dernières cartes de bruit stratégiques (CBS) montrent que 21,8 millions de personnes sont exposées à des niveaux de bruit routier dépassant les seuils européens, soit plus de 30 % de la population française (métropole et départements et régions outre-mer confondus).
Le bruit ferroviaire et le bruit aérien, pour leur part, concernent respectivement 2,4 millions et 600 000 personnes supplémentaires. Certaines de ces populations sont également exposées au bruit routier par ailleurs : l’exposition aux différents types de bruit peut ainsi se cumuler.
L’exposition au bruit est très largement concentrée dans les grandes agglomérations, qui regroupent plus des trois quarts des personnes concernées. L’Île-de-France représente à elle seule 37 % de la population exposée au bruit routier et 40 % de celle exposée au bruit ferroviaire, reflet de la forte densité de population et d’infrastructures de la région. Les régions Provence-Alpes-Côte d’Azur et Auvergne-Rhône-Alpes sont également particulièrement concernées.
Au-delà du nombre de personnes concernées, l’exposition au bruit des transports à des conséquences mesurables sur la santé, qui en font un enjeu majeur de santé publique.
Un enjeu de santé publique
Ainsi, le bruit routier provoquerait a minima une forte gêne pour près de quatre millions de Français, plusieurs centaines de milliers de troubles du sommeil, et il augmenterait également le risque de certaines maladies cardiovasculaires.
Pris individuellement, ces effets peuvent sembler limités, mais à l’échelle de la population, ils représentent une perte moyenne d’environ un mois de vie en bonne santé par Français au cours de sa vie. Cette perte peut atteindre plusieurs mois dans les plus grandes métropoles françaises.
Il est important de noter que les chiffres présentés ici sont probablement des estimations conservatrices. En effet, les cartes de bruit stratégiques ne couvrent pas toutes les infrastructures bruyantes et certains effets sanitaires mis en évidence par des études récentes ne sont pas encore pris en compte dans les évaluations réglementaires, notamment la mortalité prématurée toutes causes confondues et les difficultés d'apprentissage chez les enfants.
À lire aussi : Quels sont les effets du bruit des avions sur notre santé ?
Cartes de bruit stratégiques, mode d’emploi
La directive européenne 2002/49/CE, dite « directive bruit », rend obligatoire la production de cartes de bruit stratégiques (CBS) tous les cinq ans à échéance fixe. Elles sont réalisées selon une méthode de calcul harmonisée à l’échelle européenne afin de permettre leur comparaison d’une agglomération à l’autre. Ainsi, les dernières cartes datent de 2022 et elles seront mises à jour en 2027.

Les CBS permettent de visualiser les zones où le bruit des transports dépasse les seuils européens de 50 dB(A) la nuit et 55 dB(A) sur la journée complète.
Les niveaux de bruit calculés sont alors croisés avec des données de population, ce qui permet de décompter le nombre de personnes exposées au bruit des transports. Cette estimation rend possible l’évaluation des impacts sanitaires du bruit des transports.

Étant donné les caractéristiques de l’exposition au bruit en France évoquées plus haut, les CBS couvrent actuellement les grands axes routiers et ferroviaires, les principaux aéroports, ainsi que les agglomérations de plus de 100 000 habitants.
À lire aussi : Réduire la vitesse, changer de revêtement… Quelles solutions contre la pollution sonore routière ?
Comment réduire le bruit à la source ?
Les CBS ne servent pas uniquement à établir un état des lieux. Elles constituent un outil d’aide à la décision pour les gestionnaires d’infrastructures et collectivités, qui s’appuient sur elles pour élaborer leurs plans de prévention du bruit dans l’environnement (PPBE).
Quels leviers mobiliser pour réduire les nuisances sonores ? On peut agir directement sur le bruit émis par les transports, par exemple en adaptant les vitesses de circulation, en limitant le trafic dans certains secteurs ou en utilisant des revêtements de chaussée moins bruyants.
Lorsque ces mesures ne sont pas suffisantes, une autre approche consiste à limiter la propagation du bruit grâce à des ouvrages de protection. Par exemple, des écrans acoustiques ou des merlons (buttes de terre ou de roche destinées à réduire le bruit ou à servir d’écran visuel), ou encore d’améliorer l’isolation acoustique des bâtiments exposés.
À plus long terme, la lutte contre le bruit passe aussi par les choix d’aménagement urbain. L’implantation des bâtiments, l’organisation des quartiers ou la localisation des infrastructures peuvent contribuer à limiter durablement l’exposition des habitants. Des outils d’aide à la décision tels que diagBruit, développé par le Cerema, permettent également d’évaluer de manière simple le risque sonore d’une parcelle avant un projet d’aménagement ou de construction afin de mieux prendre en compte le bruit dès la conception des projets.
Il n’existe toutefois pas de solution universelle. Chaque mesure présente des avantages mais aussi des contraintes techniques, économiques ou paysagères. Les CBS permettent justement d’identifier les secteurs les plus exposés afin de combiner les mesures les plus adaptées à chaque territoire. Dans un contexte où le bruit reste l’un des principaux risques environnementaux pour la santé, ces cartes constituent donc un outil essentiel pour orienter les politiques publiques et suivre leurs effets dans le temps.

Raphaël Cueille ne travaille pas, ne conseille pas, ne possède pas de parts, ne reçoit pas de fonds d'une organisation qui pourrait tirer profit de cet article, et n'a déclaré aucune autre affiliation que son organisme de recherche.
- GÉNÉRALISTES
- Ballast
- Fakir
- Interstices
- Issues
- Korii
- Lava
- La revue des médias
- Time France
- Mouais
- Multitudes
- Positivr
- Regards
- Slate
- Smolny
- Socialter
- UPMagazine
- Le Zéphyr
- Idées ‧ Politique ‧ A à F
- Accattone
- À Contretemps
- Alter-éditions
- Contre-Attaque
- Contretemps
- CQFD
- Comptoir (Le)
- Déferlante (La)
- Esprit
- Frustration
- Idées ‧ Politique ‧ i à z
- L'Intimiste
- Jef Klak
- Lignes de Crêtes
- NonFiction
- Nouveaux Cahiers du Socialisme
- ✝ Période
- ARTS
- Beaux Arts
- L'Autre Quotidien
- Recours au poème
- Villa Albertine
- THINK-TANKS
- Fondation Copernic
- Institut La Boétie
- Institut Rousseau
- TECH
- Dans les algorithmes
- Framablog
- Goodtech.info
- Libre à lire (April)
- Quadrature du Net
- Revue Eur. Médias et Numérique
- INTERNATIONAL
- Alencontre
- Alterinfos
- Gauche.Media
- CETRI
- ESSF
- Inprecor
- Guitinews
- MULTILINGUES
- Kedistan
- Quatrième Internationale
- Viewpoint Magazine
- +972 mag
- PODCASTS
- Arrêt sur Images
- Le Diplo
- LSD
- Thinkerview