LePartisan.info

REVUES

Lien du flux RSS
Le Grand Continent - Groupe d'Etudes Géopolitiques


Texte intégral (5866 mots)

Connaissez-vous trois provinces chinoises ? Pour comprendre la Chine de Xi, il faut sortir de Pékin et de Shanghai. Notre nouvelle série part à la rencontre des espaces où se construit une autre figure du futur. Pour recevoir cette série, abonnez-vous au Grand Continent

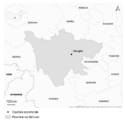
Chengdu se situe dans la province du Sichuan, l’un des poumons verts de la Chine. La ville est entourée d’une zone humide où l’on compte de 250 à 300 jours couverts par an et où l’on mange la nourriture la plus pimentée du pays. Le ciel est gris et bas toute l’année, il pleut des pluies tropicales l’été et il fait froid l’hiver, bien que les températures ne descendent que rarement en dessous de zéro. C’est la ville « paradis » où il fait bon vivre, en tout cas c’est ce qu’on dit d’elle ailleurs en Chine. Sichuan c’est également l’une des provinces les plus endettées en volumes 1, aux côtés de collectivités bien plus riches, plus industrialisées et plus proches des centres du pouvoir, comme le Zhejiang ou Tianjin. Le Sichuan n’est pas pour autant à la traîne : cinquième économie provinciale, c’est la première de la Chine « occidentale ». La province et ses habitants sont connus pour leurs jeux d’argent. On dit qu’ils ont inventé des tables de mahjong recouvertes d’un tissu absorbant les sons pour échapper aux oreilles attentives des policiers qui reconnaissaient les lieux de jeu interdits au bruit des pièces qui s’entrechoquent. Avant leur interdiction par les autorités, on jouait au mahjong dans les maisons de thé, à la fraîcheur de petites forêts de bambou, plante qui participe au folklore du lieu ainsi qu’au régime du panda, animal emblématique de la région.

Si l’on devait la caractériser, le Sichuan serait l’opposé de Pékin : une province « informelle ». Cela se voit dans la chaleur étouffante de l’été, lorsque les Sichuanais boivent de la bière autour de fondues chinoises, le huoguo (dont la paternité est disputée avec la ville voisine de Chongqing), pour transpirer. C’est dans ce type d’établissement, avec un tablier en plastique autour du cou, que se nouent toutes sortes de contrats, légaux, illégaux, formels ou informels, parfois juteux. À la manière des récits d’aventure d’antan, on serait presque tenté d’expliquer que c’est ce « climat » particulier, combiné à la proximité d’universités de qualité, imbriqué dans un tissu économique dynamique et fort d’une tradition militaire liée à la présence de l’armée de l’air, qui fait aujourd’hui de Chengdu et de sa province l’un des hauts lieux des attaques cyber-offensives chinoises. Surprenant peut-être, mais corroboré par les faits. L’armée chinoise fait de plus en plus appel à des entreprises privées plutôt qu’à ses propres effectifs pour ses missions cyber. Et Chengdu est l’un des centres névralgiques de cette activité. Outre son vivier d’ingénieurs et son lien particulier avec l’armée, elle posséderait cette « touche », cette aisance dans les zones grises – bref, des caractéristiques plus ou moins objectivables qui font indéniablement d’elle un lieu propice au développement d’activités à la marge de la légalité. Toutefois, et comme pour tout sujet en Chine, le Sichuan est en concurrence avec d’autres provinces, principalement avec le Hubei, dans le secteur du cyber ainsi que dans d’autres domaines qui y sont intimement liés, comme l’intelligence artificielle. Cette concurrence oblige Chengdu à innover, mais aussi à être parfois peu regardante sur la sécurisation de cette activité, afin de continuer à remporter les contrats d’État qui la font vivre — l’épisode i-Soon en témoigne.

Chengdu et le renouveau du « Troisième front » dans le domaine aéronautique et cyber

À partir du milieu des années 2010, Xi Jinping a remis au goût du jour le « Troisième front » 2, un programme militaire majeur lancé par Mao Zedong. Le Sichuan avait intégré ce dispositif dès les années 1960. L’objectif affiché était de délocaliser les écosystèmes et les chaînes industrielles militaires des zones côtières vers des provinces enclavées et difficiles d’accès, comme le Sichuan, adossé au plateau tibétain et aux monts Hengduan, mais aussi le Ningxia, le Gansu ou le Hubei, afin de pouvoir mobiliser ce troisième « front » en cas de destruction des premier (les régions côtières) et deuxième (les villes intérieures jouxtant ces zones).

C’est à partir de cette période que la province a acquis une spécialisation militaire, d’abord dans le domaine de l’aérospatial, puis dans celui des capacités cyber. Cette orientation initiale s’explique par la présence d’une base de lancement satellitaire à Xichang, dans le sud de la province  ; d’une base aérienne à Qionglai, à l’ouest de Chengdu  ; et de la base de Fenghuangshan, au nord de la ville. L’actualité provinciale de 2026 témoigne d’une activité continue dans ce domaine : le Sichuan a accueilli la Journée nationale de l’espace 3, et Chengdu a organisé la quatrième édition de sa conférence sur l’industrie spatiale 4, en présence du gouverneur de la province. Des appareils militaires chinois inédits sont par ailleurs régulièrement aperçus survolant la ville, comme ce fut le cas en 2024 avec ce qui serait, selon les experts, un avion de sixième génération 5.

La doctrine du Troisième front a été abandonnée dans les années 1980, laissant derrière elle des usines désaffectées que la nature a peu à peu réinvesties 6. La réforme militaire de 2015 et la création de la Force de soutien stratégique, depuis lors démantelée en 2024, ont réactivé le Troisième front du Sichuan. Outre des zones escarpées et difficiles d’accès, la province dispose de plusieurs atouts revalorisés dans les nouvelles considérations géopolitiques de Pékin : un vivier continuellement renouvelé de jeunes recrues formées dans les universités locales, des entreprises proches des instances militaires et étatiques, ainsi qu’un sous-sol riche en matériaux critiques. Avec le temps, Chengdu s’est toutefois davantage tournée vers une industrie militaire tertiarisée, « de services », que de production, sans pour autant abandonner ce dernier objectif.

Le développement de forces cyber privées sichuanaises au service de l’État

Une activité plus secrète a été révélée par la fuite, sur GitHub en 2024, des données de l’entreprise sichuanaise i-Soon (Anxun Information Technology Co. ; 安洵信息技术有限公司). Cette société, aujourd’hui inactive, aurait mené des opérations cyber pour le compte du gouvernement chinois ou de branches provinciales de certains ministères, dont le ministère de la Sécurité d’État 7. Selon les documents fuités, l’entreprise aurait piraté, pour le compte de commanditaires d’État, des cibles telles que des ministères, des opérateurs de télécommunications ou des universités de pays tiers. En France, Sciences Po figure sur cette liste. Mais les pays les plus touchés, d’après les informations disponibles, seraient des pays voisins de la Chine.

Cet épisode n’est pas anecdotique. Il témoigne de l’expansion de l’industrie cyber chinoise. Selon le média technologique 36Kr, celle de Chengdu affiche, depuis 2018, une croissance annuelle supérieure à 20 % 8. Le secteur s’y structure autour de trois types d’acteurs : les leaders nationaux (奇安信 Qi An Xin, 启明星辰 Venustech, 华为 Huawei), les entreprises de rang national dotées d’entités provinciales (中国网安 China Cybersecurity, 亚信安全 Asiainfo Security) et les entreprises de rang provincial (科来 Colasoft, 迈普通信 Maipu Communication,), catégorie dans laquelle se range i-Soon 9. Plusieurs observateurs établissent un lien entre i-Soon, d’autres entreprises cyber sichuanaises (Chengdu 404 par exemple), et l’APT41 (Advanced Persistent Threat 41), un groupe de pirates informatiques criminels à l’origine, que Pékin mobilise depuis 2015 pour des opérations d’espionnage hors de Chine. Certains de ses membres suspectés, toujours recherchés par le FBI 10, seraient des employés de Chengdu 404.

L’essor de Chengdu dans l’écosystème de la défense s’inscrit dans une redistribution des cartes au plus haut sommet de l’État. Avec la réforme de l’Armée populaire de libération et la création, en 2015, de la Force de soutien stratégique, démantelée en 2024, l’armée se serait délestée des opérations d’espionnage industriel et de vol de propriété intellectuelle au profit du ministère de la Sécurité d’État 11. Toutefois, dans les faits, le ministère de la Sécurité publique (l’équivalent des forces de police) est également souvent cité comme donneur d’ordre – ce qui témoigne de la concurrence de ces deux ministères dans la sphère cyber. Ces deux instances auraient recours à la contractualisation avec des entreprises provinciales, du Sichuan et d’ailleurs. Le choix des cibles revient le plus souvent aux bureaux locaux des ministères de la Sécurité d’État et de la Sécurité publique. Les analystes, toutefois, n’en présentent jamais de preuves irréfutables. Le Département de la Justice américain semble néanmoins établir un lien clair entre les employés d’i-Soon et des opérations menées pour le compte du Ministère de la Sécurité publique et de la Sécurité d’État, puisque certains d’entre eux sont encore activement recherchés 12.

Le Sichuan, contributeur à la politique chinoise de fusion civilo-militaire dans le secteur de la cybersécurité

Chengdu ne cache pas son ambition de devenir le leader chinois de la cybersécurité : la ville entend contribuer ouvertement au projet de Xi Jinping de faire de la Chine une « Puissance cyber de premier plan » (网络强国) 13. Dès 2018, Chengdu incite les entreprises, les universités, l’État et la municipalité à former un « cluster » et à travailler horizontalement. Un document municipal propose ainsi un « Plan cybersécurité » 14 pour la ville, qui se donne pour ambition de devenir une « zone d’innovation pour l’intégration civilo-militaire » :

« Nous mettrons en place un institut de recherche et une base industrielle d’intégration civilo-militaire pour la cybersécurité, établirons des mécanismes de transfert bidirectionnel des résultats scientifiques et technologiques dans ce domaine entre les secteurs militaire et civil, formerons des talents polyvalents, encouragerons l’innovation collaborative dans les technologies militaires et civiles et le partage des ressources d’innovation scientifique et technologique, et formerons un modèle d’intégration et de développement approfondis des technologies, des talents et des industries militaires et civiles. »

Depuis l’arrivée au pouvoir de Xi Jinping, la politique de fusion civilo-militaire a pris une tournure bien plus ambitieuse que sous ses prédécesseurs. Il ne s’agit plus seulement de mettre en place des « pipelines » clairement identifiés entre les sphères civile et militaire, à l’image des sept universités financées par le ministère de l’Industrie et des Technologies de l’Information (MIIT) et baptisées « Sept fils de la défense nationale » (国防七子). Xi pousse la logique plus loin : il faudrait tisser des liens entre les secteurs civil et militaire dans tous les domaines, aussi bien dans la R&D privée que dans les universités civiles les plus reconnues. C’est ainsi que l’université du Sichuan (四川大学), établissement civil situé au cœur de Chengdu, a été choisie par le ministère de l’Éducation et l’Administration chinoise du cyberespace 15 pour y créer un centre de recherche et une école formant des talents en cybersécurité jusqu’au niveau du doctorat 16. La municipalité indique que l’université a déjà mis en place des conventions de stage et des laboratoires communs avec des entreprises du secteur, dont Chengdu 404, l’une des sociétés privées déjà associées à des activités cyber offensives pour le compte du gouvernement chinois.

L’université d’électronique de Chine (UESTC, 电子科技大学), également basée à Chengdu, est rattachée depuis 2016 à la SASTIND (Administration d’État pour la science, la technologie et l’industrie de défense nationale) et au ministère de l’Éducation 17. Elle forme elle aussi des talents en cybersécurité. Son École de sécurité du cyberespace, fondée en juillet 2015 18, s’appuie notamment sur le Laboratoire national de technologie anti-brouillage des communications, un domaine proprement militaire. L’UESTC ne semble toutefois pas entretenir de liens particuliers avec les entreprises soupçonnées de conduire des opérations offensives et semble institutionnellement plus proche des institutions militaires que du tissu entrepreneurial flou dans lequel évolue Chengdu 404.

Non seulement Chengdu forme les talents, mais la ville s’enorgueillit aussi de dénicher les « pépites » nationales, pour le secteur privé comme pour le secteur public, y compris militaire. Depuis 2018, la ville accueille ainsi la « Coupe de Tianfu » (天府杯), l’équivalent chinois des hackathons français ou du Pwn2Own américain. Des équipes universitaires et des laboratoires d’entreprises s’y affrontent pour percer les vulnérabilités de différentes cibles. Ces compétitions sont organisées en vase clos, les équipes chinoises ne participant plus, depuis cette date, aux compétitions internationales similaires, afin d’éviter toute fuite des cerveaux. Certains rapports estiment probable 19 que les vulnérabilités découvertes sur des produits « non chinois » soient ensuite transmises au ministère de la Sécurité publique et que les meilleurs hackers soient directement approchés par ses services. La compétition permet ainsi d’identifier à la fois les talents les plus prometteurs et des vulnérabilités encore inconnues, ancrant un peu plus le territoire sichuanais dans une logique de promotion des capacités offensives.

Le développement de la cyber imbriqué dans le maillage de la ville de Chengdu

À Chengdu, des lieux et des événements permettent d’observer les liens directs entre les sphères privée, publique, civile et militaire dans le cyberespace. Le « cluster » cyber s’organise autour de sites voués à la cybersécurité ou à la fusion civilo-militaire. En 2022, la ville obtient avec Chongqing la labellisation par le MIIT d’un parc industriel national de cybersécurité interrégional (成渝地区), distinguant quatre sites à Chengdu.

Gaoxin (高新园) constitue la base R&D de l’écosystème cyber du Sichuan, tournée vers le secteur militaire. On y trouve le premier parc industriel chinois entièrement dédié à la cybersécurité : le Parc national de l’industrie de la sécurité de l’information de l’Ouest (国家西部信息安全产业园). Il a été créé autour du laboratoire de cryptographie de l’entreprise publique d’électronique de défense CETC, l’Institut n°30 (中国电科第三十研究所), et de ses filiales commerciales.

Tianfu (四川天府新区) abrite les infrastructures scientifiques les plus avancées de la ville (supercalculateurs, laboratoires nationaux, incubateurs d’entreprises innovantes). Créée en 2014, cette zone soutient les forces scientifiques et technologiques stratégiques nationales dans tous les domaines ciblés par la Chine, dont la cybersécurité, et précède ainsi les politiques cyber chinoises. Elle attire des scientifiques et des ingénieurs de renom grâce à des financements spécifiques.

Shuangliu (双流园) abrite un pôle industriel aérospatial préexistant, en adéquation avec la vocation de Chengdu de servir le secteur cyber tout en maintenant une activité de production. Cette zone concentre la chaîne de production de l’innovation de la ville.

Jinjiang (锦江园), enfin, se spécialise dans les applications commerciales du cyber 20.

Les quatre pôles remplissent ainsi, en théorie, des fonctions différenciées, un secteur tout entier étant irrigué par les talents formés dans les universités de la ville.

Une double concurrence féroce : l’IA et Wuhan

En réalité, la plupart de ces sites préexistent aux politiques de développement cyber et ne visent pas uniquement à faire progresser la cybersécurité. L’intelligence artificielle et les biotechnologies sont également des sujets de préoccupation pour les décideurs publics chinois. La soutenabilité du secteur cyber peut être interrogée alors qu’il entre désormais en concurrence, pour les moyens humains et financiers, avec le développement à marche forcée de l’intelligence artificielle inscrit dans le Plan quinquennal 21. Ce changement de cap est documenté depuis 2024 par les analystes du géant national de la cybersécurité Qi An Xin 22, qui constatent une allocation nette du capital vers l’IA. Si les entreprises de cybersécurité ont continué d’être financées en 2024, c’est presque exclusivement parce qu’elles se sont recentrées sur des points de recoupement avec l’IA, comme la sécurité des données et la détection de deep fakes, plutôt que sur la cybersécurité « classique ». Un autre rapport sur les financements privés 23 en Chine souligne l’accentuation de cette tendance : le nombre d’entreprises de cybersécurité financées via la bourse a diminué de 60 à 20 entre 2024 et 2025. Après 2023, les données sur les financements publics de Chengdu et du Sichuan sont introuvables. Il est donc difficile de dire si la province suivra la trajectoire nationale. Tout pousse néanmoins à le croire : le Sichuan compte parmi les provinces les plus endettées en volume de Chine (la cinquième) et subit de plein fouet la crise du secteur de l’immobilier depuis l’effondrement d’Evergrande en 2021. Il est probable qu’elle cherchera à s’insérer dans les grands programmes nationaux de sciences et de technologie pour continuer à se financer — des programmes très largement tournés vers l’IA.

Le secteur cyber de Chengdu n’est pas seulement concurrencé par l’essor de l’IA. Il doit également compter avec une autre rivale  : Wuhan, et l’ensemble de la province du Hubei. En 2016, Wuhan a reçu un mandat direct de l’Administration chinoise du cyberespace pour créer une base de formation des talents et d’innovation dans le domaine de la cybersécurité 24. Parmi les 200 entreprises qui y sont accueillies, figurent la moitié des 50 plus grandes entreprises chinoises du secteur 25. Par ailleurs, le Hubei devance aujourd’hui le Sichuan en matière de formation 26 aux métiers de la cybersécurité. Si le Sichuan demeure classé par la presse spécialisée 27 parmi les provinces leaders du secteur, le Hubei reste quant à lui dans la catégorie des « challengers » (挑战者梯队). Chengdu dispose toutefois d’atouts non négligeables pour opérer un virage « IA + sécurité » 28 qui lui permettrait de faire monter en puissance ses deux secteurs de manière parallèle, un pari plus difficile à tenir pour le Hubei qui n’a pas encore de cluster consolidé.

L’ambiguïté de Chengdu

Chengdu incarne un cas d’école de la fusion civilo-militaire version Xi Jinping : moins une politique pilotée depuis Pékin par un petit nombre d’institutions dédiées qu’un maillage diffus, où universités civiles, entreprises privées, parcs industriels et compétitions de hackers convergent vers les mêmes objectifs stratégiques, sans qu’aucun acteur isolé ne porte seul la responsabilité — ni la preuve irréfutable — du lien avec l’appareil de sécurité de l’État. C’est cette porosité, entretenue depuis le Troisième front maoïste jusqu’aux laboratoires de l’UESTC, en passant par les stages proposés par Chengdu 404, qui rend la ville difficile à cerner pour les chancelleries étrangères : elle n’est ni purement civile, ni ouvertement militaire, elle fonctionnant à la lisière des deux mondes.

Cette ambiguïté constitutive pourrait toutefois se heurter, dans les années à venir, à une contrainte plus prosaïque : l’argent. Le ralentissement du financement cyber au niveau national, la préférence des investisseurs pour l’IA, et l’endettement chronique du Sichuan dessinent un scénario dans lequel Chengdu devra réinventer son positionnement, en misant, comme elle semble déjà le faire, sur la convergence « IA et sécurité » plutôt que sur la cybersécurité seule. 

Reste à savoir si cette stratégie suffira à maintenir son avantage concurrentiel en Chine. Ce que cette dynamique confirme, en tout cas, c’est que la cybersécurité offensive chinoise n’est plus seulement une affaire d’État centralisée : elle est devenue un marché, avec ses pôles de compétitivité, ses logiques d’investissement et ses arbitrages budgétaires — un marché que Pékin encadre, oriente et arme, sans toujours le contrôler entièrement.

L’article Pour comprendre l’offensive industrielle du Parti il faut se rendre au Sichuan est apparu en premier sur Le Grand Continent.


Texte intégral (9873 mots)

Mario Draghi vient de prononcer à l’École polytechnique fédérale de Zurich la dixième conférence la Banque nationale suisse dédiée à la mémoire de l’économiste Karl Brunner. 

L’ancien président de la BCE dresse un bilan particulièrement précis et dur. Le cadre monétaire européen a résisté à toutes les crises, mais il reposait sur une hypothèse qui n’est plus valable : on pensait que la croissance viendrait d’ailleurs.

Draghi part de ce qu’il appelle « la condition de Brunner ». « Une banque centrale ne peut préserver la stabilité de la monnaie que si les gouvernements maîtrisent leur dette », ce qui implique que l’écart entre le taux payé sur la dette et la croissance soit positif (« r moins g »). Quand le premier dépasse la seconde, la dette grossit d’elle-même. La tentation est alors de la faire financer par la Banque centrale. Dans les années 2010, la BCE a inversé seule cet écart : « C’est l’indépendance, correctement exercée, qui a protégé la construction. » Mais ce temps est révolu : « une banque centrale qui porte la croissance n’est pas un arrangement durable, et cet arrangement ne tient plus aujourd’hui ».

Selon Draghi, nous sommes entrés dans une nouvelle phase, où même la rigueur budgétaire ne suffit plus : « même un gouvernement aux finances saines ne peut pas entièrement maîtriser le coût de ses emprunts ». Le coût de l’argent se décide désormais à Washington et dans les centres de données de l’IA, en imposant un déséquilibre brutal pour l’Europe qui « importe la totalité de la hausse des taux, mais seulement une fraction de la croissance. » Un seul levier demeure entre ses mains : « Des deux forces qui déterminent la dette, le taux d’intérêt est de plus en plus fixé hors d’Europe. La croissance est celle sur laquelle l’Europe peut encore agir. »

C’est à partir de cette réflexion d’économie monétaire que l’ancien président de la BCE livre l’un de ses discours les plus centrés sur la croissance dont le mot ou le verbe revient plus de soixante fois. 

Draghi rappelle que les entreprises européennes « croissent encore au rythme de leur économie d’origine ». Leur marché national les limite, et les réformes nationales n’y changeront rien, car elles « ne peuvent fournir l’échelle dont dépendent désormais la technologie… Seule l’intégration le peut. » Il faut donc achever le marché unique, un objectif poursuivi « depuis 1985 », réaliser l’union des marchés des capitaux et mutualiser l’effort sur les capacités de calcul pour l’IA, soit environ 100 milliards d’euros : « Cette somme est tout à fait à notre portée. »

La conclusion sonne comme un avertissement aux capitales. Le cadre de Maastricht ne tiendra que si les législateurs « assument pleinement la responsabilité de la croissance en tant qu’objectif de l’Union ». À cette condition seulement, « croissance et indépendance se renforcent alors mutuellement ».

La première décennie  : la construction tient

Karl Brunner fut l’un des économistes dont les idées ont façonné ce qui allait devenir la constitution monétaire de l’Europe.

En 1968, il a introduit le terme « monétarisme » dans le vocabulaire courant de l’économie. Avec Milton Friedman et d’autres, il a contribué à rétablir l’idée que l’inflation est un phénomène monétaire et que la responsabilité du niveau des prix incombe à la banque centrale 29.

Mais Brunner était tout aussi clair sur les limites de cette responsabilité. La banque centrale ne pouvait assurer seule la stabilité des prix. Il lui fallait une autorité budgétaire dont les incitations soient compatibles avec les siennes 30.

Si un gouvernement accusait des déficits permanents suffisamment importants pour que sa dette ne cesse d’augmenter par rapport à la production, la pression en faveur de la monétisation de cette dette s’accentuerait. À terme, les deux régimes ne pourraient coexister, et c’est le régime monétaire qui serait le plus susceptible de céder 31.

On retrouve ces idées dans le traité de Maastricht. Celui-ci a conféré à la BCE l’indépendance et un objectif principal de stabilité des prix. Et il a instauré la séparation entre politique monétaire et politique budgétaire nécessaire pour rendre cette indépendance durable : l’interdiction du financement monétaire, la clause de non-renflouement et la procédure concernant les déficits excessifs 32.

Que cette séparation tienne en pratique dépend toutefois d’autre chose que des règles. Elle repose en définitive sur la relation entre le coût de l’emprunt et la croissance, ou, en abrégé, r moins g 33.

Si le taux d’intérêt qu’un gouvernement paie sur sa dette est supérieur au taux de croissance de l’économie, le ratio d’endettement augmente de lui-même, à moins que le gouvernement ne dégage un excédent primaire. Plus l’écart est grand, plus l’excédent nécessaire est important, et plus la tentation est forte de faire pression sur la banque centrale pour qu’elle monétise. Cette même relation était au cœur de l’analyse de Brunner lui-même 34.

Le cadre européen reposait sur deux hypothèses implicites quant à la manière dont r et g resteraient proches.

La première était que la croissance serait assurée par d’autres politiques.

La politique monétaire était considérée comme neutre à long terme, et la politique budgétaire pouvait au mieux lisser le cycle. La croissance devait venir de l’offre, en particulier de l’achèvement du marché unique, et l’union monétaire était censée renforcer ces gains 35.

Les valeurs de référence des règles budgétaires de l’Union supposaient que cette croissance serait relativement forte. Un déficit de 3 % du PIB ne stabilise la dette à 60 % du PIB que si la croissance nominale atteint 5 % par an. À l’époque, cela correspondait à une croissance réelle d’environ 3 % et à une inflation d’environ 2 % 36.

Mais alors que la politique budgétaire était encadrée par des règles explicites et des procédures d’exécution, la croissance était largement considérée comme acquise. Après 1992, faute de calendrier commun, les progrès du marché unique ont ralenti et celui-ci n’a jamais été achevé.

Les politiques structurelles nationales n’étaient coordonnées qu’au moyen de recommandations dépourvues de sanction.

La seconde hypothèse était qu’une banque centrale remplissant sa mission et des gouvernements respectant les règles feraient, ensemble, baisser les taux d’intérêt.

Une banque centrale crédible réduit la prime que les investisseurs exigent au titre du risque d’inflation. Des finances publiques saines réduisent la prime qu’ils exigent pour détenir de la dette publique. Ces deux primes diminuant, r se rapprocherait de g. Et des taux d’intérêt plus bas soutiendraient à leur tour l’investissement et la croissance, de sorte que le processus s’entretiendrait de lui-même.

C’est, dans les grandes lignes, ce qui s’est produit pendant la Grande Modération, en deux temps.

Dans les années 1990, les gouvernements des économies avancées ont réduit leurs déficits, tandis que les banques centrales ancraient les anticipations d’inflation. Les taux d’intérêt à long terme ont baissé de façon continue. Les primes de terme estimées ont reculé avec eux, et le plus nettement là où les banques centrales renforçaient leur cadre de politique monétaire 37.

Les pays qui se préparaient à l’euro en ont bénéficié doublement : de ce processus et de la convergence vers la monnaie unique. Les gouvernements déterminés à y adhérer ont dégagé des excédents primaires compris en moyenne entre 2 % et 3 % du PIB à la fin des années 1990 38.

La perspective de l’euro a éliminé le risque de dévaluation de leur dette. En 1999, les rendements à long terme en Italie et en Espagne avaient baissé de plus de 8 points de pourcentage depuis le début de la décennie, pour s’établir à environ 4  %, contre une baisse d’environ 3 points de pourcentage aux États-Unis 39.

Puis, au cours de la première décennie de l’euro, la croissance a suivi. La baisse des taux a stimulé l’activité surtout dans la périphérie, à mesure que les capitaux affluaient du cœur de la zone et que le crédit et l’investissement se développaient. De 1999 à 2007, la zone euro a crû d’un peu plus de 2  % par an en termes réels, un peu en deçà des 3  % sur lesquels reposaient les règles budgétaires 40. 

Cette croissance a maintenu r à proximité de g  : au cours de ces années, l’écart entre le taux d’intérêt moyen de la dette publique de la zone euro et la croissance nominale s’est établi en moyenne à 0,6 point de pourcentage 41. La banque centrale pouvait remplir son mandat au moyen du seul taux directeur, et son indépendance n’a pas été sérieusement mise à l’épreuve.

Mais la construction présentait des signes d’alerte.

La croissance provenait davantage du crédit et de la convergence que des réformes du marché unique sur lesquelles le cadre avait misé. Les excédents primaires de la fin des années 1990 traduisaient un effort exceptionnel pour se qualifier pour l’euro  : ils étaient très supérieurs à la moyenne observée depuis 1960, qui était proche de zéro 42. Une fois ces excédents dissipés, la stabilité de la dette dépendrait de la capacité de la croissance à suivre le rythme des taux d’intérêt.

Pendant une décennie, la construction a donc tenu. Mais elle n’avait pas encore été éprouvée par une période au cours de laquelle r et g s’écarteraient l’un de l’autre.

Les années 2010  : la banque centrale agit pour protéger la construction

La crise financière, puis la crise des dettes souveraines qui l’a suivie, ont constitué cette épreuve.

La croissance qui reposait sur le crédit a disparu. Et les taux d’intérêt ont de nouveau divergé d’un pays à l’autre, les investisseurs se mettant à douter des finances publiques de plusieurs pays. L’écart entre r et g sur la dette de la zone euro s’est creusé pour atteindre 2,8 points de pourcentage sur la période 2008-2011 43.

La croissance s’effondrant et r s’éloignant de g, les autorités macroéconomiques ont dû intervenir et prendre en charge la croissance. Au cours de la première phase de la crise financière, les gouvernements l’ont fait. En 2009 et 2010, les politiques budgétaire et monétaire étaient toutes deux fortement expansionnistes 44.

Mais dès le début de la crise des dettes souveraines, les gouvernements s’en sont remis à la leçon des années 1990, selon laquelle l’assainissement budgétaire ferait baisser les taux d’intérêt. Certains sont allés plus loin, convaincus qu’il stimulerait aussi la croissance en rétablissant la confiance dans les finances publiques 45.

L’orientation budgétaire s’est donc fortement resserrée. Entre 2010 et 2013, le solde corrigé des variations conjoncturelles de la zone euro s’est resserré de 3,7  % du PIB 46. Pire, cela concernait aussi des pays qui ne subissaient pas la pression des marchés.

Or les conditions étaient désormais différentes. Dans les années 1990, le secteur privé s’était développé à mesure que les taux d’intérêt baissaient. En 2010, les banques et les entreprises se désendettaient et ne pouvaient combler le vide laissé par l’État, si bien que les multiplicateurs budgétaires étaient exceptionnellement élevés 47.

Il en a résulté que l’assainissement a pesé sur la croissance davantage que sur les taux d’intérêt. Du deuxième trimestre 2011 au premier trimestre 2013, la croissance a été nulle ou négative pendant huit trimestres consécutifs. La production de la zone euro se situait alors environ 3,5  % en deçà de son potentiel. Selon des simulations de la BCE, si la politique budgétaire avait contré le ralentissement, ce déficit de production aurait été environ deux fois moins important 48.

Cette même faiblesse de la demande s’est répercutée sur la politique monétaire, car son effet était désinflationniste pour l’ensemble de la zone euro. L’inflation sous-jacente est tombée à 0,6 % en janvier 2015, et les anticipations d’inflation à plus long terme ont reculé à environ 1,5 %. Rétablir la stabilité des prix exigeait que la politique monétaire devienne très expansionniste.

La faiblesse de la croissance est ainsi entrée dans le champ des préoccupations de la banque centrale. Aucune autre politique ne soutenant la demande, relancer l’économie était le canal par lequel la politique monétaire pouvait ramener l’inflation à sa cible. Cela a obligé la banque centrale à agir à une échelle, et avec des instruments auxquels elle n’avait jamais eu recours.

Les taux ont été abaissés à zéro, puis en dessous. Si les marchés pensent que zéro est un plancher, alors, une fois les taux à zéro, ils ne peuvent plus que monter, et cette anticipation se reflète dans l’ensemble de la courbe des taux. La suppression de ce plancher a donc eu un effet supérieur à ce que laissait supposer l’ampleur des baisses. À son apogée, la politique de taux négatifs aurait ajouté, selon les estimations, environ 0,3 point de pourcentage à la croissance annuelle du PIB et 0,2 point à l’inflation 49.

Pour agir sur les taux à plus long terme, la banque centrale a acheté des actifs, surtout des obligations d’État. Cela passait par un canal que Brunner, au cours de sa longue collaboration avec Allan Meltzer, avait contribué à développer  : la politique monétaire agit par l’intermédiaire des prix relatifs de l’ensemble des actifs, et non par un taux d’intérêt unique 50.

Les actifs sont des substituts imparfaits les uns des autres. Lorsque la banque centrale achète des obligations à long terme, les investisseurs qui les vendent se reportent sur d’autres actifs  : obligations d’autres États membres, obligations bancaires, dette d’entreprises. La prime baisse sur l’ensemble de ces actifs, et les conditions de financement s’assouplissent dans toute l’économie 51. Dans la zone euro, où le marché des obligations d’État est fragmenté selon des lignes nationales, cet effet est même plus fort.

Ces mesures ont atteint leurs objectifs. À leur apogée, elles ont abaissé les taux d’intérêt à long terme d’environ 140 à 150 points de base 52. D’après les estimations de la BCE, elles expliquent plus d’un quart de la croissance de la zone euro entre 2015 et 2019. Sans elles, environ deux millions et demi de personnes de moins auraient eu un emploi, et l’inflation serait devenue négative en 2016 53. 

La crainte, à l’époque, était celle d’une dominance budgétaire. Elle était infondée, en principe comme en pratique.

Elle était infondée en principe, car les fondateurs du traité ont clairement tracé la ligne  : la banque centrale ne peut pas prêter aux gouvernements, mais elle peut acheter et vendre leurs titres sur le marché pour conduire la politique monétaire. Ce qui distingue les deux, c’est la finalité 54.

L’inflation étant très inférieure à la cible et en baisse, les achats de titres étaient indispensables pour remplir le mandat. Il s’agissait d’un exercice de dominance monétaire. Si l’inflation est un phénomène monétaire, la responsabilité en incombe à la banque centrale, qu’elle soit trop élevée ou trop basse. La BCE a pleinement assumé cette responsabilité, comme l’avaient voulu les fondateurs.

La Cour de justice de l’Union européenne a adopté la même position. Elle a jugé que ces achats relevaient de la politique monétaire et, compte tenu des garanties dont ils étaient assortis, ne violaient pas l’interdiction du financement monétaire 55.

La crainte était également infondée en pratique. Les achats n’ont pas entraîné la banque centrale dans l’orbite de la politique budgétaire. Ils ont supprimé la condition dans laquelle la dominance budgétaire prend racine : un ratio d’endettement qui augmente de lui-même parce que r dépasse g, et, avec lui, la pression en faveur de la monétisation.

En abaissant le coût de l’emprunt et en soutenant la croissance, la politique monétaire a contribué à inverser l’écart entre r et g, qui s’est établi en moyenne à moins 1 point de pourcentage entre 2015 et 2019 56. Les déficits se réduisant à mesure que l’économie se redressait, cela a suffi à faire baisser le ratio d’endettement de la zone euro de 93  % du PIB en 2014 à 84  % en 2019.

Ces achats n’ont pas non plus lié les mains de la banque centrale lorsque l’inflation est revenue, comme certains le craignaient. En 2022, elle a relevé ses taux au rythme le plus rapide de son histoire, alors même qu’elle détenait un important portefeuille d’obligations et subissait des pertes sur celui-ci 57.

C’est l’indépendance, correctement exercée, qui a protégé la construction et maintenu la séparation entre politique monétaire et politique budgétaire.

Mais une banque centrale qui porte la croissance n’est pas un arrangement durable, et cet arrangement ne tient plus aujourd’hui.

Aujourd’hui : des taux mondiaux, une croissance locale

Deux forces sont aujourd’hui à l’œuvre, que la banque centrale ne peut pas, ou ne doit pas, compenser.

Premièrement, les taux d’intérêt à long terme de la zone euro augmentent, et de plus en plus pour des raisons qui échappent au contrôle de l’Europe.

Ces derniers mois, ils ont atteint leur plus haut niveau depuis une quinzaine d’années, en évoluant au même rythme que les rendements des bons du Trésor américain. Cela s’inscrit dans une évolution de plus long terme. Les rendements à long terme des économies avancées évoluent désormais de façon bien plus étroitement liée qu’à l’époque où l’euro a été conçu 58. Et l’an dernier, les facteurs mondiaux ont davantage façonné l’extrémité très longue de la courbe de la zone euro qu’au cours de toute autre année de la dernière décennie 59.

La construction n’avait pas prévu cela. Elle supposait que les gouvernements qui maintenaient leurs finances en ordre seraient récompensés par un coût d’emprunt plus faible.

La discipline budgétaire reste importante, mais elle ne peut pas protéger un gouvernement des variations des taux d’intérêt mondiaux. Désormais, même un gouvernement aux finances saines ne peut pas entièrement maîtriser le coût de ses emprunts.

Une partie de la hausse des rendements reflète l’inflation. Des chocs d’offre mondiaux ont de nouveau fait monter l’inflation, dernièrement par la hausse des prix de l’énergie provoquée par le conflit avec l’Iran et par la perte de capacités de raffinage en Russie et au Moyen-Orient.

Comme les rendements à long terme reflètent l’inflation attendue sur la durée de vie d’une obligation, une inflation plus élevée les fait monter directement.

La plus grande part reflète l’offre de dette, issue avant tout de la politique budgétaire, devenue procyclique dans presque toutes les grandes économies, et plus encore aux États-Unis. Cette année, les États-Unis afficheront un déficit proche de 6  % du PIB et, à politiques inchangées, leur dette dépassera d’ici 2030 son record de l’après-guerre 60.

L’emprunt privé puise dans le même réservoir de capitaux. Les plus grandes entreprises technologiques américaines devraient à elles seules investir près de 800 milliards de dollars cette année, principalement dans des centres de données pour l’IA, soit environ un sixième de l’investissement annuel total des entreprises américaines. L’investissement mondial dans les centres de données pourrait dépasser 3 000 milliards de dollars d’ici 2030 61. Une grande partie est financée par l’endettement  : les émissions obligataires liées à l’IA pourraient atteindre environ 300 milliards de dollars cette année, soit à peu près un tiers des émissions nettes d’obligations d’entreprises américaines 62.

L’Europe contribue elle aussi à l’offre de dette, avec l’expansion budgétaire allemande et un déficit français supérieur à 5  % du PIB. Il est peu probable que cette tendance s’inverse. À politiques inchangées, le FMI évalue à environ 4,5  % du PIB d’ici 2040 les dépenses supplémentaires auxquelles les économies avancées d’Europe devront faire face au titre du vieillissement, de la défense et de la transition climatique. Cela représente une hausse environ trois fois plus rapide qu’au cours des deux décennies précédant la pandémie 63.

Ayant davantage de dette à long terme à détenir, les investisseurs exigent une prime plus élevée pour la détenir.

Dans les années 2010, les achats de la banque centrale ont comprimé la prime de terme, maintenant les rendements à long terme de la zone euro bien en deçà de ceux des États-Unis. Aujourd’hui, avec une inflation supérieure à la cible, elle ne peut plus le faire. Au contraire, en dénouant ses achats passés, elle accroît la prime de terme, de 20 points de base supplémentaires dans la zone euro d’ici la fin de la décennie 64.

Deuxièmement, la croissance de la zone euro est désormais inférieure au taux d’intérêt auquel elle est confrontée à l’échelle mondiale.

L’impulsion immédiate des déficits accrus et de l’investissement dans l’IA se fait surtout sentir aux États-Unis, qui ont aussi davantage à gagner d’une accélération de la croissance de la productivité si l’IA tient ses promesses. L’Europe importe la totalité de la hausse des taux, mais seulement une fraction de la croissance.

Cet écart n’apparaît pas encore dans la charge d’intérêts. La dette émise pendant la décennie de taux bas porte encore des coupons faibles, si bien que le taux moyen payé par les gouvernements, environ 2,25  %, reste nettement inférieur à une croissance nominale d’environ 3,5  % 65. 

Mais chaque année, environ un sixième de cette dette est refinancé aux taux actuels, et le taux moyen augmente en conséquence. La Commission prévoit qu’au début de la prochaine décennie, le taux d’intérêt moyen de la dette de la zone euro dépassera le taux de croissance 66.

Si les tendances actuelles se poursuivent, la croissance n’augmentera pas suffisamment pour combler l’écart. Année après année, les réformes censées apporter la croissance sont restées inachevées.

Le marché unique des services est un objectif depuis 1985  ; pourtant, au cours des vingt dernières années, les obstacles aux échanges de services au sein de l’Europe n’ont pas diminué plus vite que ceux auxquels se heurtent les entreprises extérieures 67.

L’union des marchés des capitaux est à l’ordre du jour depuis plus de dix ans, et depuis 2014, les frictions auxquelles se heurte un épargnant qui investit en actions dans un autre pays de la zone euro ont diminué deux fois moins que celles liées à un investissement aux États-Unis 68.

Enfin, la croissance de la productivité dans la zone euro est restée loin derrière celle des États-Unis. Depuis 1999, la production horaire a progressé à un rythme environ deux fois moins rapide qu’aux États-Unis, et depuis 2019 les taux de croissance ont encore divergé  : 0,3  % par an dans la zone euro contre 1,8  % aux États-Unis 69.

Le besoin de croissance, et ce que peut faire la politique monétaire

Le FMI a récemment exposé ce qui attend l’Europe si elle reste sur sa trajectoire actuelle.

Si les gouvernements financent leurs besoins de dépenses accrus sans nouvel assainissement ni réformes, le ratio d’endettement européen moyen atteint 130  % du PIB d’ici 2040. Pondéré par la taille des économies, il atteint 155  % 70.

Un certain assainissement budgétaire à moyen terme est inévitable. Mais s’il doit passer uniquement par des réductions de dépenses et des hausses d’impôts, il a peu de chances de produire le résultat nécessaire.

Au cours des trois dernières décennies, un épisode d’assainissement typique en Europe a représenté au total 3 à 4  % du PIB. En pondérant les pays par la taille de leur économie, ceux qui doivent s’ajuster devraient aujourd’hui améliorer leur solde primaire d’environ 6 à 7  % du PIB, soit près de deux fois plus 71. Et même l’effort le plus modeste n’a jamais été politiquement facile.

La capacité des gouvernements à mener cet assainissement dépend donc de la croissance. Des deux forces qui déterminent la dette, le taux d’intérêt est de plus en plus fixé hors d’Europe. La croissance est celle sur laquelle l’Europe peut encore agir.

Un demi-point de pourcentage de croissance supplémentaire par an, maintenu jusqu’en 2040, avec une partie des recettes supplémentaires épargnée, permettrait à l’Europe de parcourir environ un tiers du chemin vers une trajectoire d’endettement soutenable. L’effort restant serait alors proche de ce que l’Europe a déjà su accomplir 72.

Une croissance de cet ordre est à portée de main. Une adoption rapide de l’IA pourrait ajouter jusqu’à 0,4 point de pourcentage à la croissance de la productivité globale des facteurs au cours de la prochaine décennie 73, et les réformes nationales et celles du marché unique pourraient ensemble ajouter environ un demi-point de pourcentage supplémentaire par an 74.

Sans cette croissance, les ratios d’endettement continueront d’augmenter d’eux-mêmes, et la tentation sera de les financer par la banque centrale. L’histoire donne à penser que, placés devant le choix entre un resserrement budgétaire majeur et le financement monétaire, les gouvernements se sont plus souvent tournés vers la banque centrale qu’ils n’ont pris eux-mêmes les décisions difficiles.

Que peut donc faire la politique monétaire ? La première priorité est de maîtriser l’inflation

Dans une phase de détérioration de la dynamique de la dette, les marchés commenceront à mettre à l’épreuve l’engagement de la banque centrale. S’ils en viennent à douter que la stabilité des prix prime sur le financement des États, la prime d’inflation réapparaîtra, le coût de l’emprunt augmentera et les situations budgétaires se dégraderont.

Ce cycle peut s’auto-entretenir. Des finances publiques plus fragiles renforcent l’anticipation d’une monétisation future de la dette. Cette anticipation relève les anticipations d’inflation, qui font de nouveau monter le coût de l’emprunt, ce qui fragilise encore davantage les finances publiques. À la limite, la banque centrale ne pourrait plus relever ses taux sans alimenter les anticipations de monétisation 75.

La seconde priorité est d’éviter d’affaiblir la croissance plus que nécessaire. Face à des chocs inflationnistes, la politique monétaire ne peut pas aujourd’hui prendre en charge la croissance, mais elle peut veiller à ce que la trajectoire des taux directeurs ne soit pas plus élevée que ne l’exige la stabilisation de l’inflation à moyen terme. Cela est compatible avec la priorité donnée à la stabilité des prix.

L’enjeu est important, car la croissance est sensible à la trajectoire attendue des taux. Selon les estimations, la hausse des taux courts attendus depuis la fin de l’année dernière réduira la croissance de 1,1 à 1,3 point de pourcentage au total sur la période 2026-2028 76. Ces estimations sont antérieures à la nouvelle hausse des taux attendus intervenue depuis la mi-août.

Les effets d’un resserrement monétaire peuvent aussi durer plus longtemps que le resserrement lui-même. La croissance de la productivité est généralement considérée comme le domaine réservé des politiques structurelles et budgétaires, insensible à la politique monétaire. Pourtant, aux États-Unis comme dans la zone euro, environ la moitié de la croissance de la productivité depuis 1999 provient de l’approfondissement du capital, qui dépend du coût du capital. En pesant sur l’investissement et l’innovation, une politique restrictive peut abaisser la productivité et la production potentielle pendant un certain temps 77. Avec une croissance potentielle à peine supérieure à 1  % 78, l’Europe dispose d’une faible marge d’erreur.

Lorsque les chocs sont fréquents et complexes, trouver la bonne trajectoire des taux est en grande partie une question de communication : les marchés doivent comprendre comment la banque centrale réagira dans chaque scénario.

La raison en est que les marchés n’intègrent pas dans les prix une trajectoire unique des taux d’intérêt. Ils intègrent toutes les trajectoires qu’ils jugent possibles, pondérées par leur probabilité, et la trajectoire des taux observée aujourd’hui en reflète la moyenne.

Si les marchés savent comment la banque centrale réagira, l’essentiel de ce poids se concentre sur une seule trajectoire. Dans le cas contraire, ils doivent envisager d’autres réactions : par exemple, que face à des chocs d’offre, les banques centrales se contentent de relever leurs taux au rythme de l’inflation globale. Cette possibilité tire la moyenne vers le haut, et la trajectoire attendue des taux peut finir par être plus élevée que ne l’exige la stabilité des prix.

Il est important, surtout à un moment où les facteurs mondiaux jouent un rôle accru dans la hausse des rendements en Europe, de veiller à ce que la trajectoire attendue des taux directeurs reflète les intentions de la banque centrale, et non l’incertitude quant à sa manière de réagir.

L’importance accordée aujourd’hui à la communication montre clairement que la compétence la plus nécessaire est la capacité à expliquer.

Une voie vers le renouveau européen

Le principal moteur de la croissance à long terme, à savoir le développement et la diffusion des nouvelles technologies, échappe à l’influence de toute banque centrale. La croissance devrait devenir un objectif explicite partagé par tous les gouvernements.

La réponse habituelle de l’Europe, chaque pays agissant de son côté, ne suffira pas dans le monde auquel elle est désormais confrontée. Les réformes nationales restent importantes, mais elles ne peuvent fournir l’échelle dont dépendent désormais la technologie, et donc la croissance. Seule l’intégration le peut.

Des travaux récents montrent ce que coûte l’absence d’échelle 79. Entre 2008 et 2023, l’écart entre la valeur des entreprises cotées américaines et européennes est passé d’environ 3 000 milliards à 34 000 milliards de dollars. Cet écart n’est pas le fait de quelques entreprises vedettes ni de différences sectorielles. Il est le plus marqué parmi les jeunes entreprises et dans les secteurs où les rendements d’échelle sont les plus élevés.

Ces mêmes travaux en désignent la cause. Les entreprises européennes croissent encore au rythme de leur économie d’origine : une hausse de 1 % du PIB d’un pays est associée à une hausse de 0,8 % du chiffre d’affaires de ses entreprises, tandis que le chiffre d’affaires des entreprises américaines est sans rapport avec la taille de leur État d’origine.

Les réformes supranationales sont donc devenues le levier le plus important pour la croissance. Un plan détaillé de mise en œuvre de ces réformes a été présenté dans le rapport sur la compétitivité européenne, et une grande partie de celui-ci figure désormais dans la feuille de route commune de l’Union 80. La première chose à faire est de mettre en œuvre cette feuille de route.

Cela permettra aussi de financer les investissements dont l’Europe a besoin dans la technologie, les énergies propres et la défense, à un moment où les finances publiques sont contraintes.

Achever le marché unique et l’union des marchés des capitaux augmenterait le rendement du capital en Europe, qui, pour les grandes entreprises européennes, est inférieur d’environ un cinquième à celui observé aux États-Unis 81. Conjugué à une politique monétaire qui ne maintient pas les taux plus haut que nécessaire, cela permettrait au secteur privé de prendre en charge une plus grande part de l’investissement.

Une plus grande part de l’épargne abondante de l’Europe pourrait alors être investie sur place, et davantage d’épargne étrangère pourrait être attirée, à l’heure où les investisseurs cherchent à se diversifier hors des actifs américains. L’an dernier, les émissions internationales de dette en euros ont atteint leur plus haut niveau depuis l’introduction de la monnaie unique, et les entrées de capitaux étrangers en portefeuille ont été proches de leurs records historiques 82.

Une croissance plus rapide améliorerait à son tour l’équilibre entre croissance et taux d’intérêt, ce qui dégagerait des marges pour l’investissement public sans compromettre la soutenabilité de la dette. Et la marge de manœuvre budgétaire serait encore accrue si cet investissement était affecté au niveau, national ou européen, où il est le plus efficace.

L’IA en est aujourd’hui l’un des exemples les plus clairs. Un accès sécurisé aux capacités de calcul profite à tous les Européens, et pourtant ces capacités sont insuffisantes lorsque chaque pays agit seul. L’Union accueille moins de 5  % des capacités mondiales de calcul pour l’IA. Selon une étude récente, porter cette part à 15  % d’ici 2030, soit à peu près le poids de l’Union dans l’économie mondiale, nécessiterait environ 1 300 milliards d’euros d’investissements 83.

La part publique nécessaire pour réduire le risque de cet investissement, estimée à environ 100 milliards d’euros, se prête tout particulièrement à un financement par le budget européen. Même la totalité de ce montant ne représenterait qu’environ 5  % du prochain budget, actuellement en cours de négociation, et épargnerait les budgets nationaux pendant leur assainissement 84. Cette somme est tout à fait à notre portée.

La condition de Brunner reste valable  : une banque centrale ne peut préserver la stabilité de la monnaie que si les gouvernements maîtrisent leur dette 85. Ce qui a changé, c’est la manière de remplir cette condition. Un cadre budgétaire ne peut y parvenir seul lorsque la croissance est faible.

Plus l’intégration progresse, plus la croissance peut se maintenir solidement au-dessus des taux d’intérêt, et mieux la banque centrale sera protégée des pressions politiques. Croissance et indépendance se renforcent alors mutuellement.

Il y a une génération, l’Europe s’est dotée d’une constitution monétaire qui a résisté à toutes les crises depuis. Elle repose sur une banque centrale indépendante ayant pour priorité claire la stabilité des prix, et sur la discipline budgétaire. Ce cadre reste le bon.

Mais pour que cette constitution perdure, les législateurs, au niveau national comme européen, doivent désormais assumer pleinement la responsabilité de la croissance en tant qu’objectif de l’Union. S’ils le font, ils mettront l’Europe sur la voie de son renouveau.

L’article Selon Mario Draghi l’Europe ne peut plus vivre sans croissance est apparu en premier sur Le Grand Continent.

Texte intégral (4838 mots)

Testez le Grand Continent. Les idées et les analyses qu’on ne trouve nulle part. Mais que vous verrez bientôt partout. Dans votre boîte mail à partir de 8 euros par mois

Hélène Rey, vous avez présidé le groupe de travail sur les déséquilibres mondiaux lors du dernier G7. Pourriez-vous nous expliquer pourquoi, au-delà de l’aspect technique, il s’agit de l’une des clefs de ce moment géopolitique à l’intersection avec la mondialisation ? 

Hélène ReyLes déséquilibres mondiaux sont les déséquilibres des comptes courants. Un pays en excédent prête au reste du monde, un pays en déficit lui emprunte, par exemple pour consommer ou importer. Les États-Unis en sont l’exemple typique : depuis longtemps, ils consomment plus qu’ils ne produisent et financent la différence en empruntant à l’étranger.

En face, il faut bien que quelqu’un prête, c’est-à-dire exporte les biens que les Américains consomment. C’est en grande partie la Chine. En 2025, selon les données douanières, elle a exporté pour 1 200 milliards de dollars de biens, absorbés par les États-Unis, l’Europe et de plus en plus par les économies émergentes.

L’Europe occupe une position intermédiaire. Son petit excédent, en baisse, reflète une épargne légèrement supérieure à l’investissement. Le déséquilibre se joue donc surtout entre les États-Unis et la Chine, mais l’Europe n’en est pas moins touchée.

Pourquoi faut-il s’en inquiéter ?

Parce que l’histoire montre que les grands déséquilibres, comme cela a été le cas en 1985 ou 2007, finissent en tensions internationales. Quand un pays comme la Chine exporte massivement, il déstabilise la capacité industrielle des pays importateurs. Lorsque ces exportations deviennent aussi perturbatrices qu’aujourd’hui, elles nourrissent le protectionnisme.

L’autre risque est financier. Ces flux commerciaux ont pour contrepartie des flux de capitaux : on accumule des créances, des positions de financement, parfois avec effet de levier. Quand les volumes sont très élevés et qu’on ne sait plus bien qui finance quoi, l’instabilité menace. C’est ce qui s’est produit en 2007-2008 : d’énormes déséquilibres financés en partie par l’Asie, un important déficit américain, puis une crise majeure. Les mêmes acteurs sont toujours là, et ce type de risque peut se reconstituer.

En 2007, pourtant, l’Europe ne s’inquiétait pas de ses propres excédents. N’y a-t-il pas deux poids, deux mesures dans l’analyse que nous faisons du développement chinois  ?

La Chine pourrait effectivement nous le reprocher. Et il faut reconnaître que ne pas avoir vu le risque financier monter il y a vingt ans n’est pas une réussite. Au début des années 2000, le système portait trop de leviers, notamment pour financer l’immobilier américain. En Europe aussi, des pays déficitaires en plein boom immobilier, comme l’Espagne ou l’Irlande, étaient financés par les économies du cœur de la zone.

La crise de 2008, la plus grave depuis les années 1930, a touché les États-Unis puis l’Europe. Ces pays ont été contraints de passer en excédent au prix d’un ajustement macroéconomique très douloureux ; la Grèce, cas un peu différent, a vécu la même épreuve. La leçon de cette période, c’est qu’il faut prendre ces grands déséquilibres très au sérieux.

Que proposez-vous ?

Mon argument central, élaboré dans le rapport que nous avons rendu au G7, est que, pour corriger ces déséquilibres, il faut corriger les politiques macroéconomiques qui les produisent.

Aux États-Unis, c’est une dépense budgétaire excessive dans une économie où la demande est déjà forte. En Chine, c’est une structure d’investissement faussée, tournée vers l’industrie et l’exportation, au détriment des services. La consommation des ménages chinois est comprimée : trop d’investissement dans l’industrie manufacturière et dans certains secteurs technologiques, mais pas assez dans les services ni vers la consommation.

Si ces deux modèles ne se rééquilibrent pas, et si l’Europe n’accélère pas son investissement productif et sa croissance, les déséquilibres persisteront. On accumulera alors des vulnérabilités financières d’un côté, des tensions commerciales de l’autre, le tout difficiles à gérer.

Pierre Wunsch, vous avez évoqué un retour de l’« eurosclérose » des années 1970-1980 86. Le diagnostic n’est-il pas exagéré ?

Pierre WunschNotre papier est construit en deux temps : la répétition, puis la rupture. On pourrait copier-coller des passages du rapport Draghi dans des rapports des années 1970 ou 1980 : c’est le même récit d’une Europe à la traîne, trop réglementée, qui innove et croît trop peu. Depuis quarante ou cinquante ans, le débat européen répète les mêmes messages, avec toujours la même réponse : « plus d’Europe » et de grands plans, sans jamais vraiment résoudre le problème.

Tout n’a pas été négatif. Après les chocs pétroliers, nous avons fait un choix clair : le marché unique, l’ouverture commerciale, une politique de concurrence stricte et pas de politique industrielle, parce que les tentatives de sauver de vieilles industries avaient coûté cher sans succès. Un consensus s’est formé, à gauche comme à droite, pour s’en remettre aux marchés. La politique commerciale a été déléguée à la Commission, qui négociait au nom des États membres en appliquant le manuel du libre-échange.

Cela a plutôt bien fonctionné. Dans un monde fondé sur des règles, l’Europe, dont la prise de décision est complexe avec 27 États, le Conseil et le Parlement, était dans son élément. Nous y excellions même, au point d’exporter nos normes au reste du monde : c’est l’« effet Bruxelles ».

Mais nous avons continué à manquer les vagues d’innovation. La stratégie de Lisbonne devait faire de nous le continent le plus innovant du monde ; nous ne le sommes pas. Nous sommes absents des « Sept Magnifiques », et aujourd’hui, dans l’IA et la robotique, les États-Unis et la Chine sont en tête, l’Europe au mieux troisième. Reste à savoir si être troisième est si grave : cela dépendra de la structure de ces marchés et de la banalisation ou non de l’IA.

Qu’est-ce qui a changé, alors ?

Nous passons d’un monde fondé sur des règles à un monde transactionnel. Chaque jour apporte son lot de décisions qui ne relèvent d’aucune règle, alors que l’Europe se situe à l’extrême inverse : chez nous, tout est régi par des règles.

Les choix qui ont fonctionné hier ne peuvent plus s’appliquer tels quels. D’abord parce que l’autonomie stratégique compte désormais l’accès aux terres rares. Ensuite, à cause de nos règles en matière climatique : produire de manière décarbonée nous rend non compétitifs dans certains secteurs, notamment l’industrie lourde.

Nous voulons donc produire là où nous n’avons pas d’avantage comparatif naturel, ce que ne permet pas une solution de pur marché. Il faut trouver une voie intermédiaire, être en quelque sorte « à moitié enceinte » : respecter les règles en général, mais disposer d’instruments pour les cas où nous ne pourrons pas le faire, qu’il s’agisse de subventions, de politique industrielle ou de barrières commerciales. Le commerce doit rester fondé sur des règles, avec des limites à la politique industrielle pour éviter la surenchère entre pays européens, mais il faudra parfois s’en écarter. Toute la difficulté est de concilier quarante ans de respect des règles avec un président des États-Unis comme Donald Trump qui invente chaque jour quelque chose de nouveau.

Faut-il assumer une préférence européenne ?

Il faut surtout rouvrir le débat sur la base d’arguments. L’ancien équilibre ne fonctionne plus, mais il ne faut pas jeter le bébé avec l’eau du bain : l’intervention doit rester exceptionnelle et encadrée par des règles claires. Il faut ensuite évaluer l’efficacité des outils. Une préférence pour la production locale peut être pertinente dans certains secteurs, mais pas forcément dans tous. C’est aux économistes de comparer les instruments au cas par cas.

Comment l’Europe devrait-elle traiter avec les États-Unis ?

Pour répondre, je vais prendre un exemple. Donald Trump se rend en Écosse, voit des éoliennes près de son golf, les déteste et envisage d’instaurer des droits de douane pour cette raison. Pour nous, des éoliennes à proximité d’un golf n’ont rien à voir avec le commerce. Pour lui, tout est lié à tout. L’Europe a toujours traité le commerce, la défense et l’environnement comme des domaines séparés. Mais face à quelqu’un qui joue toutes ses cartes et dit à Zelensky « vous n’avez pas les cartes », cela ne fonctionne plus.

Il faut trouver une voie intermédiaire, être en quelque sorte « à moitié enceinte » : respecter les règles en général, mais disposer d’instruments pour les cas où nous ne pourrons pas le faire.

Pierre Wunsch

Nous devons casser ces silos et constituer notre propre jeu de cartes en reliant défense, commerce et environnement, ce que nous avons très peu fait jusqu’à présent. Il faut aussi définir notre positionnement géopolitique entre les États-Unis et la Chine, un exercice que nous avons longtemps évité. La Russie fait la guerre à l’Ukraine, nous soutenons l’Ukraine et la Chine soutient la Russie. Autrefois, ces sujets restaient séparés. Aujourd’hui, la question se pose : peut-on ignorer qu’un pays censé respecter nos règles communes est aussi le meilleur allié de notre pire ennemi ?

L’Europe dispose-t-elle des instruments pour répondre ?

Hélène ReyEn ce qui concerne le commerce, je plaiderai pour un ordre davantage fondé sur des règles. Nous avons profité de l’ordre multilatéral depuis la Seconde Guerre mondiale, et il est facile de s’en affranchir quand on est le plus grand acteur commercial.

Mais dès l’origine, les règles du GATT, puis de l’OMC, ont reconnu qu’un libre-échange complet ne serait jamais politiquement soutenable. Les afflux soudains d’importations peuvent causer trop de dégâts. C’est pourquoi ces règles prévoient des clauses pour y répondre.

Il y a l’antidumping, bien connu, et les mesures antisubventions, assez étroites, qui ne couvrent qu’une petite partie des exportations chinoises. Il y a surtout la clause de sauvegarde qui, dans l’esprit même du GATT, autorise des droits de douane ou des quotas face à un afflux d’importations qui nuit à l’économie. Devenue trop lourde à mettre en œuvre, elle est de moins en moins utilisée.

Notre rapport propose de revenir à cet esprit initial et de faciliter son utilisation. Elle protège temporairement une économie, le temps qu’elle s’adapte. Elle est également non discriminatoire, car fidèle au principe de la nation la plus favorisée, et s’applique à toutes les importations d’un secteur, ce qui la rend plus acceptable politiquement. C’est sur le plan juridique qu’elle reste lourde et c’est là qu’il faut l’améliorer.

Les États-Unis jouent un autre jeu, mais une part considérable du commerce mondial ne les concerne pas. Si le reste du monde se coordonne, respecte les règles et les ajuste dans l’esprit du GATT sans les abandonner, ces tensions seront considérablement réduites.

Et face à la coercition économique ?

Hélène ReyC’est l’autre versant : le monde où « je peux vous contraindre parce que vous dépendez de moi ». L’Europe doit s’en protéger en identifiant les points d’étranglement de l’économie mondiale, ces nœuds clefs dont nous dépendons. Ce sont par exemple le dollar dans le système financier international ou les terres rares et les minerais critiques nécessaires à l’électrification, qui sont largement contrôlés par la Chine.

C’est une autre forme de défense : diversifier ses approvisionnements avec ses alliés ou produire soi-même afin d’empêcher ces dépendances de se former dans nos chaînes de valeur. C’est ce qu’on observe actuellement, aux États-Unis comme en Europe.

Il n’existe pas de consensus européen sur la Chine, et l’industrie allemande tient encore à son accès au marché chinois, même si c’est de moins en moins le cas. Comment avancer ?

Pierre WunschC’est précisément ce qui rend ces questions compliquées, même lorsque l’Europe disposait déjà de certains instruments. Longtemps, ces sujets n’étaient tout simplement pas discutés ; nous nous étions habitués à ce système. Il faut maintenant reconsidérer l’usage de ces outils.

Un journaliste japonais m’a récemment demandé si l’Europe allait exclure des entreprises japonaises de son marché au nom de ses règles. La situation n’est pas comparable. Se donner du temps face à la concurrence de nombreux pays est une chose ; faire face à un seul pays très grand qui ne respecte pas les règles en est une autre.

La Chine n’est pas une économie de marché et elle a mené une politique industrielle visant à dominer certains secteurs. Le premier « choc chinois » a touché certains pays, comme le Portugal, bien plus que le reste de l’Europe. Aujourd’hui, la Chine a une politique industrielle pour tout et ne s’en cache pas : elle veut être autonome dans tous les domaines et ne plus rien importer.

On débat pour savoir si elle manipule son taux de change, mais les données chinoises comportent des zones d’ombre. Or, un pays ne peut pas avoir un avantage comparatif dans tous les secteurs sans manipuler fortement sa monnaie. Si la Chine battait tout le monde partout, cela se verrait dans les chiffres ; pour l’instant, ce n’est pas tout à fait le cas.

Ma position est donc la suivante : construisons des alliances et maintenons le libre-échange avec les partenaires qui respectent les règles, mais la Chine est un cas à part. Il ne faut pas se précipiter, car ces choix auront des conséquences. 

Le renminbi est-il donc considérablement sous-évalué ?

Hélène ReyOui, mais il faut comprendre pourquoi. L’excédent chinois s’explique par la combinaison de politiques menées à Pékin. Le secteur exportateur a bénéficié d’aides ciblées. En parallèle, une crise immobilière massive a fortement réduit la consommation des ménages, sans que des mesures de relance budgétaire à la hauteur soient prises, notamment dans les services.

Nous avons profité de l’ordre multilatéral depuis la Seconde Guerre mondiale, et il est facile de s’en affranchir quand on est le plus grand acteur commercial.

Hélène Rey

Dans une économie qui allie un immense secteur exportateur et une consommation intérieure très faible, le seul équilibre possible passe par un taux de change réel très sous-évalué. Les ménages en font les frais : leur consommation n’est pas soutenue et l’éclatement de la bulle immobilière a durablement amputé leur patrimoine.

Pourquoi Pékin ne change-t-il pas de cap ?

Une grande partie de la politique industrielle se décide au niveau régional et les dirigeants locaux sont incités à créer leurs propres champions, notamment dans le secteur des véhicules électriques. Or, les gouvernements régionaux tirent l’essentiel de leurs recettes de la taxation de la production industrielle locale. Quand un secteur est déclaré prioritaire, chaque région cherche donc à maximiser sa production, puis recommence avec le secteur suivant.

Ce mode de gouvernance est difficile à réformer, comme tout équilibre installé, en Chine comme en Europe ou aux États-Unis. La surproduction qui en résulte déprécie le renminbi en termes réels, moins par le taux de change nominal, qui reste assez stable, que par une déflation des prix à la production, comme c’est le cas dans l’automobile. Il ne suffira donc pas d’apprécier la monnaie : il faut traiter la cause, c’est-à-dire la combinaison des politiques.

Ce modèle peut-il durer ?

Pas indéfiniment, et Pékin le sait. À force d’exporter beaucoup et d’importer peu, les débouchés se réduisent, d’autant que les exportations pèsent de moins en moins dans l’économie chinoise. Si le reste du monde devient plus protectionniste, comme c’est le cas actuellement, la Chine se heurtera à un mur. Ajoutez à cela les inquiétudes concernant l’emploi : les germes d’un changement existent, il reste à savoir comment et quand.

La Commission s’oriente vers une politique industrielle plus active. L’Union en a-t-elle les moyens ?

Pierre WunschC’est tout le problème du budget. Faute de marge au niveau européen, la politique industrielle, dès qu’elle est autorisée, repart au niveau national. Dans le secteur de l’acier, par exemple, la Commission a autorisé les États membres à subventionner l’investissement vert. Résultat : la Belgique apporte une petite somme, l’Allemagne 700 millions. On prend alors le risque de fragmenter le marché unique, puisque les États se substituent à une Europe sans moyens.

Si le reste du monde devient plus protectionniste, comme c’est le cas actuellement, la Chine se heurtera à un mur.

Hélène Rey

Pour bien faire, il faudrait combiner outils commerciaux et outils industriels, en choisissant le plus efficace secteur par secteur, et je doute que le dispositif actuel le permette. Tant que le budget européen restera à son niveau actuel, une politique industrielle efficace à l’échelle de l’Union restera très limitée. On est contraint de choisir des instruments compatibles avec l’absence de moyens financiers, qui ne sont pas forcément les meilleurs. C’est pourquoi il faudra aussi aborder la question des droits de douane, sans les exclure d’emblée.

Les taux d’intérêt remontent sur les marchés obligataires. Faut-il y voir le signe avant-coureur d’une crise ?

Je dirais que cette hausse part d’une bonne nouvelle : une économie dynamique et un essor de l’investissement. Reste à savoir si ces investissements seront rentables. Après une longue période d’excès d’épargne mondiale, nous sommes brutalement passés à un manque d’épargne, ce qui exerce une pression sur les finances publiques.

Nous sommes d’accord sur la solution idéale : que les États-Unis et la Chine rééquilibrent leur épargne et leur investissement. La vraie question est la suivante : et s’ils ne le font pas ? L’instabilité s’accumulera alors dans un contexte de taux en hausse. Je m’inquiète pour les pays, y compris européens, qui ont de lourds déficits publics et aucune marge de manœuvre pour absorber un choc.

Je m’inquiète également de l’équilibre entre le marché unique, l’ambition climatique et le libre-échange. Je crains que des entreprises ferment des usines en Allemagne ou en Belgique pour les rouvrir aux États-Unis, au Moyen-Orient ou en Chine pour des raisons liées à notre politique climatique, sans pour autant que les émissions mondiales baissent. Ce serait un problème majeur, d’abord pour l’Allemagne, mais aussi sans doute pour la Belgique.

Des chefs d’entreprise m’ont confié qu’ils n’achetaient jamais d’équipements chinois, mais que la pression était devenue trop forte : les produits sont de bonne qualité et coûtent environ un tiers du prix européen. Comment expliquer aux salariés qu’ils perdent leur emploi au profit de produits chinois alors que la Chine soutient la Russie dans sa guerre contre l’Ukraine et accumule des excédents colossaux ? À terme, nous n’aurons plus de récit crédible et les conséquences politiques sont inquiétantes. Nous sommes d’accord sur la solution idéale, mais si elle reste lointaine, la période intermédiaire sera politiquement très dangereuse.

Quels sont les moteurs de cette hausse des taux ?

Hélène ReyIls sont multiples. Le boom de l’intelligence artificielle crée une forte demande d’investissement, non seulement aux États-Unis, mais aussi dans des économies telles que la Corée du Sud. Sur les taux courts, l’inflation reste persistante en raison des prix de l’énergie, et les banques centrales ont dû réagir, comme en 2022.

Côté emprunteurs, l’économie mondiale emprunte beaucoup : les géants du cloud se développent très rapidement et les États, à commencer par les États-Unis, empruntent massivement. Cela peut pousser les taux à la hausse. On ne constate pas encore d’effet d’éviction marqué, mais il faut le surveiller.

Si les capitaux affluent vers les États-Unis et que l’IA délivre des gains de productivité assez rapides, ce n’est pas un problème : de la valeur aura été créée. Le danger serait de revoir des montages financiers opaques, comme en 2007, qui finissent par s’effondrer et provoquer des effets domino. C’est ce risque qu’il faut guetter.

Face à Trump, Xi et Poutine, faut-il une industrie de défense européenne financée en commun ?

Pierre WunschSur le principe, je ne peux qu’être d’accord. Toutefois, j’ai travaillé sur la définition des besoins communs, jusqu’aux casques des soldats, et passer à des achats groupés entre 27 pays me semble trop ambitieux : c’était déjà très difficile entre la France et l’Allemagne. Je me méfie aussi de l’idée d’essayer pendant cinq ans pour voir, car dans certaines industries, les dégâts peuvent survenir rapidement. Ma prudence tient également à une politique commerciale qui a été perçue comme ayant trop peu protégé les perdants de la mondialisation.

L’emprunt commun peut donc être une solution ?

Pas en soi. Sans réformes structurelles, emprunter ne règle rien. Il faut chercher de nouveaux instruments de financement plutôt que de transposer à l’échelle européenne des outils nationaux. Je n’exclurais pas par exemple la mise en place de droits de douane modérés, qui apporteraient une certaine protection et des ressources pour financer ces politiques. Plus la politique industrielle et la politique de concurrence seront organisées au niveau européen, mieux ce sera ; sinon, on retombera dans le système des champions nationaux.

Comment expliquer aux salariés qu’ils perdent leur emploi au profit de produits chinois alors que la Chine soutient la Russie dans sa guerre contre l’Ukraine et accumule des excédents colossaux ?

Pierre Wunsch

Hélène ReyL’an dernier, avec plusieurs collègues, nous avons proposé qu’une coalition de pays emprunte en commun pour financer le rattrapage dans les domaines de la défense aérienne, du cloud militaire ou de la technologie quantique. Ces technologies ont du sens à l’échelle européenne : à quoi bon un satellite en Allemagne et un autre en France ? Elles bénéficient d’économies d’échelle et sont souvent à double usage.

L’emprunt commun financerait la phase de rattrapage d’une dizaine d’années. Ensuite, un financement structurel, par une dette ou un impôt européen, prendrait le relais pour répondre à des besoins plus modestes, une fois la dette initiale éteinte.

Où en est le dialogue au sein du G7 ?

Notre première tâche était d’établir un diagnostic commun, ce qui n’allait pas de soi. Certains voyaient dans ces déséquilibres une affaire de manipulation des changes, tandis que d’autres y voyaient une question de politique industrielle. Au terme de nombreux échanges, un diagnostic plus partagé a émergé : ce sont les combinaisons de politiques macroéconomiques qui expliquent leur persistance. Côté réponses, retrouver l’esprit des règles et redonner de la place à ces instruments a, je crois, inspiré en partie ce qui se fait aujourd’hui. Nous ne nous en attribuerons pas le mérite, mais nous y avons contribué, et 2026 devrait apporter de nouvelles avancées.

Une dette commune renforcerait-elle le rôle international de l’euro ?

Je le crois. Émettre de la dette commune permet de créer un actif sûr, ce qui peut contribuer à l’internationalisation de l’euro. Beaucoup d’autres conditions entrent en jeu, notamment la profondeur des marchés, mais l’intérêt pour ces questions est réel et plusieurs initiatives sont en cours. Il faudra également veiller à l’égalité des conditions de concurrence en matière de réglementation, tant pour les banques que pour les acteurs non bancaires.

Le risque s’est-il déplacé vers les institutions financières non bancaires, moins régulées que les banques ?

Les symptômes restent comparables. Lorsque les déséquilibres sont importants, le risque se cache quelque part dans le secteur financier : dans les banques, sur les marchés obligataires ou ailleurs. Il faut donc les surveiller afin de repérer où une correction des prix pourrait devenir systémique et toucher les citoyens.

Si un actif coté est corrigé et que les pertes sont réparties entre les investisseurs sans nuire au reste de l’économie, ce scénario est gérable. En revanche, si des acteurs non bancaires sont imbriqués avec les banques et qu’une difficulté chez eux se propage au système bancaire, on retrouverait une situation proche de celle de 2007-2008, aux conséquences très graves.

C’est exactement ce que nous cherchons à surveiller. Ce n’est pas simple, car nous disposons de bien moins de données sur le secteur non bancaire que sur les banques : c’est l’une de nos principales lacunes statistiques.

L’article La Chine et les États-Unis exportent leur crise en Europe est apparu en premier sur Le Grand Continent.
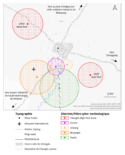
⬅️ 3 / 10 ➡️

  GÉNÉRALISTES
Ballast
Fakir
Interstices
Issues
Korii
Lava
La revue des médias
Time France
Mouais
Multitudes
Positivr
Regards
Slate
Smolny
Socialter
UPMagazine
Le Zéphyr
 
  Idées ‧ Politique ‧ A à F
Accattone
À Contretemps
Alter-éditions
Contre-Attaque
Contretemps
CQFD
Comptoir (Le)
Déferlante (La)
Esprit
Frustration
 
  Idées ‧ Politique ‧ i à z
L'Intimiste
Jef Klak
Lignes de Crêtes
NonFiction
Nouveaux Cahiers du Socialisme
✝ Période
 
  ARTS
Actualitté
Autre Quotidien (L')
Beaux Arts
Collateral
Recours au poème
Villa Albertine
 
  THINK-TANKS
Fondation Copernic
Institut La Boétie
Institut Rousseau
 
  TECH
Dans les algorithmes
Framablog
Goodtech.info
Libre à lire (April)
Quadrature du Net
Revue Eur. Médias et Numérique
 
  INTERNATIONAL
Alencontre
Alterinfos
Gauche.Media
CETRI
ESSF
Inprecor
Guitinews
 
  MULTILINGUES
Kedistan
Quatrième Internationale
Viewpoint Magazine
+972 mag
 
  PODCASTS
Arrêt sur Images
Le Diplo
LSD
Thinkerview