30.09.2026 à 18:41
Louis Puel
La France peut encore choisir entre redressement et austérité
L’article La dette et le mur du réel est apparu en premier sur Le Grand Continent.

30.09.2026 à 18:41
La France peut encore choisir entre redressement et austérité
L’article La dette et le mur du réel est apparu en premier sur Le Grand Continent.
Testez le Grand Continent. Les idées et les analyses qu’on ne trouve nulle part. Mais que vous verrez bientôt partout. Dans votre boîte mail à partir de 8 euros par mois
Les faits sont connus et documentés. Récemment, l’OCDE 87, la Cour des comptes 88, puis la mission de Xavier Jaravel, Xavier Ragot, Jean-Luc Tavernier et Natacha Valla ont établi un constat implacable sur la situation alarmante des comptes publics de la France 89. Ce texte n’ajoute rien à ces travaux qui l’inspirent. Il essaie en revanche de dégager une compréhension de notre situation qui puisse être largement partagée. À quelques mois d’une présidentielle décisive, il s’agit de proposer un chemin collectif opérationnel pour choisir le redressement maintenant et éviter de subir l’austérité bientôt. Les analyses qu’il contient sont évidemment perfectibles et peuvent être contestées, mais elles permettent d’engager un dialogue avec tous ceux qui veulent sincèrement préserver la capacité de délibération démocratique en France, pour pouvoir encore faire demain des choix collectifs.
Il nous faut désormais faire ensemble plus avec moins. C’est frustrant, mais c’est la réalité, et c’est cette frustration qui nourrit la colère, et souvent une forme de radicalité, chez une partie croissante de nos concitoyens.
Il nous faut faire beaucoup plus, car nous devons résoudre les problèmes d’hier et d’aujourd’hui, notamment rétablir la promesse républicaine de l’école et l’excellence de notre recherche, adapter le fonctionnement de la santé au vieillissement, garantir le fonctionnement d’une justice de plus en plus sollicitée, réinventer la cohésion des territoires et des centres-villes, moderniser des infrastructures de transport et d’énergie qui vieillissent, ou encore accompagner les transitions agricoles.
Mais nous devons aussi résoudre les problèmes d’aujourd’hui et de demain, comme l’adaptation massive au changement climatique, la défense de nos libertés sur le continent, qui requiert la construction de capacités de défense adaptées à de nouvelles menaces, le rétablissement de notre compétitivité technologique et de nos ambitions dans l’intelligence artificielle et l’informatique quantique, la réindustrialisation du pays dans un contexte de compétition sauvage avec la Chine et de tensions durables avec les États-Unis, la lutte contre la narco-criminalité qui pénètre notre société, et surtout l’adaptation à un vieillissement démographique inéluctable. Il est aisé d’oublier les réalités démographiques, car ce sont des processus lents, mais elles n’en sont pas moins massives et certaines dans leurs effets.
Il nous faut désormais faire ensemble plus avec moins.
Stéphane Boujnah
Or, il nous faut faire beaucoup plus avec beaucoup moins, car nos capacités de choix collectifs, et donc d’action publique, se réduisent. Notre pays est pourtant celui qui prélève le plus d’impôts parmi les 38 pays les plus développés de la planète, près de 44 % du PIB, c’est-à-dire de la richesse que nous créons chaque année ; et, dans ce même groupe, il est aussi celui qui consacre à la dépense publique la plus grande part du PIB, plus de 57 %. Pourquoi, alors que nous prélevons plus d’impôts et dépensons plus d’argent public que les autres, ne parvenons-nous pas à résoudre nos problèmes d’hier, d’aujourd’hui et de demain ? Parce que nous avons fait des choix collectifs, implicites ou explicites, qui créent une impasse.
Nous avons choisi ensemble le présent plutôt que l’avenir, c’est-à-dire transférer des revenus à la génération présente plutôt qu’investir pour préparer un avenir meilleur aux jeunes d’aujourd’hui et aux générations futures. Nous avons, par exemple, préféré garantir la progression des pensions de retraite plutôt que préserver nos capacités de recherche spatiale. Nous avons privilégié un généreux système d’arrêts maladie au détriment de nos capacités de recherche médicale. Nous nous sommes habitués à ce qu’un enseignant à la retraite perçoive une pension plus élevée que le traitement d’un enseignant en début de carrière.
Nous avons préféré installer progressivement une société de consommateurs plutôt que construire une nation de producteurs agiles. Nos choix de financement de la protection sociale, qui pèsent essentiellement sur les entreprises et les salariés, l’acceptation résignée d’échanges asymétriques avec la Chine, ou encore l’accoutumance à un niveau, sans équivalent sur la planète, de réglementations qui frappent les activités industrielles, disent notre préférence collective pour consommer pas cher plutôt que produire de manière compétitive.
Notre préférence pour le présent a aussi nourri une croissance faible à laquelle nous semblons nous habituer. Or notre modèle ne fonctionne durablement que si la croissance de notre économie est plus forte que celle de nos dépenses publiques. Nous nous sommes progressivement habitués à financer avec l’argent des autres des choix que nous ne pouvions plus nous payer, c’est-à-dire à emprunter l’argent que nous redistribuons. On dit souvent que les Français ne veulent pas faire de sacrifices. C’est faux : il est un sacrifice que nous faisons collectivement, avec méthode et constance, celui de nos enfants, à qui nous laissons chaque année une dette plus lourde et un espace de délibération démocratique plus réduit pour faire leurs propres choix demain.
Notre préférence pour le présent nous a conduits à rechercher partout, et le plus souvent auprès de l’État, une protection contre les risques extérieurs. L’euro nous affranchit largement de l’angoisse de la dévaluation et de la baisse du pouvoir d’achat qu’elle entraînait. Les Français ont aussi la particularité d’être peu sensibles à la hausse des taux d’intérêt : lorsqu’ils achètent leur logement, ils empruntent à taux fixe, contrairement à la plupart des pays d’Europe où les crédits immobiliers sont à taux variable, de sorte que, en France, la hausse des taux est d’abord le problème de la banque prêteuse. Nous sommes aussi beaucoup plus abrités que les autres pays de l’inflation mondiale, grâce à de généreuses interventions publiques, à l’image du bouclier énergétique. Nous avons ainsi créé les conditions pour que beaucoup de Français pensent vivre sur une île isolée des réalités mondiales, car nous avons choisi de construire une véritable bulle pour les isoler des évolutions du monde et préserver le confort présent. Mais cette bulle est coûteuse, et elle est de plus en plus financée par nos créanciers.
Il est un sacrifice que nous faisons collectivement, avec méthode et constance, celui de nos enfants.
Stéphane Boujnah
L’emprunt et la dette ne sont pas, en eux-mêmes, toxiques, d’abord si leur produit est affecté à la préparation de l’avenir, ensuite si la société génère assez de ressources pour en assurer le remboursement sans transférer des charges disproportionnées aux générations futures. Ainsi, une famille emprunte à juste titre pour entreprendre des travaux d’isolation de son logement, ou pour financer la location ou l’achat d’une chambre pour un enfant qui va préparer son avenir dans une ville universitaire. Mais nous faisons collectivement exactement le contraire : nous empruntons, majoritairement au reste du monde, pour pérenniser un niveau de protection sociale que nous ne pouvons plus nous payer.
Cette situation est le produit d’un empilement de petits renoncements devenus des habitudes, où chacun a sa part de responsabilité. Les responsables politiques, qui ont souvent préféré regarder les urnes plutôt que les berceaux, et parler aux électeurs plutôt qu’aux citoyens. Mais aussi chacun d’entre nous, qui constate, sans en tirer les conséquences, que ce système de protection sociale, inventé en 1945, il y a plus de trois générations, reposait sur des conditions économiques et démographiques qui n’existent plus. Dans dix-neuf ans, la Sécurité sociale aura un siècle, et en près d’un siècle la France et le monde ont changé. La plupart des Français se souviennent de leur enfance comme d’un temps où, le jour de Noël, les enfants qui ouvraient les cadeaux sous le sapin étaient plus nombreux que les adultes et les personnes âgées restés autour de la table ; désormais, sous le même sapin, quelques enfants devenus rares ouvrent les cadeaux sous le regard de beaucoup d’adultes et, surtout, de plus en plus de personnes âgées.
Pourquoi notre somnambulisme collectif ne peut-il plus durer, et pourquoi cette fois-ci est-ce différent ? Parce que certains problèmes, lorsqu’ils évoluent trop longtemps sans traitement, finissent par changer non de degré, mais de nature. Le traitement tardif d’un cancer qui a beaucoup évolué est plus lourd et plus incertain que le traitement précoce de la tumeur initiale. Nous y sommes. Il est tard, mais il n’est pas trop tard.
Nous sommes entrés ensemble dans un processus d’asphyxie qui s’accélère et qui peut conduire à une austérité subie.
Certains pensent que l’on peut procrastiner, que les solutions anciennes restent possibles, puisqu’il se trouve toujours des acheteurs pour la dette française et qu’il n’y a donc pas de problème à s’endetter davantage. C’est une erreur quand ceux qui le croient ignorent la réalité des faits ; c’est un mensonge quand ceux qui le disent connaissent les faits et les chiffres. Car si nous sommes probablement à l’abri d’une coupure soudaine d’oxygène, nous sommes indéniablement entrés dans un processus d’asphyxie progressive. Et le mensonge, en cette matière, est une trahison. Trahison à l’égard de nos enfants, sur qui nous faisons peser demain le poids de nos renoncements et de nos facilités d’aujourd’hui. Trahison à l’égard des salariés, à qui il est demandé de financer aujourd’hui un niveau de vie plus élevé pour les retraités, alors qu’ils savent qu’eux-mêmes n’auront pas accès aux mêmes pensions. Trahison à l’égard des retraités, qui ne comprennent pas pourquoi les règles du jeu changent, quand on ne peut plus répartir que ce que l’on produit, et que l’on ne produit plus assez.
Les faits sont cruels. Il y a deux ans, la France empruntait à dix ans à un taux certes plus élevé que l’Allemagne, mais inférieur à ceux que payaient, sur la même durée, le Portugal, l’Espagne, l’Italie et la Grèce. Aujourd’hui, la France, qui emprunte majoritairement au reste du monde, paie plus cher que tous ces pays. Pourquoi ?
D’abord, parce que le stock de notre dette augmente plus vite qu’ailleurs. La France est le troisième pays le plus endetté de la zone euro, avec plus de 120 % du PIB attendus en 2027, derrière la Grèce (130 %) et l’Italie (137 %). Mais la France est le seul pays de la zone euro à ne pas avoir fait refluer sa dette depuis la fin de la crise sanitaire. Au contraire, nous augmentons chaque année notre stock de dette d’environ 3 points de PIB, alors que les pays encore plus endettés que nous, la Grèce en particulier, réduisent le leur. Ainsi la Grèce a réduit son ratio de dette sur PIB de 146 % en 2025 à 130 % attendus en 2027. En France, la dette publique aura augmenté en 2026 de plus de 160 milliards d’euros, et nous devrons à nos créanciers, à la fin de l’année, 3 620 milliards d’euros. Dans ces conditions, plusieurs rapports publics envisagent un stock de dette qui pourrait atteindre 130 % du PIB au milieu du prochain quinquennat. Il est donc à peu près certain que la France aura avant 2029 un ratio de dette sur PIB plus élevé que celui de la Grèce.
Si nous sommes probablement à l’abri d’une coupure soudaine d’oxygène, nous sommes indéniablement entrés dans un processus d’asphyxie progressive.
Stéphane Boujnah
Ensuite, parce que nos créanciers demandent des taux d’intérêt de plus en plus élevés pour continuer à nous prêter. Le taux moyen à l’émission de la dette française s’élevait à 3,35 % en 2025, contre 1,70 % en 2022 et un taux nul, en moyenne, en 2021. La maturité moyenne de la dette française étant de 8,5 ans, il nous faut aujourd’hui refinancer, à des taux supérieurs à 4.7 %, des montants souscrits entre 0 % et 2 % qui arrivent à échéance. Ces taux n’ont aucune raison de baisser, d’abord parce que débat budgétaire de 2026 au Parlement risque d’être aussi confus et indécis qu’en 2025, ensuite parce que la perspective d’un déficit supérieur à 5 % en 2027 est désormais confirmée, pour la cinquième année consécutive, et enfin parce que se renforce la probabilité de voir deux candidats des partis de la colère qualifiés au second tour de l’élection présidentielle du printemps 2027. Par ailleurs, au-delà de la détérioration rapide de la perception que se font nos créanciers du risque français, les taux d’intérêt augmentent partout dans le monde, du fait du retour de l’inflation et de la détérioration rapide des taux de la dette publique des Etats-Unis qui fut longtemps considérée comme le « sans risques mondial ».
La combinaison de l’augmentation continue du stock de notre dette et de la hausse rapide des taux d’intérêt qu’exigent nos prêteurs conduit à une situation où la charge de la dette aura doublé entre 2020 et 2026. Nous paierons cette année au moins 78 milliards d’euros à nos créanciers, soit environ 12 milliards d’euros de plus que l’an dernier. Ce seul surcoût est supérieur à la totalité du budget de la Justice. En théorie donc, avec le même niveau de dépense publique, nous aurions pu doubler le nombre de juges, de procureurs et de surveillants pénitentiaires si nous avions maintenu la charge de la dette à son niveau de l’année passée. En 2027, première année du prochain quinquennat, nous devrons verser à nos créanciers plus de 91 milliards d’euros, c’est-à-dire plus que toutes les sommes que nous consacrons à l’éducation des enfants et des jeunes de notre pays, de l’école maternelle à la classe terminale du lycée. Le véritable coût de notre endettement incontrôlé réside donc d’abord dans le fait que nos créanciers, payés avant que nous ayons décidé quoi faire des impôts que nous collectons, en préemptent une part croissante. Pour mesurer l’ordre de grandeur de nos difficultés, il est utile de rappeler qu’une charge de la dette qui s’élève à 91 milliards d’euros, c’est une charge de la dette qui absorbe presque l’intégralité de l’impôt sur le revenu payé en 2026 par l’ensemble des personnes physiques en France. À la question fréquente de nos concitoyens, « à quoi servent mes impôts ? », nous pourrons répondre en 2027, sans contestation possible : « d’abord à payer des intérêts aux créanciers qui nous prêtent l’argent que nous redistribuons ».
Notre pays découvre le piège du surendettement, c’est-à-dire une situation où le déficit budgétaire augmente même sans décision sur des dépenses nouvelles, car la charge de la dette absorbe une part toujours croissante des prélèvements obligatoires : ce sont désormais les charges d’intérêt qui tirent principalement la croissance des dépenses publiques. Les entreprises connaissent ces situations, quand tous les efforts opérationnels pour améliorer la performance sont engloutis dans des charges financières qui finissent par les asphyxier. Les ménages surendettés les vivent aussi, quand les créanciers captent presque tous les revenus pour le paiement des dettes, intérêts et capital. Certes, l’État, lui, ne paie pour l’essentiel que des intérêts et refinance la quasi-totalité du capital. Mais nous découvrons, comme le font les entreprises surendettées et les ménages surendettés, que plus on s’endette, plus on s’appauvrit.
Mais si les taux d’intérêt exigés par nos créanciers ne dépendent pas seulement de nous, l’ampleur de nos déficits, elle, dépend de nous seuls. Pourquoi, alors, nous résignons-nous à accumuler, année après année, des rivières de dépenses publiques supplémentaires, qui alimentent des fleuves de déficits, lesquels finissent dans un estuaire ensablé et boueux d’endettement ?
Ces dernières années, les dépenses de l’État sont celles qui ont le moins progressé et qui, dans certains secteurs, ont même beaucoup baissé. Les dépenses des collectivités ont été mieux maîtrisées qu’elles ne le furent dans le passé, même si la complexité extrême de notre administration territoriale génère des coûts qui sont aussi de potentiels gisements d’optimisation. En revanche, les dépenses sociales, au premier rang desquelles les retraites et la santé, progressent dans des proportions très supérieures à la croissance du PIB. Car nous avons collectivement décidé d’emprunter pour maintenir, et même augmenter, d’abord le niveau des retraites, puis celui des prestations de santé, parce que nous ne voulons pas renoncer à un modèle social que nous ne pouvons plus nous payer. Désormais, la protection sociale représente non seulement la très large majorité de la dépense publique, mais surtout celle qui progresse le plus vite. Pourtant, la persistance de déficits massifs de la Sécurité sociale est peu justifiable dès lors que notre économie n’est pas en bas de cycle : les dépenses sociales sont des prestations versées aux ménages qui, lorsqu’elles ne sont pas couvertes par des impôts ou des cotisations sociales, pèsent sur les générations suivantes, qui devront rembourser cette dette sociale.
Enfin, le contexte international dégradé depuis le début de l’année conduit à envisager une aggravation des déficits publics, qui pour la cinquième année consécutive seront en 2027 supérieurs à 5 % du PIB, alors que le niveau nécessaire pour stabiliser l’emballement du stock de dette est inférieur à 3 %.
Nous pouvons sortir ensemble de cette impasse, parce que nous l’avons fait dans le passé, et parce que d’autres pays européens l’ont fait plus récemment.
Nous l’avons fait dans le passé. En 1958, avec le général de Gaulle et le plan Pinay-Rueff. En 1983, avec le tournant de la rigueur opéré par Pierre Mauroy et Jacques Delors. Pendant la période 1997-1999 enfin, pour qualifier la France au passage à l’euro, quand l’action du gouvernement de majorité plurielle de Lionel Jospin était guidée par l’objectif de respecter les seuils de 60 % de dette et de 3 % de déficit prévus par le traité de Maastricht. Le plus souvent, nous pensions que c’était impossible, et pourtant nous l’avons fait. Face à l’ampleur de la tâche, le général de Gaulle associa au projet de redressement, au moins de juin 1958 à janvier 1959, la plupart des forces politiques du moment. En 1997, la dissolution de l’Assemblée nationale fut largement décidée pour rechercher un mandat politique fort afin d’engager le redressement nécessaire à la qualification de la France à l’euro. Les Français, avec des majorités politiques très différentes, ont su trouver dans le passé les énergies nécessaires pour rétablir nos comptes publics, alors même que beaucoup pensaient que c’était impossible.
D’autres pays européens l’ont fait plus récemment.
Le Danemark et la Suède ont mené dans les années 1990 des ajustements budgétaires spectaculaires pour réinventer totalement leur modèle social très avancé, en l’adaptant à des contraintes extérieures devenues insoutenables. Aujourd’hui, le Danemark emprunte à dix ans à 3,42 %, c’est-à-dire à un niveau plus faible que l’Allemagne (3,62 %).
L’Allemagne, tout au long de la décennie 2010, a dégagé des excédents primaires, c’est-à-dire des excédents budgétaires avant charges financières liées à la dette, qui lui ont permis de réduire de 22,3 points de PIB son ratio de dette publique entre 2010 et 2019, et d’entrer dans la période de crises sanitaire puis inflationniste du début des années 2020 avec un espace budgétaire confortable. Aujourd’hui, l’Allemagne a un niveau de dette sur PIB d’environ 64 %, alors que celui de la France atteindra l’an prochain 120 %. Les principales réformes qui ont permis ce rétablissement des comptes publics furent une réduction de l’accès à l’assurance chômage en 2003, l’allongement, décidé en 2007, de l’âge de départ à la retraite jusqu’à 67 ans à l’horizon 2031, et l’augmentation de trois points du taux normal de TVA, dont un tiers du rendement fut affecté à des réductions de cotisations sociales et deux tiers au désendettement.
L’Italie, en dépit d’une croissance faible, notamment liée à une démographie défavorable, a mené d’ambitieuses réformes depuis les années 2010 qui ont permis de stabiliser son niveau de dette élevé (137 % du PIB). En deux ans, l’Italie a ramené son déficit de 7,2 % à 3,4 %, puis à 3,1 % en 2025, avec des excédents primaires constants, ce qui a permis une hausse de sa note souveraine de BBB à BBB+. D’importants programmes de soutien public à l’investissement ont été interrompus, le marché du travail a été assoupli et le report progressif de l’âge de la retraite à 67 ans se poursuit.
La Grèce célèbre en 2026 sa troisième année consécutive d’excédents budgétaires. Le pays affiche une croissance supérieure à la moyenne européenne et un chômage en net recul. Cette situation est le fruit d’efforts immenses pour sortir de la crise de liquidité et de solvabilité du début des années 2010. L’âge de la retraite a été porté à 67 ans et les dépenses de santé de confort ont été plafonnées. La masse salariale publique a été massivement réduite. Une ambitieuse réforme territoriale, portant notamment sur la fusion des communes, a permis de générer des économies d’échelle, avec désormais 332 municipalités dans un pays de 130 000 km² et de 10,4 millions d’habitants. Mais surtout, le discours politique des équipes aux responsabilités repose sur le slogan systématiquement répété par le ministre des Finances, Kyriakos Pierrakakis : « Nous ne passerons pas la facture à la génération suivante ».
Le Portugal est passé en dix ans d’un déficit chronique à un excédent budgétaire (0,7 % du PIB en 2025, pour la troisième année consécutive). Deux tiers du programme d’ajustement engagé depuis 2012 ont porté sur une réduction des dépenses publiques et un tiers sur une augmentation des recettes. Les dépenses publiques ont été réduites par des coupes claires dans les services de santé de confort, le gel des pensions et un relèvement de l’âge de départ à la retraite à 66 ans. Dans une perspective de relance de l’activité, le marché du travail a été flexibilisé par l’allongement du temps de travail, la suppression de quatre jours fériés et des programmes de réinsertion des chômeurs de longue durée. Un consensus politique s’est établi entre la droite et la gauche, qui ont alterné au pouvoir, autour du slogan « Plus jamais ça ». Cette convergence des forces politiques sur l’équilibre des comptes publics a permis la constance des programmes de redressement.
Nous pouvons sortir ensemble de cette impasse, précisément si nous le faisons ensemble.
Nous devons, et nous pouvons, expliquer qu’il faut renoncer à certains aspects du monde d’hier que ni notre démographie, ni notre productivité, ni notre croissance ne rendent soutenables, pour réinventer notre modèle social et en préserver l’essentiel. Comment ?
Il y a d’abord des méthodes qui ne fonctionnent plus, car elles ne sont plus adaptées à l’ampleur du redressement que nous devons conduire. C’est le cas notamment des choix des vainqueurs imposés aux vaincus pendant l’été qui suit l’élection présidentielle, sans effort d’inclusion de ceux qui ne pensent pas comme les vainqueurs.
Il nous faut donc inventer une délibération collective, respectueuse des convictions de chacun, mais exigeante et lucide face aux réalités. C’est une délibération qui permet de faire des choix sans avoir l’impression de subir des sacrifices. Elle est possible, car il y a dans toutes les forces politiques du pays des hommes et des femmes prêts à agir en responsabilité. Cela peut paraître naïf à certains, mais aucun effort de redressement, à l’échelle de ce que nous devons accomplir, ne sera possible sans construire une coalition de projet qui devra réunir « celui qui croyait au ciel et celui qui n’y croyait pas » 90.
Cette inclusion, sinon de tous, du moins de beaucoup, est nécessaire, car le redressement exigera un effort constant pendant plus de cinq ans. Aucun redressement n’est possible sans une trajectoire pluriannuelle, crédible, réaliste et volontaire. Il faut donc construire dans la durée une forme, sinon de consensus, du moins d’accord sur un projet de redressement qui dépasse les limites partisanes traditionnelles. Pour que l’effort soit durable, ses prémisses doivent être largement partagées.
Comment construire ce rassemblement autour d’une ambition collective de redressement ?
Pour réaliser un redressement choisi, il y a trois solutions : augmenter les prélèvements, réduire les dépenses publiques et augmenter la croissance, en augmentant la productivité et la quantité de travail. La facilité pavlovienne a consisté, pour chaque force politique, à vouloir concentrer l’effort sur l’un seulement des trois leviers. La réalité implacable est que nous devrons agir sur les trois leviers, pour deux raisons. D’abord parce que l’ampleur du redressement nécessaire ne permet pas d’atteindre l’objectif avec un seul levier. Ensuite, et surtout, parce que l’adhésion collective à un effort partagé nécessite précisément que les efforts soient partagés.
Premier levier : augmenter les prélèvements, qui est la solution française par défaut dans ce type de circonstances. Ainsi, en 2025, la réduction du déficit fut exclusivement imputable à des hausses d’impôts, principalement sur les grandes entreprises et sur les ménages les plus aisés. C’est encore le cas en 2026. Mais nous devrons commencer l’exercice de redressement avec le taux de prélèvements obligatoires le plus élevé de la zone euro, et même des 38 pays de l’OCDE. Il nous faudra donc délibérer ensemble des impôts supplémentaires qui auraient le moins d’impact sur notre productivité et notre croissance. Les impôts qui touchent les successions sont sans doute les moins toxiques à ce titre. Sans doute aussi devrons-nous augmenter la TVA de 2 ou 3 points, comme l’ont fait tous les pays européens qui ont conduit des programmes ambitieux de redressement, mais surtout parce que, dans notre pays où les déficits commerciaux se creusent, la TVA est en réalité le seul moyen de faire contribuer aux charges communes la consommation de produits importés. Beaucoup objecteront que la TVA frappe de manière disproportionnée les ménages les plus modestes, qui consacrent l’intégralité de leurs revenus à la consommation, alors que les ménages les plus aisés épargnent beaucoup et consomment une part plus faible de leurs revenus. C’est pourquoi, comme l’ont fait les Allemands, il faudra sans doute affecter une partie de cette augmentation de la TVA à la réduction du coût du travail, en rapprochant le salaire brut du salaire net par une réduction des cotisations sociales qui pèsent essentiellement sur le travail. Choisir le travail et la production plutôt que la consommation nous obligera à augmenter la TVA pour permettre à ceux qui travaillent de gagner plus, avant de consommer moins cher. De même, alléger la pression fiscale et sociale supportée principalement par le travail nécessitera sans doute de solliciter les épargnants en augmentant la CSG.
Deuxième levier : réduire la dépense sera la nouvelle priorité. Car là aussi, nous commencerons l’exercice avec 57 % du PIB consacrés à la dépense publique. Il nous faudra délibérer ensemble de la manière la plus efficace de remodeler l’empilement de nos collectivités locales, héritage d’une structure administrative fixée il y a plus de deux siècles et massivement alourdie depuis cinquante ans, que nous ne pouvons plus nous payer. Nous devrons délibérer ensemble des interventions publiques que, là aussi, nous ne pouvons plus nous payer, et qui devront être abandonnées, soit définitivement, soit jusqu’à ce que nos comptes publics soient revenus à l’équilibre. Nous devrons aussi délibérer ensemble pour distinguer ce qui est nécessaire, en matière de santé, et doit être renforcé, de ce qui doit désormais relever des dépenses personnelles de confort, car le système actuel n’est pas soutenable. Nous devrons délibérer ensemble de la période pendant laquelle la plupart des pensions de retraite cesseront d’augmenter, puisque l’INSEE a montré l’an dernier que la quasi-totalité de l’augmentation des pensions était affectée à l’épargne.
Troisième levier : augmenter le potentiel de croissance, c’est-à-dire augmenter la compétitivité de notre économie et la quantité de travail. Toute augmentation des impôts et toute réduction significative des dépenses portent à court terme des risques de récession. C’est pourquoi tout programme de redressement devra déployer des mesures permettant d’accroître la compétitivité des entreprises et les investissements dans le capital humain, ainsi que dans les mutations technologiques en cours. Il faudra aussi délibérer ensemble des conditions dans lesquelles nous devrons tous travailler plus d’heures, plus de journées et plus d’années. Car, dans la durée, seul le rétablissement d’une croissance forte, reposant sur une productivité accrue et une compétitivité retrouvée, pourra rendre soutenable notre système social.
Accepter un peu de sueur maintenant pour éviter beaucoup de sang et beaucoup de larmes plus tard.
Stéphane Boujnah
La seule manière de rendre l’effort de redressement collectif acceptable par tous, et supportable par chacun, est d’agir sur les trois leviers en même temps. Nous devrons expliciter le sens de ces efforts collectifs dont les premiers bénéficiaires seront nos enfants. Nous devrons aussi dire que ces efforts ne visent pas à mettre fin à un système de solidarités et d’interventions publiques pour changer de civilisation, mais plutôt à suspendre, pendant le nombre d’années nécessaires, les dépenses et les interventions publiques les moins prioritaires, jusqu’à ce que nous ayons repris le contrôle de notre endettement. Les entreprises, avec les clauses de « retour à meilleure fortune » connaissent ces situations. Les ménages également quand ils renoncent à certaines dépenses de confort pendant quelques années difficiles. Ce redressement choisi doit être voulu comme un projet collectif positif pour reprendre le contrôle de notre avenir, et pas subi comme un moment d’expiation douloureuse des péchés du passé.
La construction d’une forme d’accord assez large, reposant sur la mobilisation de ces trois leviers, est nécessaire pour rétablir la crédibilité de nos engagements européens. Depuis de nombreuses années, la France ne respecte pas les engagements de rétablissement de ses comptes publics souscrits auprès de nos partenaires européens qui ont mis en commun leur monnaie avec nous. Personne ne peut raisonnablement penser que les pays d’Europe qui travaillent plus d’heures par an que nous, qui partent à la retraite à 67 ans et où les pensions de retraite ne sont pas indexées, vont se cotiser pour nous aider à vivre sans faire les efforts qu’eux ont faits et que nous ne voulons pas faire. Nous ne convaincrons personne de nous aider sans changer nos habitudes.
L’immense majorité des Français est certainement disposée à éviter l’austérité subie, et prête à accepter un peu de sueur maintenant pour éviter beaucoup de sang et beaucoup de larmes plus tard. Car la majorité des Français préfère rester maîtres de leur destin dans un cadre démocratique plutôt que se résigner à voir des décisions nécessaires imposées par nos créanciers. Le taux d’épargne dans notre pays, très élevé et croissant, en est le signe : en épargnant pour des jours sombres, les Français montrent qu’ils considèrent que le système actuel n’est plus soutenable, et qu’ils sont beaucoup plus prêts à entendre la vérité et à entrer dans un redressement où les efforts seront véritablement partagés.
Nous pouvons le faire, non seulement parce que nous devons le faire, mais surtout parce que nous l’avons déjà fait, et parce que d’autres l’ont fait. Encore faut-il le faire ensemble et en confiance.
Puisque nous pouvons le faire, faisons-le.
L’article La dette et le mur du réel est apparu en premier sur Le Grand Continent.
23.09.2026 à 19:03
L’Europe doit retrouver l’Afrique
Selon le nouveau directeur du Collège de Bruges, un nouveau partenariat est devenu nécessaire
L’article L’Europe doit retrouver l’Afrique est apparu en premier sur Le Grand Continent.
Testez le Grand Continent et découvrez les idées et les analyses qu’on ne trouve nulle part. Mais que vous verrez bientôt partout. Dans votre boîte mail à partir de 8 euros par mois
Dans les grandes institutions, on observe souvent une certaine tendance à la répétition de ce qui se faisait jusque-là, une sorte de somnambulisme. C’est précisément ce qui se passe aujourd’hui au sein de l’Union au sujet des relations avec l’Afrique. Il faut pourtant rompre sans plus tarder avec cette routine pour réussir à renouer avec un continent qui jouera un rôle essentiel de l’avenir du monde au XXIe siècle.
Revenons tout d’abord sur ce qui s’est passé au cours de ces dernières décennies en Afrique. Dans les années 1990, avec la chute du mur de Berlin et la fin de la guerre froide, un espoir légitime était né sur le continent africain : celui de voir les régimes autocratiques qui y régnaient à peu près partout, céder la place à des régimes démocratiques.
Après plusieurs décennies durant lesquelles les pays africains avaient été majoritairement gouvernés par des régimes à parti unique, des dizaines d’élections multipartites ont eu lieu sur le continent entre 1989 et 1994. Au cours de la dernière décennie du XXe siècle, 42 des 48 pays d’Afrique subsaharienne ont mis en œuvre des réformes démocratiques. Trente ans après la grande transformation historique qu’avait été la vague des indépendances, on avait le sentiment que l’Afrique traversait de nouveau une mutation historique. Du côté européen, cette dynamique a été largement soutenue à l’époque, tant sur le plan politique que financier.
Les circonstances variaient d’un pays à l’autre, mais la tendance générale était claire. Ce mouvement trouvait principalement son origine dans un sentiment de grande frustration des populations africaines dont la qualité de vie ne s’était guère, voire pas du tout, améliorée depuis les indépendances. Ce point est particulièrement important et n’a pas été suffisamment pris en compte en Europe : les populations africaines n’ont pas participé massivement aux élections simplement parce qu’elles aiment voter ou parce qu’elles apprécient la possibilité d’exprimer leur diversité politique dans les urnes. Elles sont allées voter parce qu’elles avaient de grandes attentes en matière d’amélioration de la gouvernance et de progrès économique et social.
Depuis lors, les pays africains affichent un bilan économique qui peut sembler positif en termes de croissance, mais qui l’est bien moins en pratique qu’on ne le pense souvent. La période comprise entre 1980 et 1995 avait été désastreuse. La faible croissance économique enregistrée avait été largement dépassée par la croissance démographique. Au cours de cette décennie et demie, le revenu par habitant avait nettement reculé.
Les vingt années suivantes ont été meilleures. Certes, grâce aux réformes économiques, mais surtout en raison de la forte demande internationale de matières premières africaines. Cette période a également été marquée par un afflux d’investissements directs étrangers, qui ont toutefois principalement concerné le secteur primaire, notamment le pétrole, le gaz ou les minerais.
Depuis le milieu des années 1990 jusqu’au milieu des années 2010, la croissance économique du continent a été significative, avec un taux supérieur à 5 % par an. Une croissance de 5 % par an serait un résultat formidable pour des économies européennes, mais un tel taux doit être relativisé en Afrique. Pour deux raisons. Tout d’abord, parce que, en raison d’une croissance démographique de plus de 2 % par an, la croissance réelle du revenu par habitant n’est pas suffisante. Ensuite, parce que beaucoup d’économies africaines partent d’un niveau extrêmement bas, et sont donc engagées dans un processus de rattrapage.
Depuis dix ans, pour des raisons diverses, on observe de nouveau une croissance économique plus faible. De l’ordre de 3 à 4 % par an, ce qui ne représente guère plus de 1 % par habitant une fois la croissance démographique prise en compte. À cela s’ajoute le fait que l’Afrique est, avec l’Amérique latine, la région du monde où les inégalités sont les plus fortes. Et ces inégalités n’ont pas diminué au cours des trois dernières décennies. Il s’agit là d’un des facteurs les plus importants qui continue de freiner le développement du continent.
L’Afrique est en réalité extrêmement hétérogène, et il faut se méfier des discours trop généraux à son sujet. Il compte en effet une cinquantaine de pays aux histoires, climats, cultures et réalités politiques très divers. Mais pour comprendre les dynamiques politiques africaines, y compris les dynamiques internationales, il faut bien mesurer qu’une grande partie de la population africaine continue de ressentir une frustration majeure quant à ses perspectives économiques et sociales.
La population africaine est la plus jeune de la planète. Elle est ambitieuse et possède les mêmes talents que partout ailleurs dans le monde, malgré un niveau d’instruction plus faible. Lorsqu’elle examine sa situation actuelle et le chemin parcouru au cours des dernières décennies, le sentiment qui prédomine est celui de la révolte. Un climat de profonde insatisfaction règne en Afrique, non seulement à l’égard des dirigeants eux-mêmes, mais aussi de leurs alliés traditionnels. C’est là que l’Europe intervient.
Au cours des dernières décennies, l’Europe s’est montrée fort peu capable de comprendre la situation du continent et de s’adapter aux transformations qu’il a connues. L’Union n’est pas restée inactive pendant ce temps mais elle a été distraite.
Une relation axée sur l’aide au développement s’était établie avec l’Afrique dès le début de l’intégration européenne et des indépendances africaines, avec les conventions de Yaoundé, puis de Lomé, et enfin l’accord de Cotonou. C’est essentiellement par le biais de ces mécanismes, dans un premier temps largement promus par la France, qu’une européanisation des relations économiques avec l’Afrique s’est opérée. Toutefois, le cœur de la relation politique est resté concentré à Paris et à Londres plus qu’à Bruxelles. En d’autres termes, l’architecture des relations entre l’Union et les pays africains était technocratique et axée sur le développement économique, mais elle ne comportait pas de dimension politique significative et n’a pas créé de dynamique à ce niveau.
À partir des années 1990, après la fin de la guerre froide, l’Europe s’est repliée sur elle-même, concentrée sur la tâche historique de réunifier le continent européen. Au sein de la Commission, quelques milliers de fonctionnaires continuaient toutefois de se consacrer, de manière technocratique, à la promotion de projets de coopération avec les pays africains. Bien que les textes des accords aient de plus en plus mis en avant la dimension politique de cette relation, le dialogue restait en réalité essentiellement de nature technique. La volonté d’interaction politique était très limitée du côté des institutions européennes et les rencontres étaient généralement menées par des directeurs généraux ou des chefs de division, même lorsque, de l’autre côté de la table, se trouvaient des présidents, des premiers ministres ou des ministres.
En 2004, l’Union a connu un grand élargissement avec l’adhésion de dix nouveaux pays, dont huit d’Europe centrale et orientale, auxquels se sont ajoutés un peu plus tard la Roumanie, la Bulgarie et la Croatie. Aucun de ces nouveaux États membres n’entretient de relations politiques significatives avec le continent africain. Inévitablement, le centre de gravité de l’Union s’est déplacé vers l’est et le nord. Des pays comme l’Espagne, le Portugal, la France ou encore l’Italie ont fait leur possible pour que l’Afrique et la Méditerranée restent des composantes importantes de la politique européenne, mais l’élargissement jouait massivement en sens contraire.
Quelques années plus tard, la grande crise financière est survenue. Pendant plusieurs années, les sommets européens se sont concentrés sur le sauvetage de l’euro et de plusieurs économies, suscitant les controverses que l’on connaît. Puis vinrent l’annexion de la Crimée par la Russie, l’immense complexité des relations transatlantiques depuis l’arrivée de Donald Trump à Washington, la pandémie de Covid-19, puis l’invasion russe de l’Ukraine. Depuis le début des années 1990 et jusqu’à aujourd’hui, l’Afrique est loin de figurer parmi les priorités des décideurs politiques européens.
L’idée que les relations entre l’Europe et l’Afrique étaient globalement stabilisées, malgré les crises que pouvait traverser tel ou tel pays sur le continent africain, dominait également. Dans de nombreux cas, les élites africaines avaient fait leurs études en Europe et y envoyaient leurs enfants dans des universités, notamment en France ou au Royaume-Uni. L’Europe restait une référence pour les populations africaines et il ne semblait pas nécessaire d’accorder beaucoup d’attention aux dynamiques internes au continent, d’autant qu’il y avait d’autres urgences plus pressantes pour les Européens.
En d’autres termes, pour l’Union, les relations avec l’Afrique suivaient leur cours habituel, sous la houlette de technocrates. Ceux-ci étaient convaincus que les millions d’euros consacrés à des projets de développement suffiraient à résoudre tous les problèmes ou malentendus éventuels.
Revenons au continent africain pour préciser les défis auxquels il est confronté. Le premier concerne la démographie. La croissance démographique y reste importante et contraste avec la stagnation démographique de l’Europe et le net ralentissement observé presque partout ailleurs. En 1950, la population européenne était plus du double de celle du continent africain. Vers l’an 2000, la population africaine a dépassé celle de l’Europe. Aujourd’hui, à la fin du premier quart du XXIe siècle, l’Afrique compte environ deux fois plus d’habitants que l’Europe. D’ici un quart de siècle, la population africaine sera de 2,5 milliards d’habitants, soit plus du triple de la population européenne qui sera de 700 millions.
L’Afrique est de loin le continent le plus jeune de la planète. Aujourd’hui, l’âge médian y est de 19,5 ans. Environ 60 % des Africains ont moins de 25 ans. Dans la région du Sahel, ce pourcentage atteint même 70 %. Cette situation est radicalement différente de celle de l’Europe, où seuls 25 % de la population a moins de 25 ans. Il ne s’agit pas simplement d’un écart statistique : ces réalités différentes ont un impact profond sur la manière dont Européens et Africains perçoivent le monde et se perçoivent les uns les autres.
Pour l’écrasante majorité des Africains nés au cours des dernières décennies, la principale chose qu’ils savent de l’Europe, c’est qu’il est extrêmement difficile d’obtenir un visa pour s’y rendre. Ils savent également que la seule façon de rechercher des opportunités dans les économies européennes développées est de risquer leur vie en traversant le désert du Sahara et la Méditerranée, ou en embarquant sur des pirogues pour rejoindre les Canaries.
L’Afrique est le continent le plus jeune, tandis que l’Europe est le continent le plus vieillissant : d’ici 2050, près d’un Européen sur trois aura plus de 65 ans. Les conséquences seront évidentes : il y aura de moins en moins de jeunes pour subvenir aux besoins d’un nombre croissant de retraités.
Le sujet des migrations est politiquement explosif en Europe. Il est malheureusement souvent exploité de manière démagogique pour attiser les peurs et la haine. Un regard serein et réaliste permet de révéler d’autres réalités.
L’évolution démographique de l’Europe n’est guère soutenable sans immigration. La vigueur de la dynamique démographique africaine rend également ridicule l’idée de construire des murs dans le désert ou en mer pour empêcher les flux migratoires vers l’Europe. Pour que les flux migratoires soient contrôlés sans que les jeunes Africains aient à prendre des risques extraordinaires pour atteindre le continent européen, il est fondamental que l’Afrique connaisse une forte croissance économique, crée de nombreux emplois et offre de meilleures perspectives d’avenir à sa jeunesse. Sans cela, il serait illusoire d’imaginer que des relations saines en matière migratoire puissent s’établir entre l’Afrique et l’Europe.
Deux autres éléments doivent être soulignés à propos des flux migratoires africains. La grande majorité des migrations africaines ont lieu au sein même du continent, et non entre l’Afrique et l’Europe. On dénombre en effet plus de deux fois plus d’Africains qui migrent vers d’autres pays africains que vers l’Europe. La croissance des flux migratoires intra-africains est bien supérieure à celle des migrations vers l’Europe. Il faut ensuite rappeler que les Européens migrent bien davantage que les Africains. Environ 3 % des Africains vivent hors de leur pays de naissance, contre plus de 10 % des Européens. Bien que la population africaine soit deux fois plus importante que la population européenne, ce sont près de 90 millions d’Européens qui vivent hors de leur pays de naissance, contre environ 40 millions d’Africains. Et sur l’ensemble des migrants dans le monde, seuls 14 % sont africains, contre plus de 40 % d’Asiatiques et près de 30 % d’Européens 91.
Le débat politique et médiatique donne parfois l’impression que l’Europe est menacée par de vastes hordes d’Africains désireux de l’envahir. C’est une idée fausse. En réalité, les mouvements de population entre les deux continents restent relativement modestes. Il est de notre devoir de refuser les manipulations à visée politique et d’examiner en toute sincérité les chiffres et les tendances réels. Cela ne signifie pas qu’il n’y a pas de travail à faire, il y en a manifestement. Mais nous nous trompons profondément si nous imaginons qu’il s’agit du plus grand défi auquel l’Europe est confrontée.
Le réchauffement climatique a des conséquences particulièrement graves en Afrique.
Il y a là manifestement une profonde injustice : l’Afrique est responsable d’environ 3 % des émissions totales de carbone, et pourtant, c’est sur ce continent que l’on observe certains des changements les plus rapides. De plus, l’agriculture est l’un des secteurs les plus touchés par le changement climatique et l’Afrique compte proportionnellement plus d’employés dans ce secteur que les autres continents. En d’autres termes, le changement climatique affecte négativement la planète entière, mais touche de manière disproportionnée le continent africain.
Si nous regardons le Sahel, dans cette vaste région, une relation complexe entre éleveurs et agriculteurs existe depuis des siècles. Certaines populations vivent de l’agriculture sédentaire, tandis que d’autres vivent de la transhumance de troupeaux de bovins et de caprins sur des centaines de kilomètres, au gré des saisons. Lorsque les troupeaux des éleveurs traversent des terres agricoles, ils causent des dégâts aux agriculteurs, mais traditionnellement, ces dégâts sont indemnisés. Historiquement, les tensions entre agriculteurs et éleveurs résultant de ces modes de vie différents sont attestées de nombreuses manières, mais on connaît aussi d’innombrables exemples de cohabitation et de recherche pacifique de solutions bénéfiques pour les deux parties.
Avec le changement climatique, les itinéraires de transhumance sont toutefois modifiés sur de courtes périodes et les éleveurs entrent alors en contact avec des populations avec lesquelles ils n’ont pas l’habitude de résoudre ces problèmes. Ce qui provoque des conflits. Traditionnellement, dans le Sahel, les éleveurs sont majoritairement des Peuls (ou Fulbe ou Peulh), et ces nouveaux conflits prennent ainsi une dimension ethnique dans un contexte d’extrême fragilité de l’autorité et des capacités de l’État. C’est ainsi qu’au cours des quinze dernières années, on a vu se développer des groupes insurrectionnels islamistes radicaux. Il ne faut pas croire que l’adhésion à ces groupes djihadistes résulte d’une vague de radicalisme religieux. Elle s’explique surtout par la pénurie de ressources et de perspectives d’avenir pour les jeunes, attirés par ces insurrections par la promesse d’une vie meilleure.
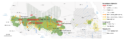
Ce sont surtout de jeunes Peuls, de plus en plus marginalisés et disposant de moins de perspectives d’avenir en raison du changement climatique, qui grossissent les rangs des djihadistes. Cela renforce l’idée, répandue dans certains autres secteurs de la population ainsi que chez certains militaires et paramilitaires, selon laquelle tous les Peuls sont des terroristes. Il en résulte des attaques génocidaires contre des villages et des populations peules.
Lorsqu’il est question de changement climatique en Afrique, il ne s’agit pas seulement de la diminution des terres arables, ce qui serait déjà très grave en soi, mais aussi de l’accélération des déséquilibres internes à des sociétés déjà extrêmement fragilisées. L’exemple que j’ai donné vient du Sahel, mais on retrouve des dynamiques similaires liées au changement climatique dans de nombreuses autres régions du continent. C’est notamment le cas dans la tragique guerre civile au Soudan, où l’on compte douze millions de personnes déplacées et où plus de deux cent mille, voire quatre cent mille personnes, ont déjà perdu la vie au cours des trois dernières années.
Le continent africain est confronté à des défis colossaux et des centaines de millions d’Africains vivent dans une précarité extrême, pris au piège dans des cercles vicieux de pauvreté et d’insécurité. Les structures coloniales et la mauvaise gouvernance postcoloniale ont donné naissance à de nombreux États extrêmement fragiles, dont la capacité à exercer leurs fonctions souveraines et à fournir des biens publics de base à leur population est très limitée.
Mais on y trouve également des pays bien gouvernés où l’énergie de la jeunesse représente un atout démographique certain et une promesse pour l’avenir. De plus, les changements intervenus dans le contexte mondial offrent de nouvelles perspectives à l’Afrique.
C’est le cas de la transition énergétique et de la transition numérique, qui peuvent offrir de nouvelles opportunités à l’Afrique et à ses relations avec l’Europe. Ces transitions dépendent notamment de l’accès aux minerais critiques. Or, c’est précisément sur le continent africain que l’on trouve la plus grande concentration de ces minerais, avec environ un tiers des réserves totales mondiales, dont 55 % de cobalt, 70 % de manganèse, 80 % de platine, 62 % de chrome et 25 % de graphite naturel.
En théorie, cela pourrait constituer un atout majeur pour le continent africain au XXIe siècle. À condition toutefois que les États africains parviennent à contrôler l’exploitation minière, à développer des chaînes de valeur et à mettre en œuvre des technologies avancées pour devenir des économies exportatrices de produits haute technologie. Jusqu’à présent, les minerais critiques et les terres rares semblent toutefois mal partis pour profiter réellement au développement du continent, tout comme cela a été le cas précédemment pour les combustibles fossiles, malgré leur abondance en Afrique.
Alors que nous nous perdions dans nos querelles internes en Europe, de nouveaux acteurs sont arrivés en Afrique, apportant avec eux des investissements et des propositions innovantes. Ils occupent l’espace laissé vacant par la distraction de l’Europe et son incapacité à établir avec l’Afrique une relation adaptée à notre époque.
Depuis trois décennies, la Chine se positionne pour tirer le meilleur parti des opportunités liées à l’exploitation des ressources africaines, qu’il s’agisse de pétrole, de gaz ou de matériaux critiques pour les technologies de pointe. Partout sur le continent, on peut voir des bâtiments publics, tels que des parlements ou des ministères, construits et offerts par la Chine. Cela ne signifie toutefois pas que Pékin ait contribué de manière significative au développement du continent africain jusqu’ici, et dans certains pays, des tensions résultent de l’endettement excessif provoqué par la Chine. Mais lorsque l’on s’entretient avec des dirigeants africains, ils apprécient ce qu’ils considèrent comme une attitude respectueuse de la part des Chinois, ainsi que le fait qu’ils tiennent leurs promesses.
La Turquie, qui comptait 12 ambassades en Afrique au début de ce siècle, en compte aujourd’hui 44. Dans les pays en conflit, la Turquie vend des armes, notamment des drones, que l’on retrouve aujourd’hui sur tous les fronts. Mais dans les autres pays, qui constituent la majorité du continent, on observe une croissance rapide de l’influence turque dans de nombreux secteurs de l’économie. Turkish Airlines dessert directement près de 50 destinations en Afrique, ce qui signifie que de plus en plus d’Africains souhaitant voyager hors du continent, voire au sein même de celui-ci, transitent par Istanbul. Au Sahel et en Afrique de l’Ouest, il est désormais impossible de ne pas remarquer la présence turque dans les aéroports et les hôtels. Même dans le secteur de l’éducation, on observe l’implantation d’écoles turques dans de nombreuses capitales africaines, et une part croissante des enfants des élites africaines partent étudier dans des universités en Turquie.
Les Émirats arabes unis constituent peut-être le cas le plus marquant de l’intérêt porté à l’Afrique ces dernières années. Les Émirats, qui cherchent à assurer leur avenir après l’épuisement des combustibles fossiles, sont aujourd’hui la principale source d’investissement sur le continent. On estime qu’environ 30 milliards de dollars d’or africain non déclaré transitent chaque année par Dubaï, contournant ainsi les réglementations en vigueur dans les pays européens. On dénombre aujourd’hui 30 000 entreprises africaines enregistrées à la Chambre de commerce de Dubaï, et la ville est devenue le grand centre de blanchiment d’argent pour les élites politiques et économiques africaines.
Ces intérêts s’accompagnent d’une influence et d’un engagement politiques croissants. À commencer par la guerre civile au Soudan, où les Émirats arabes unis soutiennent très activement les rebelles des Forces de soutien rapide. La concurrence féroce entre les pays du Golfe se traduit également par une présence accrue de l’Arabie saoudite et du Qatar sur le continent. Pour l’instant, ces pays n’ont cependant encore réalisé que des investissements ponctuels, mais ils iront certainement vers un engagement plus important.
En tant qu’Européens, nous devons nous interroger sur l’intérêt d’autres puissances pour l’Afrique. Nous ne pouvons plus considérer le continent africain comme un domaine réservé. Nous devons accepter la présence de ces autres acteurs sur le continent : l’époque coloniale de la possession et du contrôle a pris fin il y a plusieurs décennies. Les relations néocoloniales qui se sont souvent établies par la suite entre les anciens colonisateurs et de nombreux pays sont malsaines et de plus en plus rejetées par les populations africaines. C’est une bonne chose : nous devons prendre très au sérieux les discours souverainistes critiques à l’égard du paternalisme européen formulés par les élites et surtout les populations africaines. La volonté de défendre et de faire prévaloir ses propres intérêts est tout à fait légitime. C’est un point de vue que nous partageons notamment dans nos rapports avec les États-Unis ou la Chine actuellement.
Nous avons cependant des atouts qui découlent de notre histoire commune et de notre proximité géographique. Un Premier ministre du Sahel, extrêmement critique à l’égard de l’Europe, m’a confié qu’il préférait pourtant de loin travailler avec des Européens plutôt qu’avec des Chinois. Selon lui, lorsqu’il dialoguait avec nous, il parvenait à comprendre ce qui se cachait derrière les mots, ce qui n’était pas le cas avec ses interlocuteurs chinois.
Il existe un autre pays dont on ne peut ignorer la présence et l’activité en Afrique : la Russie. À la différence des autres acteurs évoqués jusqu’ici, la Russie n’a quasiment jamais contribué à la construction d’une école, d’une clinique ou d’un puits. La Russie n’a qu’une seule motivation pour sa présence renforcée en Afrique ces dernières années : créer des difficultés pour le flanc sud de l’Europe. Pour Moscou, le continent africain n’est pas un véritable partenaire, mais une région qui peut être manipulée pour semer le trouble, par exemple en instrumentalisant les flux migratoires, suivant ainsi le modèle déjà utilisé par la Biélorussie. Pour la Russie, l’Afrique n’est utile que dans la mesure où elle peut servir à favoriser les divisions et les conflits en Europe.
La Russie agit principalement en Afrique par le biais de mercenaires, notamment ceux de Wagner, qui sont aujourd’hui intégrés à l’Africa Corps. Il s’agit des mêmes personnes, mais soumises à une chaîne de commandement plus directe depuis le Kremlin. Ces mercenaires sont très présents au Sahel, notamment, mais leur impact réel est limité, car les conflits de cette région sont impossibles à résoudre uniquement par la force brute. L’autre produit d’exportation russe vers l’Afrique est le savoir-faire en matière de manipulation et de désinformation, comme on l’avait constaté lors des événements qui avaient amené les troupes françaises à quitter le Sahel.
Il convient donc de distinguer la présence renforcée de divers acteurs internationaux en Afrique, qui résulte notamment de l’incapacité de l’Europe à répondre aux aspirations et aux besoins du continent, de la présence russe en Afrique, qui est spécifiquement dirigée contre l’Europe. Nous devons composer avec les premiers, mais nous devons lutter contre cette présence russe, même si cela doit se faire de manière intelligente et non directe.
L’Afrique est bien plus riche et complexe que ce qu’il a été possible de résumer ici, mais concluons ce travail avec quatre idées forces pour une nouvelle approche européenne de ce continent.
Tout d’abord, nous devons reconnaître que l’Europe a un intérêt direct à œuvrer pour la paix, la prospérité et la stabilité du continent africain. La solidarité est certes un sentiment très noble, mais ne nous y trompons pas : si l’Afrique ne connaît pas la paix, la prospérité et la stabilité, nous en subirons les conséquences. Ce ne sont pas les bons sentiments, mais cet intérêt direct, qui doit constituer notre principale raison d’agir.
Deuxièmement, nous devons admettre que notre approche actuelle est totalement dépassée. Les routines médiocres de nos technocrates ne permettent pas aux dirigeants européens et africains de se rencontrer régulièrement pour discuter de manière respectueuse et partager leurs préoccupations et leurs intérêts. Changer cette donne exige toutefois une volonté politique de la part de nos dirigeants. Ils n’ont pas besoin de passer leur temps à parcourir le continent africain, mais ils doivent reconnaître l’importance de nos voisins du Sud et prendre le temps d’écouter ce qu’ils ont à dire. Si nous n’en sommes pas capables, nous ne devons pas nous étonner que les Africains continuent de tourner le dos à l’Europe.
Nous devons également nous montrer disposés à investir à une échelle bien plus grande dans les différents secteurs économiques. De la même manière que les Américains ont investi dans le plan Marshall après la Seconde Guerre mondiale, car ils ont reconnu que la prospérité et la sécurité des États-Unis dépendaient de la reprise économique de notre continent, nous devons admettre que, après les Africains eux-mêmes, nous sommes les premiers concernés par la prospérité et le développement de l’Afrique.
Depuis quelques années, l’aide au développement recule nettement, en particulier celle destinée à l’Afrique. Cette situation est en partie due à des difficultés budgétaires, mais surtout à la désillusion, tant en Afrique qu’en Europe, face aux résultats de cette aide publique au développement. C’est l’occasion de repenser sérieusement la manière dont nous investissons sur le continent africain.
Cela signifie concentrer le soutien économique sur les secteurs qui comptent : l’éducation, la santé, les secteurs à forte création d’emplois, ainsi que ceux qui permettent d’intégrer de nouvelles chaînes de valeur, comme les minerais critiques. Le reste suivra naturellement.
Nos partenaires clefs doivent être l’Union africaine, avec son grand plan pour l’Afrique à l’horizon 2063, ainsi que les communautés économiques régionales. Nous avons besoin de davantage de moyens financiers, mais à long terme, ces moyens se traduiront par d’importantes économies et constitueront un atout majeur si nos voisins sont prospères, stables et en paix.
Enfin, nous devons investir beaucoup plus sérieusement dans la paix et la stabilité. Les petites missions de formation militaire et de sécurité européenne déployées sur le continent africain n’ont pas l’envergure nécessaire pour avoir un impact significatif. Et si nous persistons dans des attitudes absurdes, comme former des militaires tout en refusant de leur fournir des armes, nous ne devons pas nous étonner qu’ils aillent ensuite se les procurer ailleurs, auprès des Russes.
Le développement d’une Europe de la défense passe par la consolidation de partenariats de plus en plus solides avec les pays africains. Nous devrions chercher à développer une alliance défensive avec l’ensemble de l’Afrique de l’Ouest, aujourd’hui menacée par des forces déstabilisatrices. Nous avons un rôle à jouer et nous devons être à la hauteur de nos responsabilités et de nos intérêts.
Le rapprochement avec l’Afrique est à la fois un impératif géopolitique et une question de crédibilité pour l’Union, mais il ne sera possible que si nous rompons avec le statu quo.
L’article L’Europe doit retrouver l’Afrique est apparu en premier sur Le Grand Continent.
22.09.2026 à 06:30
L’Europe doit apprendre à dire non à la Chine
La puissance industrielle de Pékin menace nos fondements économiques. Pour y répondre, l’Union peut transformer son marché en instrument de puissance.
L’article L’Europe doit apprendre à dire non à la Chine est apparu en premier sur Le Grand Continent.
Testez le Grand Continent. Les idées et les analyses qu’on ne trouve nulle part. Mais que vous verrez bientôt partout. Dans votre boîte mail à partir de 8 euros par mois
Les chefs d’État et de gouvernement réunis en juin à Évian dans le cadre du G7 et du Conseil européen ont enfin nommé un problème que Bruxelles et de nombreuses capitales ont longtemps cherché à éviter : la puissance industrielle chinoise représente une menace systémique pour l’industrie européenne. « Notre déficit commercial avec la Chine s’élève aujourd’hui à 1 milliard d’euros par jour. Il a atteint un point de bascule. Certains disent que le second choc chinois est imminent. Nous le ressentons pourtant déjà », a renchéri Ursula von der Leyen lors de son discours annuel sur l’état de l’Union.
Le déficit commercial de l’Union avec la Chine ne cesse de se creuser et l’Europe est dépendante de Pékin dans des chaînes de valeur stratégiques. Une situation qui compromet la sécurité économique européenne, alors que Pékin utilise de plus en plus les flux commerciaux comme arme géopolitique.
Dans ce contexte, le commissaire européen au Commerce et à la Sécurité économique, Maroš Šefčovič, a engagé en juin dernier un nouveau Mécanisme de consultation sur le commerce et l’investissement avec son homologue chinois Wang Wentao, dans l’espoir de résoudre par le dialogue les déséquilibres structurels qui façonnent aujourd’hui cette relation commerciale. Les Européens estiment que le succès de ce dialogue réside dans l’obtention de mesures concrètes permettant de limiter les exportations chinoises vers l’Europe dans des secteurs sensibles, et non dans une simple amélioration de l’accès au marché chinois pour les entreprises européennes. L’échéance est fixée à début octobre et les chefs d’État et de gouvernement se réuniront à Bruxelles les 15 et 16 octobre. Ce sera un moment clef qui permettra de répondre à la question politique qui reste aujourd’hui entière : l’Europe se contentera-t-elle de quelques ajustements à la marge côté chinois, car une majorité d’États membres refusera de s’engager dans une « escalade », ou les États seront-ils prêts à mandater la Commission pour renforcer drastiquement notre politique de défense commerciale, notamment en adoptant de nouveaux outils législatifs pour tenter d’imposer un rééquilibrage de notre relation commerciale avec la Chine ?
Aucune de ces deux stratégies ne sera sans douleur. Opter pour le statu quo, c’est prendre le risque de voir disparaître des pans entiers de notre tissu industriel, qui n’a aucune chance de résister à l’offensive chinoise. Opter pour la riposte, c’est s’engager dans une voie où la Chine ne manquera pas d’exploiter nos vulnérabilités et de chercher à nous diviser. Les décideurs européens, publics comme privés, devront faire preuve d’une grande constance, car le pire serait de créer un rapport de force et de céder à la première difficulté ; d’une grande solidarité, car une épreuve de force fera nécessairement des gagnants et des perdants à court terme ; et d’une bien plus grande capacité d’innovation et d’investissement qu’aujourd’hui, car si le commerce extérieur avec la Chine est devenu si déséquilibré, c’est aussi parce que Pékin a réalisé les innovations que nous n’avons pas faites à temps. Mais la Chine n’est pas non plus sans faiblesses à notre égard, à commencer par sa dépendance aux exportations vers le marché unique, qui est un moteur essentiel de sa croissance économique, et donc de sa stabilité sociale.
Le diagnostic est désormais sans appel. En 2025, pour la première fois, l’ensemble des États membres ont enregistré un déficit commercial avec la Chine. À l’échelle de l’Union, ce dernier s’établit à 360 milliards d’euros pour les biens. Et les échanges de services ne permettent pas de compenser ce déficit, puisque l’Union dégage un excédent commercial de seulement 21 milliards d’euros 92. C’est là une différence notoire avec les États-Unis, où Donald Trump met l’accent sur le déficit américain avec l’Europe concernant les biens, qui est réel et s’élève à environ 200 milliards d’euros. Il se garde toutefois de rappeler que les États-Unis réalisent un excédent presque équivalent dans le commerce des services, d’environ 178 milliards d’euros 93. Avec la Chine, rien de tel : le commerce des services est presque équilibré, alors que celui des biens est ultra déficitaire pour les Européens. Un seul chiffre résume la gravité de la situation : selon la BCE, 29 millions d’emplois européens sont directement exposés à la concurrence chinoise, soit 27 % des emplois de la zone euro 94.
La Chine utilise son industrie comme levier de sa puissance. Sa politique industrielle, ses ambitions géopolitiques et son modèle économique sont alignés et coordonnés par l’État et le Parti communiste qui poursuit depuis des décennies une stratégie d’autonomie stratégique, voire d’autosuffisance. En 2015, Pékin a lancé son plan « Made in China 2025 » : un plan décennal visant à atteindre 70 % d’autosuffisance dans les industries stratégiques et à utiliser son marché intérieur pour faire émerger des champions industriels capables de rivaliser sur la scène mondiale 95. La Chine produit aujourd’hui 37 % des biens manufacturés mondiaux et pourrait atteindre 45 % d’ici 2030 96.Si la Chine s’est cantonnée pendant des décennies aux industries à faible valeur ajoutée telles que le textile, les jouets, l’assemblage bon marché, ce n’est plus le cas aujourd’hui. En effet, elle domine les principales chaînes de valeur stratégiques de la transition écologique et numérique, des matières premières à l’assemblage : batteries, panneaux solaires, matériaux critiques, etc. La Chine produit plus de la moitié de l’acier mondial, 40 % des produits chimiques et 80 % des panneaux photovoltaïques 97. Elle s’attaque désormais au terrain de jeu de prédilection des Européens, et notamment de l’Allemagne : l’automobile, les machines-outils, la chimie. Dans le secteur automobile, la Chine est ainsi devenue en 2023 le premier pays exportateur de voitures 98. Elle exporte aujourd’hui plus de voitures en Europe que les Européens en Chine. C’est un renversement historique pour l’industrie automobile allemande qui, depuis une vingtaine d’années, avait fait du marché chinois une source clef de revenus.
En 2001, la Chine a rejoint l’Organisation mondiale du commerce, ce qui lui a permis d’accéder aux marchés mondiaux sans devoir renégocier cet accès chaque année. Ce statut apporte une prévisibilité qui stimule les investissements et les exportations de manière exponentielle : alors que la Chine ne représentait que 4 % des exportations mondiales en 2001 99, ce chiffre a plus que triplé en un peu plus de 20 ans pour atteindre 15 % en 2023, faisant d’elle de loin le premier exportateur mondial. Certains considèrent que son accession à l’OMC fut une erreur au regard de la situation actuelle. Il est toujours difficile de réécrire l’histoire, mais il est raisonnable de penser que cette adhésion a accéléré le développement économique du pays, sans pour autant produire la convergence vers le modèle de démocratie de marché occidentale qui était l’un des bénéfices attendus par les dirigeants européens et américains de l’époque.
Dès les années 1980, la Chine utilise l’accès à son marché intérieur comme un levier stratégique en imposant des coentreprises aux entreprises étrangères qui souhaitent y avoir accès. Elle force ainsi le transfert de technologies et de savoir-faire vers les entreprises domestiques. L’objectif est non seulement de permettre le rattrapage technologique mais, à terme, de faire des champions capables de dépasser les rivaux occidentaux. La plupart des constructeurs automobiles européens ont établi des coentreprises entre les années 1980 et 2000. En parallèle, la Chine a fait émerger des champions nationaux tels que BYD ou Geely. En 2010, Geely a même racheté le constructeur suédois Volvo. L’année dernière, les constructeurs chinois représentaient 60 % des ventes mondiales de voitures électriques 100. Leur coût de production est inférieur de 30 à 40 % à celui des constructeurs européens, grâce à une stratégie d’intégration verticale, à une rapidité dans le déploiement de l’innovation et à une automatisation plus poussée qu’en Europe, dans des usines plus récentes et donc plus productives 101.
La compétitivité en termes de coûts des entreprises chinoises s’explique également par le fait qu’elles sont massivement subventionnées, que ce soit par des aides d’État directes ou par le biais d’emprunts à taux préférentiels adossés au système bancaire étatique. Selon l’OCDE, 60 % des parts de marché gagnées par les entreprises chinoises depuis 20 ans ne s’expliquent ni par leur productivité ni par leur innovation, mais par les subventions publiques. Les entreprises chinoises reçoivent 3 à 8 fois plus de soutien étatique rapporté à leur chiffre d’affaires que leurs concurrentes européennes 102. Elles ne sont pas soumises à une norme implicite de rentabilité. L’objectif est la conquête de parts de marché, à n’importe quel prix. Un quart des entreprises chinoises qui opèrent aujourd’hui en Europe sont déficitaires 103. Parmi la trentaine de constructeurs de voitures électriques présents en Chine, seuls trois sont profitables 104. L’Europe ne peut rivaliser avec le coût du capital chinois, car la Chine n’est pas une économie de marché. Cette notion de « coût du capital » est largement absente des débats politiques, alors qu’elle est au moins aussi importante que le coût du travail ou celui de l’énergie. La compétitivité-coût repose aussi sur une politique de dévaluation de la monnaie. La BCE et le FMI estiment la sous-évaluation du renminbi à environ 15 % 105. La Chine utilise ainsi sa monnaie pour se créer artificiellement un avantage compétitif supplémentaire, face auquel aucun gain de compétitivité coût européen ne peut rivaliser.
Comme si cela ne suffisait pas, le déséquilibre commercial entre l’Union et la Chine se traduit également par des barrières à l’entrée pour les entreprises européennes sur le marché chinois. Résultat : les exportations depuis le marché unique vers la Chine diminuent. Elles ont en effet connu une baisse de 30 % en volume entre 2017 et 2024, alors que la Chine a connu une croissance de 40 % sur la même période 106. L’Union exporte aujourd’hui davantage vers la Suisse que vers la Chine, qui est devenue la quatrième destination des exportations de l’Union 107. Si les industriels européens exportent moins vers la Chine, c’est aussi le résultat de la montée en puissance de l’offre chinoise locale. Il y a vingt ans, la Chine achetait massivement des machines-outils et des voitures allemandes. Aujourd’hui, elle achète des voitures et des machines-outils chinoises. C’est une réalité : les industriels chinois ont innové et investi bien plus que leurs homologues européens au cours de la dernière décennie. Ils ont progressivement comblé leur retard et sont désormais, dans de nombreux domaines, tout simplement plus compétitifs.
Mais à cette réalité dont nous sommes responsables s’ajoutent les politiques chinoises qui faussent les conditions de la concurrence. Si bien que même lorsque les entreprises européennes sont plus performantes, elles perdent. Par exemple, la Chine applique des clauses de « Buy China » dans l’attribution des marchés publics, favorisant ainsi ses champions nationaux. Depuis le début de l’année 2026, le prix des produits chinois est artificiellement réduit de 20 % dans l’évaluation des offres 108.
Lorsque l’on rassemble l’ensemble des politiques chinoises visant à assurer la compétitivité hors coûts et la compétitivité coût, on mesure le danger mortel du tsunami auquel nous commençons tout juste à faire face.
Alors que Pékin a minutieusement construit une politique industrielle planifiée et coordonnée depuis plusieurs décennies, l’Europe a délibérément choisi le libre-échange comme stratégie de maximisation des gains : les entreprises européennes ont mondialisé leurs chaînes de valeur, optimisé les coûts et fait bénéficier les consommateurs européens de produits à prix plus compétitifs, tout en utilisant le marché chinois comme relais de croissance, à l’image des constructeurs allemands qui tirent encore aujourd’hui jusqu’à 30 % de leurs profits des ventes en Chine 109. Le choix de la Chine s’est avéré bénéfique tant pour les prix payés par les consommateurs que pour les dividendes des actionnaires des grandes entreprises européennes.
Les bénéfices du commerce avec la Chine sont peu mentionnés dans le débat français, car la France entretient un rapport presque exclusivement négatif à la mondialisation. Nous avons en effet l’un des déficits commerciaux les plus importants d’Europe depuis plusieurs décennies. Or, de nombreux pays européens, à commencer par l’Allemagne, ont au contraire fortement bénéficié de cette ouverture. Cette différence objective se traduit dans les débats actuels de politique européenne : les Français y voient une évolution naturelle, alors que les Allemands y voient une rupture, justifiée par la nouvelle donne pour les uns, et un engrenage dans une guerre commerciale pour les autres.
L’intégration des chaînes de valeur européennes avec la Chine, qui s’est construite depuis 2001, a produit des dépendances structurelles que Pékin utilise aujourd’hui comme instrument de pression économique. L’État chinois a progressivement imposé des systèmes de licences à l’exportation pour des métaux et des technologies critiques. En avril 2025, la Chine est même allée jusqu’à imposer des restrictions à l’exportation de terres rares lourdes et d’aimants permanents, indispensables aux moteurs électriques, à l’industrie éolienne et aux équipements de défense.
En 2026, la Chine a franchi une nouvelle étape en adoptant deux décrets supplémentaires : le décret 834 sur la « sécurité des chaînes industrielles et d’approvisionnement » et le décret 835 sur la « lutte contre l’exercice abusif de la compétence extraterritoriale par des États étrangers ». Ces règlements viennent compléter la panoplie d’outils coercitifs dont dispose la Chine et posent une nouvelle question stratégique à l’Europe. En effet, ces dernières années, nous nous sommes dotés d’un ensemble de réglementations visant à conditionner l’accès au marché unique au respect de certains standards européens. Celles-ci impliquent la récupération de données par les entreprises auprès de leurs fournisseurs, y compris non européens, afin de vérifier la conformité des produits entrant sur le marché unique. C’est le cas du règlement interdisant les produits issus du travail forcé, entré en vigueur fin 2024, du mécanisme d’ajustement carbone aux frontières, du règlement sur la déforestation, mais aussi du devoir de vigilance et du reporting extra-financier. Or, ces nouveaux décrets chinois compliquent sérieusement la tâche des entreprises européennes et de la Commission pour la collecte de ces données, puisque la Chine se réserve le droit d’interdire leur transfert pour des motifs de sécurité industrielle et de chaînes de valeur, sans en définir précisément le champ d’application, afin de laisser toute la place aux politiques discriminatoires. Le décret 835 a d’ailleurs déjà été utilisé en mai 2026 pour bloquer une enquête de la Commission sur la firme Nuctech au titre du règlement européen sur les subventions étrangères. Cette nouvelle politique chinoise pourrait empêcher les entreprises européennes actives en Chine de se conformer au droit européen, ce qui les placerait dans une situation juridique complexe. Elle rendrait également bien plus difficile pour la Commission européenne la conduite d’enquêtes aboutissant, par exemple, à la mise en place de droits de douane contre les produits chinois.
C’est une dimension moins visible que l’affrontement commercial basé sur les tarifs douaniers, mais tout aussi importante : la guerre des normes extraterritoriales. La Chine s’attaque frontalement à l’Europe en tant que puissance normative. Cela va au-delà de la seule question de la compétitivité industrielle, car cela vise un élément clef de notre souveraineté politique européenne : décider ce qui doit ou non entrer sur notre propre marché.
L’heure n’est plus seulement au diagnostic. La puissance industrielle chinoise a déjà des effets néfastes sur l’industrie européenne. Le logiciel européen, longtemps basé sur une ouverture commerciale jugée gagnant-gagnant, doit être repensé. La puissance européenne passera par deux impératifs indissociables : d’une part, investir pour produire et innover en Europe afin de réduire notre dépendance, et d’autre part, nous protéger lorsque des pays ne respectent pas les mêmes règles.
La Chine a compris avant l’Europe que l’électrification n’était pas seulement un impératif climatique, mais aussi un levier de compétitivité industrielle et de souveraineté énergétique. Comme l’Europe, la Chine est pauvre en ressources fossiles. Premier importateur mondial de pétrole brut, elle dépend à plus de 70 % des importations de pétrole, une vulnérabilité que les tensions autour du détroit d’Ormuz ont rappelée 110. En deux décennies, la Chine a fait de l’électrification une priorité stratégique. La part de l’électricité dans sa consommation finale d’énergie est ainsi passée de 10 % au début des années 2000 à plus de 30 % aujourd’hui. En comparaison, ce taux stagne en Europe autour de 20 % depuis vingt-cinq ans 111. En 2024, la Chine a atteint avec six ans d’avance son objectif de capacité éolienne et solaire fixé pour 2030 112, tout en investissant 625 milliards de dollars dans les énergies propres, soit le tiers des investissements mondiaux dans ce secteur 113. Dans le nucléaire, la Chine est également sur le point de dépasser les puissances nucléaires historiques. Le pays construit actuellement presque la moitié des réacteurs en chantier dans le monde 114, avec des délais de construction deux fois plus courts que la moyenne mondiale 115.
On parle désormais d’un électrostate, par opposition aux pétrostates qui ont bâti leur puissance sur le pétrole, à l’image des États-Unis. La Chine ne se contente pas de déployer des capacités de production d’électricité décarbonée à toute vitesse, elle organise tout son système électrique de manière à en faire un levier de compétitivité industrielle. Elle développe un réseau intelligent et décentralisé qui permet de transformer chaque point de consommation en potentiel de flexibilité. Plus d’un milliard de compteurs intelligents ont été installés. En octobre 2024, un marché spot interprovincial de l’électricité a été lancé, permettant pour la première fois d’ajuster les prix en temps réel afin de faire coïncider consommation et production décarbonée compétitive à l’échelle nationale. À Shanghai, qui compte environ 25 millions d’habitants, le premier test à grande échelle de « vehicle-to-grid » vise à démontrer la faisabilité d’utiliser les voitures électriques comme des batteries sur roues capables de rendre des services au réseau électrique.
Avec l’électrification, la Chine compte également exploiter le continuum de l’automatisation et de la modernisation de l’appareil industriel. Au Forum de Davos, le vice-Premier ministre chinois, He Lifeng, a fortement insisté sur le fait que la transition verte est au cœur de la stratégie de croissance chinoise, liant clairement la décarbonation à l’innovation et au développement des nouvelles technologies de pointe. En effet, l’électrification crée les conditions technico-économiques permettant le déploiement à grande échelle de la robotisation et de l’automatisation des procédés industriels 116. Elle permet ainsi aux industries, qui traditionnellement reposent sur des systèmes énergétiques fossiles, de réaliser des gains de productivité. En 2024, 54 % des robots industriels étaient installés en Chine, selon la International Federation of Robotics. L’électrification et la modernisation industrielle vont donc de pair.
On le sait, l’objectif géopolitique ultime du Parti communiste chinois est de forger un nouvel ordre mondial dont la Chine serait le centre, à l’image de ce que les États-Unis ont fait au XXe siècle et l’Europe avant eux. Or, la dépendance de la Chine aux énergies fossiles, dont les États-Unis sont le premier producteur et exportateur mondial, rend cela impossible. C’est pour cette raison que devenir un électrostate est un élément clef de la stratégie chinoise, car c’est la condition de sa suprématie.
Côté européen, la Commission vient de publier une nouvelle stratégie d’électrification pour le continent. La guerre au Moyen-Orient a une nouvelle fois rappelé le coût de notre dépendance aux énergies fossiles importées, ainsi que l’intérêt sécuritaire et économique pour l’Europe de procéder rapidement à cette transition. Ce plan a pour objectif d’électrifier près de la moitié de notre économie d’ici 2040, ce qui permettrait de réaliser jusqu’à 260 milliards d’euros d’économies par an 117. Grâce à sa production électrique déjà largement décarbonée, à son réseau électrique interconnecté et à son industrie nucléaire mature, l’Europe a les moyens de rejoindre le club des électrostates. C’est une stratégie gagnante sur tous les plans : pour la souveraineté européenne, la compétitivité industrielle et la sécurité. L’enjeu pour les Européens est de déployer simultanément la production des technologies propres essentielles à cette électrification, tout en réunissant un consensus politique autour de cet objectif. C’est là le cœur du choix que les chefs d’État et de gouvernement européens doivent opérer : voulons-nous faire de l’Europe un électrostate, condition de sa puissance face aux puissances fossiles que sont les États-Unis et la Russie ? Tant que cette question n’aura pas été tranchée, nous manquerons cruellement d’une vision stratégique et d’un cap clair.
Si l’Europe fait aujourd’hui face à un déficit de compétitivité, c’est en partie le résultat d’un sous-investissement chronique des grandes entreprises européennes dans leurs capacités productives, au regard de leurs résultats financiers. L’Europe dispose d’un appareil industriel composé d’outils productifs amortis qui génèrent de la rente à court terme, mais qui condamnent la compétitivité à moyen terme s’ils ne sont pas modernisés. En face, la Chine a construit des usines ultramodernes, automatisées et optimisées. En Europe, pour chaque euro de profit réalisé, la part réinvestie dans de nouvelles capacités productives a diminué de plus de la moitié en vingt-cinq ans, passant de 18,9 % en 2000 à seulement 7,4 % en 2024 118. En parallèle, dans les 300 plus grandes entreprises non financières européennes, le taux de distribution aux actionnaires est passé de 27 % à 68 % des bénéfices nets sur la même période 119. Les versements aux actionnaires sous forme de dividendes ou de rachats d’actions dépassent désormais structurellement l’investissement productif.
La pression exercée par l’industrie chinoise sur les parts de marché et les prix, combinée à l’exigence de distribution immédiate de dividendes et de rachats d’actions pour faire monter les cours, pousse les dirigeants européens à privilégier le très court terme au détriment de l’investissement. Cumulé sur vingt-cinq ans, ce choix explique en partie pourquoi l’Europe se retrouve aujourd’hui en position de faiblesse face à une Chine qui a fait le pari inverse, sans contrainte de rentabilité à court terme. Le système chinois de financement de l’innovation permet à des centaines de jeunes entreprises d’émerger autour d’un même enjeu technologique. Financées à la fois par l’État central et les provinces, elles se font ensuite concurrence. Les champions qui se dégagent de cette compétition font alors l’objet d’une attention particulière de la part du pouvoir central, qui les transforme en leaders mondiaux pendant que les autres disparaissent.
L’Union n’a donc d’autre choix que d’investir beaucoup plus qu’aujourd’hui, en commençant par faire émerger des capacités de production européennes dans les secteurs stratégiques. Développer une industrie de la batterie, des terres rares ou encore de la chimie verte est indispensable pour garantir notre compétitivité et notre souveraineté à moyen terme. Si l’Europe ne peut pas concurrencer la Chine sur le terrain de la compétitivité prix, elle doit se concentrer sur l’innovation et les technologies de rupture. Prenons l’exemple des batteries. La Chine contrôle et maîtrise parfaitement les technologies des batteries lithium-ion et lithium fer phosphate. Elle produit des batteries de qualité à des prix ultra-compétitifs. CATL, leader mondial incontesté, reconnaît lui-même aujourd’hui n’être qu’au niveau 4 sur 9 de l’échelle de maturité industrielle de la technologie des batteries solides 120. Ce qui signifie que la compétition est encore ouverte. Mais cela ne signifie pas pour autant que l’Europe doit abandonner complètement la bataille industrielle sur les technologies actuelles, car l’innovation ne se construit pas sur du sable, mais sur un écosystème industriel installé et agile, capable de l’amener à l’échelle industrielle. L’exemple d’ASML aux Pays-Bas est très parlant : c’est l’expertise de l’entreprise Philips, un géant historique dont de nombreux métiers ont disparu, mais qui a su faire émerger en son sein un nouveau savoir-faire et des compétences qui ont contribué à faire d’ASML le leader mondial de la fabrication de machines de lithographie, indispensables à la production de semi-conducteurs. Ce qui n’était qu’une filiale de Philips est devenu l’une des plus grandes et des plus stratégiques entreprises européennes. Si l’Europe se désindustrialise, elle perdra sa capacité à être un champion industriel de demain. Nous voyons aujourd’hui avec l’industrie de la batterie que créer des compétences prend du temps, plus de temps que prévu, et nécessite des efforts financiers encore plus significatifs qu’anticipés. Mais sans cette nouvelle base industrielle susceptible de générer des innovations de rupture, nous n’aurons plus aucune chance dans la compétition avec la Chine.
La souveraineté industrielle européenne passera également par le déploiement de technologies qui nous rendront moins dépendants de la Chine, notamment en ce qui concerne les matières premières critiques. C’est pourquoi l’innovation doit également porter sur leur substitution. C’est d’ailleurs le pari de certaines entreprises européennes, comme Skeleton Technologies en Estonie, qui produit des batteries sans cobalt ni graphite, ou Renault, pionnier des moteurs électriques sans terres rares. Cet objectif stratégique doit maintenant être généralisé grâce à des outils financiers dédiés qui pourraient être concentrés au sein de la Commission européenne dans le nouveau Fonds de compétitivité prévu dans le nouveau budget européen à partir de 2028.
Il faut également rappeler que la préservation d’une base industrielle européenne n’est pas seulement un enjeu de compétitivité économique. C’est aussi une question de souveraineté et de puissance géopolitique. En effet, il existe des fondations communes entre l’industrie civile et l’industrie de défense. La production de batteries, de terres rares ou de semi-conducteurs est par exemple aussi importante pour les applications de défense. En cas de conflit armé, il faut pouvoir mobiliser la production civile d’acier ou de carburants alternatifs pour faire fonctionner l’aviation militaire. Une industrie de défense de pointe a également besoin des synergies, des compétences et du savoir-faire de l’industrie civile. Cette culture du double usage civil et militaire est encore trop peu présente en Europe pour des raisons historiques, alors qu’elle a parfaitement été intégrée par la Chine dans sa propre politique industrielle, à l’instar des États-Unis, notamment dans les domaines du spatial et du numérique.
Certains rappellent que la transition écologique génère elle-même de nouvelles dépendances vis-à-vis de la Chine : les batteries des voitures électriques, les terres rares, les panneaux solaires, etc. Toutefois, il ne faut pas mettre ces nouvelles dépendances sur le même plan que la dépendance européenne aux énergies fossiles. Dans un monde carboné où la maîtrise de l’énergie est une arme, l’Europe n’a tout simplement pas les moyens de rivaliser, car elle ne produit pas, et ne produira jamais, de pétrole ni de gaz. Elle est obligée d’accepter un rapport de force qui lui est défavorable et ne peut que gérer son risque en diversifiant ses approvisionnements. Dans le domaine des matières premières critiques, la situation n’est pas aussi figée. La domination chinoise n’est pas géologique ; elle est le produit d’une politique industrielle délibérée. L’Europe a les moyens de réduire sa dépendance en investissant dans l’extraction, le raffinage et le recyclage de ces matières. Prenons l’exemple du lithium. L’Europe est capable d’assurer une production européenne de lithium, car il y a des ressources géologiques de lithium en Europe et car elle pourra, à terme, recycler le lithium des batteries de voitures électriques en fin de vie, de manière à utiliser des matières premières secondaires produites sur place. La dépendance actuelle à la Chine ne porte d’ailleurs pas tant sur l’extraction que sur le raffinage et la transformation, c’est-à-dire sur des capacités industrielles et non sur des rentes géologiques contre lesquelles nous sommes impuissants.
Ce choc d’investissement pour faire émerger en Europe les chaînes de valeur industrielle de demain ne peut se produire que si nos entreprises sont confrontées à une concurrence loyale. Or, les conditions d’une concurrence loyale avec la Chine ne sont pas remplies. Le marché européen est inondé par des surcapacités massivement subventionnées. Le précédent du secteur solaire, où la Commission avait établi des marges de dumping 121 de 88 % dès 2013, a coûté la vie à la filière photovoltaïque européenne. L’enquête de la Commission sur les voitures électriques a quant à elle abouti à l’application de droits compensateurs pouvant aller jusqu’à 35 % depuis 2024. Mais il faut cesser de raisonner au cas par cas, souvent trop tard, pour passer à une logique stratégique multisectorielle. C’est la décision politique qui reste à prendre, et chaque mois perdu est un mois de retard.
Avec le Pacte vert, l’Europe a poursuivi une ambition claire : se décarboner tout en assurant un cadre de concurrence équitable aux industries européennes afin d’éviter le dumping climatique de ses concurrents. Le principe est simple : les partenaires commerciaux doivent être soumis aux mêmes règles que nos entreprises et respecter les normes européennes pour accéder au marché. C’est cette logique d’équité de traitement qui nous a conduits à adopter, en 2023, le mécanisme d’ajustement carbone aux frontières, afin de mettre un prix sur les émissions de CO₂ importées, ainsi que les critères de traçabilité et d’empreinte carbone dans le règlement batteries. C’est la première manière pour l’Europe de défendre ses intérêts industriels, par la norme d’accès au marché, une approche efficace puisque l’Union européenne est l’un des premiers marchés au monde.
En parallèle, l’Europe a également renforcé sa boîte à outils de défense commerciale, les outils traditionnels antidumping et antisubventions ayant atteint leurs limites pour traiter la distorsion de concurrence systémique imposée par la Chine. Ces mesures, conçues dans les années 1990, se sont révélées trop lentes, trop ciblées et trop réactives, et pas assez anticipatrices. Les procédures d’enquête peuvent parfois durer jusqu’à trois ans. Dans le droit européen, les droits antidumping sont encadrés par la règle dite du « droit moindre », ce qui signifie qu’ils répondent à une mesure de dumping non pas par un droit de douane équivalent, mais par un droit de douane suffisant pour compenser les effets économiques réels de ce même dumping. Par exemple, selon ce principe, un droit de douane européen de 15 % en réponse à un dumping chinois de 25 % sur l’acier peut être suffisant pour « combler » le dommage subi par l’industrie et remettre tout le monde sur un pied d’égalité. La règle du droit moindre « répare » l’impact du dumping sur le marché, mais elle n’égalise pas les termes du dumping en lui-même. Cette règle a pour but d’éviter les guerres commerciales et de prévenir les situations où notre industrie n’aurait pas ou plus les moyens de produire ce que nous consommons. Toutefois, force est de constater que face à un acteur comme la Chine, où le dumping fait partie d’une stratégie de conquête massive, son caractère dissuasif laisse à désirer. Surtout, il s’agit d’une règle que nous nous imposons nous-mêmes : tous les pays membres de l’OMC n’optent pas pour cette approche. C’est notamment le cas des États-Unis, qui ont une politique beaucoup plus dissuasive et alignent, dans la très grande majorité des cas, leurs droits de douane sur le niveau de dumping du pays en question.
Par ailleurs, les enquêtes de la Commission sont extrêmement ciblées, produit par produit, ce qui empêche de prendre en compte la dimension systémique de la distorsion qui peut impacter plusieurs segments d’une même chaîne de valeur. Ces cinq dernières années, l’Europe a déployé de nouveaux outils plus adaptés pour répondre à l’instrumentalisation des flux commerciaux par la Chine à des fins coercitives. En novembre 2023, l’Union s’est notamment dotée d’un instrument anti-coercition lui permettant de répondre aux pratiques coercitives de pays tiers. Elle a également renforcé le filtrage des investissements étrangers en adoptant, en juin 2026, un règlement révisé. Adopter de tels instruments est une bonne chose, mais il est encore mieux de les utiliser. C’est le cœur de la décision politique à prendre à l’automne 2026, comme l’a indiqué Ursula von der Leyen en déclarant : « Nous utiliserons tous les outils dont nous disposons pour rééquilibrer notre relation. » 122
Ces instruments témoignent d’un début de changement du logiciel européen. Il ne suffit plus de conditionner l’accès au marché au respect des normes européennes par nos partenaires commerciaux. Il faut parfois avoir la capacité de restreindre ou de limiter les flux commerciaux, même s’ils sont conformes aux règles européennes. Ce tournant est explicitement assumé dans la Stratégie de sécurité économique européenne de juin 2023 et dans la communication de la Commission de décembre 2025. Cette dernière reconnaît pour la première fois que le commerce et l’ouverture économique ne peuvent plus être systématiquement considérés comme des facteurs positifs, et que des pays tiers peuvent exploiter l’interdépendance économique à des fins stratégiques et coercitives. C’est une rupture conceptuelle majeure dont il faut se féliciter, et à laquelle la France n’est pas étrangère, loin s’en faut.
Par ailleurs, une réflexion est également amorcée au sein des institutions européennes sur la nécessité de se doter de nouveaux outils plus agiles et plus structurels, afin de ne plus prendre de retard dans la protection légitime de notre industrie face à une concurrence objectivement déloyale. S’il faut corriger certains principes obsolètes, comme celui du droit moindre, il convient surtout de déployer de nouveaux outils plus systémiques et adaptés à la nature des risques commerciaux auxquels nous faisons face avec la Chine. C’est le sens de l’appel du président de la République Emmanuel Macron, lors du Conseil de juin 2026, en faveur d’un « équivalent européen de la Section 301 américaine », qui permet la mise en place rapide des droits de douane après décision directe du président américain si une action d’un gouvernement étranger entrave ou restreint le commerce américain de manière déraisonnable ou injustifiable. Si l’utilisation de cette section par l’administration Trump est plus que contestable, car totalement arbitraire, force est de constater qu’elle confère de l’agilité politique pour se prémunir contre l’impact des surcapacités que nous constatons aujourd’hui avec la Chine, et peut-être demain avec l’Inde, et qui ne peuvent être appréhendées correctement par nos instruments de défense commerciale actuels. Nous avons déjà, dans le droit européen, une première brique qui ressemble à la Section 301 pour les surcapacités, avec l’instrument de sauvegarde pour l’acier. Tout l’enjeu est désormais de s’inspirer de la Section 301 américaine pour créer un instrument de sauvegarde contre les surcapacités dans tous les secteurs. Le débat sur la forme exacte de cet outil est ouvert, mais la direction est claire : l’Europe a besoin d’un instrument à la hauteur du défi posé par la Chine, un instrument capable de traiter les distorsions de manière systémique et qui soit agile.
Le renforcement du volet protection ne doit pas servir d’excuse pour défendre une industrie européenne rentière et polluante, ni pour ralentir la transition climatique. Grâce à des technologies vertes matures et compétitives, la Chine accélère aujourd’hui la transition climatique à l’échelle mondiale, notamment dans les pays qui n’ont ni les moyens ni l’ambition de développer leurs propres filières industrielles de voitures, de batteries ou de panneaux solaires, par exemple. Pour de nombreux pays, l’offre chinoise constitue une solution et un accélérateur de la décarbonation. Sur ces marchés, l’Europe peut jouer un rôle si elle est capable de proposer ses propres solutions vertes à un prix compétitif. Par ailleurs, de nombreux pays qui accueillent aujourd’hui des investissements chinois massifs cherchent aussi à diversifier leurs partenaires pour ne pas devenir dépendants de Pékin. C’est le cas, par exemple, du Brésil et de l’Australie. L’Europe a donc une carte à jouer pour créer un espace de coopération avec ces pays et devenir un partenaire alternatif crédible. En Europe, une politique de protection assumée doit poursuivre un objectif clair : permettre, à terme, de produire les mêmes technologies à un coût compétitif que la Chine, ou bien de produire différemment, avec des innovations plus chères, mais supérieures sur d’autres critères : durabilité, performance, sécurité, etc. La compétitivité hors coût peut devenir un positionnement assumé de l’Union, lui permettant de rivaliser sur les innovations de rupture, à l’instar de la Chine il y a 20 ans.
Ni l’Europe ni la Chine n’ont intérêt à une guerre commerciale. Les chaînes de valeur européennes sont très dépendantes de la Chine et les exportations chinoises dépendent fortement du marché européen, d’autant plus depuis la fermeture relative du marché américain. Mais le statu quo n’est pas une option, car il conduirait à une agonie industrielle du continent. L’Europe doit explorer une troisième voie pour rétablir un équilibre dans sa relation commerciale, en identifiant et en exploitant ses forces pour construire la réciprocité.
La Chine dépend de l’Europe pour écouler ses surcapacités industrielles. L’économie chinoise est structurellement tournée vers l’exportation, car la demande intérieure est insuffisante. La Chine ne représente que 13 % de la demande mondiale de biens 123. Tout porte à croire que cette tendance va se maintenir au vu du 15e plan quinquennal, adopté en mars 2026. Un tiers de la croissance du pays repose aujourd’hui sur les exportations 124. Pour atteindre son objectif de croissance de 4,5 à 5 % pour 2026 125, la Chine devra continuer à miser sur ses exportations. L’Europe n’est pas le seul partenaire commercial de la Chine, mais c’est un partenaire de choix qui présente des opportunités que peu d’autres régions du monde sont en mesure d’offrir. L’Union est un marché de 450 millions de consommateurs et de 27 pays régis par un grand nombre de lois communes. Prenons l’exemple des panneaux solaires : la demande est tirée par un cadre réglementaire stable, les infrastructures de réseau sont disponibles et le marché est régulé, ce qui offre une certaine prévisibilité aux investisseurs. Aucune autre région du monde n’offre un tel ensemble.
L’Europe dispose également de technologies critiques que la Chine nous envie. C’est le cas des machines permettant de fabriquer les puces les plus avancées, produites par ASML, l’une des seules entreprises au monde à détenir cette technologie. L’Europe dispose d’un écosystème de pointe qui contrôle des technologies clefs de l’intelligence artificielle, comme les lasers de Trumpf et les miroirs de précision de Zeiss, indispensables aux machines ASML. D’ailleurs, un dispositif de restrictions à l’export a été mis en place depuis 2019. C’est un levier stratégique pour l’Europe si elle veut conserver son avance technologique sur la Chine.
Avec l’Industrial Accelerator Act, l’Europe propose d’utiliser son marché intérieur comme levier stratégique pour faire émerger des filières stratégiques. L’IAA introduit pour la première fois la préférence européenne dans les marchés et financements publics. La commande publique européenne représente environ 14 % du PIB de l’Union, soit plus de 2 000 milliards d’euros par an. L’Europe s’inspire ainsi de ce que font les États-Unis depuis des années avec le Buy American Act. Avec l’Inflation Reduction Act, les États-Unis ont poussé cette logique encore plus loin en conditionnant les aides publiques à l’origine américaine de certains composants. Bien que l’administration Trump ait supprimé une grande partie des crédits prévus pour les énergies propres et les véhicules électriques, les restrictions concernant les composants chinois ont été durcies dans le cadre du One Big Beautiful Bill Act. Le budget américain est ainsi utilisé comme une incitation forte au « derisking » des chaînes d’approvisionnement des entreprises. L’Europe peut reproduire cette logique, à condition de l’assumer comme une stratégie de puissance industrielle et non comme une simple politique de compétitivité, car ce derisking a un coût. C’est pour cela qu’il doit être appliqué de manière stratégique, en assumant qu’il s’agit du prix à payer pour que la valeur et la maîtrise technologique restent sur le sol européen. Et qu’à l’inverse, nous acceptions de ne pas vouloir « tout faire ». En effet, le rythme de la transition climatique dépend aussi de l’accès à des biens industriels à prix maîtrisés, comme les panneaux solaires. D’ailleurs, même lorsque le panneau solaire est fabriqué en Chine, sa pose, sa maintenance, etc., continuent de créer de la valeur en Europe. Il est donc nécessaire d’opérer une distinction entre les différentes technologies. Ce n’est pas un exercice politique facile, mais quand tout devient prioritaire, plus rien ne l’est.
L’IAA prévoit une autre mesure structurante en reproduisant ce que la Chine a mis en œuvre pendant des années. Pendant quarante ans, les entreprises européennes souhaitant accéder au marché chinois ont dû accepter les conditions de Pékin : coentreprises obligatoires, production locale, transfert forcé de technologies et de savoir-faire. Cela a largement contribué au rattrapage industriel du pays. Il faut toujours rappeler que ce rattrapage a ensuite servi de base à une vague d’innovations véritablement made in China, ce qui est à leur mérite, mais il ne faut pas oublier les conditions initiales posées par le régime chinois. La situation est aujourd’hui inversée : ce sont désormais des acteurs chinois qui souhaitent s’implanter en Europe. Le risque est que cela prenne la forme d’usines « tournevis » : des composants importés de Chine et assemblés en Europe, sans transfert de compétences, sans intégration dans les chaînes de valeur locales, sans création de valeur ajoutée réelle et avec, parfois, des bataillons entiers de travailleurs chinois, comme c’est le cas en Hongrie où la construction de l’usine BYD de Szeged a mobilisé des milliers d’ouvriers chinois. Ces implantations chinoises « hors sol » n’apportent rien à la souveraineté industrielle européenne. Si l’on veut que l’IAA protège efficacement nos industries, il faut revoir la définition du « Made in Europe » proposée par la Commission en mars dernier. En incluant jusqu’à 80 partenaires commerciaux dans cette définition, la Commission a créé une faille que la Chine pourrait exploiter. Par exemple, le Maroc pourrait se transformer en arrière-base industrielle de la Chine, qui exporterait des produits à des prix ultra-compétitifs vers l’Europe sous l’étiquette « Made in Europe ». Investir au Maroc permettrait aux entreprises chinoises d’avoir le meilleur des deux mondes : une structure de coûts bien plus basse qu’en Europe et un accès illimité, sans droits de douane, au marché unique. Et la Chine l’a bien compris, puisqu’elle a proposé au Maroc un accord de libre-échange. Au lieu de la proposition de la Commission qui labellise « Made in Europe » la production réalisée dans 80 pays, et donc « Made in Europe » un produit fabriqué au Vietnam ou en Turquie, l’Europe doit préférer une approche par cercle concentrique : un premier cercle limité aux pays de l’Union et de l’espace économique européen, un second cercle de réciprocité totale avec les quelques pays ayant des structures de coûts comparables, comme le Royaume-Uni, le Canada, le Japon et la Corée du Sud, et enfin une ouverture au cas par cas, en fonction de nos intérêts et des enjeux par chaîne de valeurs. Concrètement, cela reviendrait à labelliser « Made in Europe » ce qui est véritablement produit en Europe, et à accorder un traitement équivalent aux produits fabriqués dans les pays amis de l’Europe du cercle de réciprocité totale. Ensuite, les autres pays souhaitant bénéficier de l’équivalence « Made in Europe » devraient la négocier en échange de garanties réelles.
L’objectif de l’Union n’est pas de se fermer. L’IAA offre l’opportunité de construire des coalitions avec des partenaires touchés par le même choc industriel et partageant des intérêts similaires aux nôtres. Des pays comme le Japon, le Canada ou la Corée du Sud peuvent être des alliés qui renforcent notre position dans les négociations avec Pékin. L’IAA donnerait alors un contenu opérationnel à l’alliance des puissances moyennes que Mark Carney, premier ministre du Canada, appelle de ses vœux depuis son discours de Davos en janvier 2026. Cette alliance s’est concrétisée avec la présence de ce dernier mi-septembre lors du discours sur l’état de l’Union au Parlement européen, ainsi qu’avec la proposition d’Ursula von der Leyen de faire du Canada le premier membre associé de l’Union. Cette proposition a été acceptée par le Premier ministre canadien et nous allons maintenant y travailler. C’est une décision historique qui montre que, face aux tensions géopolitiques, l’Europe est capable de construire l’alliance des démocraties. Elle a un rôle majeur à jouer dans la recomposition géocommerciale du monde. Cela passera par la création d’un espace de coopération fondé sur des règles actualisées et une réciprocité réelle, que l’OMC n’est plus en mesure d’offrir. En effet, les règles de l’OMC ont été fondées sur un postulat qui ne tient plus : celui selon lequel le libre-échange profite à tous en raison des avantages comparatifs des pays. Or, ce postulat n’est plus valable aujourd’hui, car un seul pays, la Chine, concentre les capacités manufacturières des secteurs industriels clefs. Deuxièmement, l’OMC ne fonctionne que si tout le monde respecte ses règles. Or, si un acteur comme la Chine ne les respecte plus, alors c’est l’organisation tout entière qui ne fonctionne plus. On pourrait penser qu’il suffirait d’exclure la Chine de l’OMC. Mais il n’existe aujourd’hui aucun mécanisme permettant d’exclure un pays. Dans ce contexte, la création d’une OMC alternative avec les pays alliés partageant un intérêt similaire au nôtre ne serait-elle pas une meilleure solution ?
Cette troisième voie, qui se situe entre la guerre commerciale et le statu quo, nécessite un prérequis politique : l’unité européenne. La bonne nouvelle, c’est que les positions nationales évoluent. L’Allemagne, qui s’est longtemps illustrée par son opposition à un durcissement de la politique commerciale à l’égard de la Chine, commence à évoluer. L’économie allemande est fortement touchée par le choc industriel qui affecte ses secteurs historiques, comme l’automobile, les machines-outils et la chimie. Le déficit commercial de l’Allemagne avec la Chine a atteint 89,3 milliards d’euros en 2025, soit une hausse de 33,5 % par rapport aux 66,9 milliards d’euros enregistrés en 2024 126. L’Allemagne, qui bloquait les tarifs douaniers sur les véhicules électriques en 2024, est différente de celle qui est aujourd’hui ouverte aux discussions, aux côtés de la France, sur la réponse à apporter à la politique industrielle agressive de la Chine. Quant à l’Espagne, elle demeure dans une position ambiguë en raison de la multiplication des investissements chinois sur son sol qui ont été multipliés par quatre en un an, passant de 149 millions d’euros en 2024 à 643 millions en 2025 127. Madrid vante les mérites de son énergie propre et compétitive, ainsi que le coût de sa main-d’œuvre, pour se positionner comme un hub des technologies vertes. Résultat : le constructeur automobile Chery y a ouvert sa première usine du continent et CATL construit avec Stellantis l’une des plus grandes gigafactories de batteries d’Europe à Saragosse. Pour parvenir à une réponse collective, il sera certainement nécessaire de gérer l’asymétrie de l’impact d’une escalade commerciale sur les États membres. C’est le sens de la proposition de la Commission de créer un Fonds de solidarité européenne entre les États pour mutualiser en partie les gains et les pertes d’une stratégie plus offensive. Or, on le sait, cette mutualisation est l’un des sujets les plus sensibles au Conseil, où chaque gouvernement a tendance à défendre son intérêt individuel à court terme. Le rôle du Parlement sera clairement de défendre l’intérêt général européen, mais cela implique une majorité pro-européenne aujourd’hui mise à mal par la montée des partis nationalistes et de leur alliance de plus en plus fréquente avec la droite traditionnelle du PPE. Sans unité politique européenne, il est évident que la Chine exploitera nos divisions.
Mais le plus grand défi n’est pas forcément celui que l’on croit. Ce qui empêche aujourd’hui une réponse européenne ambitieuse, c’est le profond désalignement entre les entreprises européennes elles-mêmes. C’est le problème le plus sous-estimé du débat sur la sécurité économique et peut-être le plus difficile à résoudre. Beaucoup de très grandes entreprises ne souhaitent pas un durcissement des règles commerciales vis-à-vis de la Chine, soit par crainte de représailles sur leurs chaînes d’approvisionnement largement localisées en Chine, soit parce qu’elles ont une stratégie d’investissements en Chine pour ensuite produire pour le monde entier, y compris pour l’Europe. À titre d’exemple, le plus important investissement récent du géant allemand de la chimie BASF n’est pas en Europe, mais en Chine. En mars 2026, BASF a inauguré un nouveau site de production flambant neuf qui a nécessité un investissement de près de 9 milliards d’euros. C’est tout simplement le plus grand investissement de l’histoire du groupe. Une partie des exportations chinoises vers l’Europe provient d’entreprises européennes implantées en Chine, mais il n’existe aujourd’hui pas de données fiables permettant de quantifier ce phénomène. Il est clair que certains groupes ont pour stratégie à moyen terme de fermer leur base industrielle vieillissante en Europe pour ensuite exporter depuis la Chine vers l’Europe. Et comme ces géants ont un accès direct aux gouvernements, ils forment une force de lobbying qui freine une politique commerciale plus restrictive. Par ailleurs, chaque secteur réclame une protection, mais refuse que celle-ci s’applique à ses fournisseurs ou à ses clients par peur d’une augmentation des coûts. Le secteur de l’acier réclame une protection maximale, ce qui renchérit le coût des voitures, ce que refusent les constructeurs européens, déjà pris dans une concurrence féroce avec leurs concurrents chinois. Prise individuellement, chaque décision d’entreprise est parfaitement rationnelle, mais elle constitue un obstacle au consensus européen nécessaire sur notre doctrine de sécurité économique.
Il est donc essentiel d’instaurer une forme de coordination et d’alignement entre les pouvoirs publics et les entreprises européennes pour pouvoir jouer en équipe. La Chine n’a pas ce problème, car les entreprises privées opèrent sous la direction du PCC. L’alignement des intérêts privés et des objectifs stratégiques de Pékin passe notamment par la présence de cellules du PCC au sein des grandes entreprises privées. Aux États-Unis, on débat aujourd’hui de mécanismes qui assureraient le respect par les nouveaux leaders de l’IA des grands objectifs stratégiques nationaux. C’est dans ce contexte que Sam Altman a proposé de céder 5 % du capital d’OpenAI à l’État américain, dans le cadre d’une initiative plus large où les géants de l’IA alimenteraient un fonds souverain permettant de redistribuer les bénéfices de l’IA aux citoyens. Ce débat est aujourd’hui inexistant en Europe, alors qu’il est absolument central.
La réponse européenne à la puissance industrielle chinoise n’est pas seulement un défi industriel, mais aussi un test politique. Si les États membres se divisent et que les entreprises agissent contre les intérêts européens, l’Europe offrira alors à la Chine exactement ce qu’elle recherche. Le plus grand défi n’est pas de construire les bons instruments, mais d’avoir la vision et la volonté politique collective nécessaires pour y parvenir. La question est aujourd’hui de savoir si nous sommes prêts à assumer un choix collectif qui nous renforcera en tant qu’Européens, mais qui entraînera inévitablement des conséquences nationales asymétriques. Mais sans ce sursaut collectif, l’Europe s’expose à un avenir qui sera perdant sur tous les plans : pour les États membres, pour l’industrie européenne et pour la souveraineté européenne. Donc pour notre démocratie et pour nos libertés. Ce test politique, nous avons déjà été capables de le réussir par le passé. Lorsque nous avons créé le marché unique, lorsque nous avons créé l’euro ou encore lorsque nous avons mis en place le plan de relance à la suite de la pandémie de Covid. À chaque fois, le saut semblait impossible, mais l’Europe l’a fait. Et nous avons ainsi réussi à écrire notre avenir.
L’article L’Europe doit apprendre à dire non à la Chine est apparu en premier sur Le Grand Continent.