12.10.2026 à 18:03
Rapport du Conseil des prélèvements obligatoires sur l'évolution de l'impôt sur le revenu
Équipe de l'Observatoire
Le Conseil des Prélèvements Obligatoires (CPO), organisme rattaché à la Cour des comptes, a publié fin septembre 2026 un rapport sur l'impôt sur le revenu (IR). Ce rapport dresse un bilan détaillé des évolutions de l'IR et pointe notamment une tendance a priori contrastée : la hausse des revenus déclarée couplée à une baisse du taux moyen d'imposition. Il analyse la hausse du nombre de contribuables aisés non imposables à l'IR et formule par ailleurs plusieurs recommandations.
** Des (…)
Texte intégral (1076 mots)
Le Conseil des Prélèvements Obligatoires (CPO), organisme rattaché à la Cour des comptes, a publié fin septembre 2026 un rapport sur l'impôt sur le revenu (IR). Ce rapport dresse un bilan détaillé des évolutions de l'IR et pointe notamment une tendance a priori contrastée : la hausse des revenus déclarée couplée à une baisse du taux moyen d'imposition. Il analyse la hausse du nombre de contribuables aisés non imposables à l'IR et formule par ailleurs plusieurs recommandations.
Des revenus en hausse mais des taux d'imposition en baisse
Le CPO a calculé que, entre 2017 et 2024, les revenus fiscaux déclarés des ménages ont connu une hausse significative de 23,2 % qui dépasse largement l'inflation (+18,4 %). Cette progression s'explique principalement par la dynamique des revenus du capital mobilier. Le rapport souligne en effet que, depuis 2018 et la mise en place du prélèvement forfaitaire unique (PFU), les dividendes sont moins imposés que lorsqu'ils l'étaient au barème progressif. Un constat que l'association Attac a toujours dressé et qui est parfaitement visible dans les montants records de distribution de dividendes. Les revenus soumis en principe à un taux proportionnel - en très grande majorité le prélèvement forfaitaire unique (PFU) – ont ainsi augmenté de 33 à 97 milliards d'euros entre 2017 et 2024, soit un quasi-triplement. Le rapport relève que cette hausse globale des revenus provient également de la hausse des revenus des foyers intermédiaires et aisés.
Malgré cette hausse des revenus, le taux moyen d'imposition à l'IR a diminué, passant de 7,0 % du revenu fiscal de référence (RFR) en 2017 à 6,7 % en 2024. Cette baisse s'explique principalement par la réforme du barème de l'IR en 2020 ( qui s'est traduite par une baisse du taux de la première tranche de 14 % à 11 %) et l'impact des réductions et crédits d'impôt. Le rapport remarque que la progressivité de l'IR est moins marquée qu'auparavant. Pour les 10 % des foyers fiscaux les plus aisés, le taux moyen est stable autour de 13 % mais pour le top 1 % des foyers les plus aisés, le taux moyen d'imposition est passé de 23,0 % à 19,4 % ; Le rapport confirme ce qu'Attac dénonce : une fiscalité moins progressive pour les très hauts revenus [1]
L'impact des niches fiscales de l'IR
Le CPO pointe la hausse du coût des réductions et crédits d'impôt qui, pour le seul IR, représente 15 milliards d'euros en 2024 (contre 14,5 milliards en 2017). Les réductions et crédits d'impôt n'affecteraient la progressivité de l'impôt que pour une minorité de foyers fiscaux. Selon le CPO, ces dispositifs « procurent à un nombre limité de foyers à revenus élevés des avantages très conséquents, ce qui conduit à s'interroger sur les limites des dispositifs existants de plafonnement et l'intérêt d'un impôt minimal » : 1 200 foyers fiscaux réduisent ainsi leur IR de 61 000 euros parmi lesquels 200 foyers fiscaux voient leur IR diminuer en moyenne de 220 000 euros…
Le rapport relève que, pour les foyers fiscaux qui réduisent leur IR de plus de 100 000 euros, « Rapporté à leur revenu fiscal de référence (4,86 M€), cela correspond à un taux d'imposition, après réductions et crédits d'impôt, de 20,5 %, soit un niveau équivalent à celui des 1 % des foyers aux revenus les plus élevés ».
Les foyers assujettis à l'IFI mais non imposables à l'IR : un phénomène marginal mais en hausse
L'information est régulièrement commentée : en 2024, 13 300 foyers sont assujettis à l'Impôt sur la Fortune Immobilière (IFI, c'et-à-dire déclarant un patrimoine net supérieur à 1,3 million d'euros)) mais ne paient pas d'IR. Ils étaient 11 900 foyers dans cette situation en 2020. Ces foyers ne sont pas les mêmes : ils sont peu à être restés non imposables plusieurs années de suite : 37 700 foyers fiscaux distincts ont été assujettis à l'IFI sans payer d'IR au moins une année entre 2019 et 2024, mais seulement 1 400 l'ont été tout au long de la période. Cette situation s'explique notamment par l'imputation de crédits d'impôt pour des revenus déjà imposés à l'étranger et de déficits agricoles, fonciers ou industriels et commerciaux.
Les recommandations du CPO
Le CPO formule trois recommandations qui s'ajoutent aux 18 formulées en 2024. Revoir la définition du revenu pour la contribution différentielle sur les hauts revenus (CDHR), afin d'en renforcer l'efficacité, inscrire un cadre pluriannuel pour la fiscalité des particuliers dans la prochaine loi de programmation des finances publiques (LPFP), afin de stabiliser les règles fiscales et limiter dans le temps le bénéfice de nouvelles niches fiscales en évaluant systématiquement leur efficacité avant reconduction, afin d'éviter l'accumulation de dispositifs coûteux et peu efficaces.
De manière générale, le CPO estime nécessaire de renforcer la progressivité de l'IR, car la fiscalité reste peu progressive pour les très hauts revenus, de limiter les effets pervers des réductions et crédits d'impôt et de simplifier le système fiscal car la complexité des dispositifs de type « niches fiscales » et leur instabilité législative nuisent à leur lisibilité et à leur efficacité.
Si Attac propose des mesures plus ambitieuses en matière d'impôt sur le revenu (barème ou revue des niches fiscales par exemple), reconnaissons toutefois que les travaux du CPO sont, une fois de plus, particulièrement instructifs, en ce qu'ils pointent des anomalies et injustices fiscales que notre association dénonce de longue date.
[1] Voir notamment la note Attac/Observatoire de la justice fiscale, « A la recherche de l'impôt perdu. Le séparatisme fiscal des ultrariches », 16 avril 2026.
25.09.2026 à 11:48
« Taxer les riches » et mobiliser les finances publiques pour préparer l'avenir
Équipe de l'Observatoire
Sébastien Lecornu a confirmé que le projet de loi de finances pour 2027 ne comporterait pas de hausse d'impôt, sa priorité étant de diminuer les dépenses publiques pour faire baisser le déficit public. Cette position n'est pas surprenante : elle rejoint celle de l'ensemble des forces politiques allant du centre à l'extrême droite, selon lesquelles il faut éviter d'augmenter les impôts, surtout ceux concernant les plus riches et les multinationales. La raison invoquée ne varie ni avec le (…)
- ActualitésTexte intégral (2394 mots)

Sébastien Lecornu a confirmé que le projet de loi de finances pour 2027 ne comporterait pas de hausse d'impôt, sa priorité étant de diminuer les dépenses publiques pour faire baisser le déficit public. Cette position n'est pas surprenante : elle rejoint celle de l'ensemble des forces politiques allant du centre à l'extrême droite, selon lesquelles il faut éviter d'augmenter les impôts, surtout ceux concernant les plus riches et les multinationales. La raison invoquée ne varie ni avec le temps, ni avec la conjoncture : la France est championne du monde des impôts, les augmenter nuirait à l'économie française et nous propulserait à des taux records de prélèvements obligatoires rapportés au produit intérieur brut, etc. Les arguments sont les mêmes que ceux des conservateurs de tout poil qui, depuis le 19ᵉ siècle, s'opposent à toute proposition consistant à renforcer la progressivité de l'impôt.
Les ultra-riches n'ont pas réellement été mis à contribution
Pour justifier le refus de toute hausse d'impôt des plus riches, le ministre des comptes publics a déclaré le 24 août dernier : « Demander des efforts aux plus fortunés, on l'a déjà fait dans les budgets précédents, ceux de 2024, ceux de 2025, c'était la contribution différentielle sur les hauts revenus ». Cette déclaration a de quoi étonner. La contribution en question (un impôt minimal théorique de 20 % du revenu fiscal de référence) a en effet dégagé un rendement aux allures de pourboire : 388 millions d'euros en 2025, loin des 2 milliards d'euros annoncés.
La raison de cet écart ? L'optimisation fiscale… Les ménages concernés peuvent en effet agir sur leur niveau de revenu : ils ont notamment minimisé les dividendes provenant de leurs holdings patrimoniales, laissant celles-ci accumuler les flux qui remontent des sociétés qu'elles contrôlent. Si les stratégies d'évitement de l'impôt sont hélas souvent efficaces, il est possible de taxer vraiment davantage les plus riches. Encore faut-il prévoir la bonne assiette, une juste appréhension de la capacité contributive et un contrôle efficace. C'est l'intérêt du débat sur l'impôt plancher sur la fortune proposé par Gabriel Zucman et des positions exprimées en faveur des droits de mutation à titre gratuit (droits de donation et de succession).
Face aux besoins immenses et vitaux, investir pour bifurquer
Si une véritable imposition des plus riches contribuerait à réduire les inégalités et à renforcer un consentement à l'impôt qui s'affaiblit d'année en année, elle permettrait également de dégager davantage de recettes publiques. Celles-ci peuvent servir à financer la bifurcation sociale et écologique. Et en la matière, les besoins d'investissements publics sont immenses.
Au plan mondial, l'Organisation de coopération et de développement économiques estime les besoins de financement pour atténuer (le terme est prudent) le changement climatique à 5 000 milliards de dollars par an jusqu'en 2030 [1] . Pour la France, le rapport Pisani-Ferry-Mahfouz chiffrait à 66 milliards d'euros par an les investissements supplémentaires pour, là encore, atténuer le réchauffement climatique, dont près de la moitié en dépenses publiques. Précisons ici que cette estimation ne prenait pas en compte toutes les dépenses dites liées (dépenses d'adaptation, de protection sociale, de protection de la biodiversité ou de réparations des dommages incombant à l'État) [2]. Les enjeux sociaux ne sont pas en reste. Au plan mondial, 831 millions de personnes vivent avec moins de 3 dollars par jour [3]. En France, avec 15,4 %, la pauvreté atteint des niveaux record : près de 10 millions de personnes disposent de revenus mensuels inférieurs à 60 % du revenu médian [4]. Au plan mondial, selon l'Organisation des Nations Unies, 3,8 milliards de personnes n'ont pas de couverture sociale, notamment dans les 20 pays les plus vulnérables face à la crise climatique, au sein desquels 91,3 % des habitants (364 millions de personnes) ne bénéficient d'aucune protection sociale [5]. On pourrait décliner les besoins sociaux en matière d'éducation, de santé, de logement, d'accès aux ressources et à l'énergie, etc.
Résumons les enjeux de la période le plus simplement possible. Il serait dangereux, inconcevable et irresponsable de ne rien faire. Quelle est l'orientation à défendre ? Il s'agit d'empêcher une baisse du revenu de l'immense majorité de la population, de renforcer une action publique véritablement au service de l'intérêt général, d'assurer une protection sociale de haut niveau et un accès aux besoins fondamentaux pour toute la population, de réduire les inégalités dont les effets sociaux, environnementaux mais aussi démocratiques sont dévastateurs, d'organiser la décarbonation de l'économie et de préserver l'environnement (la biodiversité, etc). Ces enjeux sont tous liés.
Pourquoi et comment mobiliser les finances publiques
Comment organiser un financement à la hauteur des enjeux ? S'agissant d'enjeux relevant de l'intérêt général et articulant le court et le long terme, on ne peut pas s‘en remettre au seul marché. Pour des raisons de justice fiscale, sociale et écologique mais aussi d'efficacité, il faut donc mobiliser les finances publiques, notamment pour favoriser l'investissement. Encore faut-il déterminer qui investit et comment. Soulignons ici le rôle stratégique de l'investissement public dans des domaines prioritaires (climat, éducation, santé, logement) dans lesquels l'investissement privé et ses critères de rentabilité à court terme sont inadaptés et conduisent à un déficit d'investissement. Certes, à l'évidence, pour cela, il faut des recettes publiques à la hauteur, ce qui suppose une réforme fiscale en profondeur, et une politique budgétaire clairement orientée vers des objectifs sociaux et environnementaux.
Pour le dire simplement, dégager des recettes supplémentaires passe par un renforcement de la progressivité de l'impôt et, notamment, par une hausse de l'imposition des plus riches en renforçant la progressivité de l'imposition des revenus et du patrimoine (tant au stade de sa détention avec un impôt sur la fortune à l'assiette large qu'au stade de la transmission via donation et succession) et des multinationales. Économiquement et socialement, il n'est en effet ni souhaitable, ni possible de relever l'imposition des ménages pauvres, des classes moyennes et des PME. Cela passe aussi par une action résolue contre les différentes formes d'évitement fiscal, qu'il s'agisse d'optimisation agressive ou de fraude fiscale. Enfin, l'argent public doit être bien orienté. Cela passe par une gouvernance budgétaire orientée vers des objectifs sociaux et écologiques qui pourrait prendre la forme d'une loi organique relative aux lois de finances, sociale et écologique [6]
Il faudra donc augmenter certains impôts, ceux des plus riches. Cela veut-il dire que nous serons écrasés par le poids des prélèvements obligatoires, comme l'assurent les opposants à toute hausse d'impôt ? Même pas… Concrètement, cela se traduirait surtout par du travail donné à des entreprises, des associations, bref, à des agents économiques qui vont employer davantage de salarié·es, qui travaillent sur l'ensemble du territoire et qui pourraient acheter des matériaux et/ou des services à d'autres entreprises, etc. Grâce à ce travail supplémentaire impulsé par l'action publique, ces entreprises et leurs salarié·es dégageraient une valeur ajoutée, ce qui soutiendrait l'activité économique et alimenterait les recettes publiques (fiscales et sociales), lesquelles pourraient améliorer les comptes publics ainsi que le financement de financer l'action publique, etc.
En somme, il s'agit de favoriser l'effet multiplicateur engendré par l'investissement public, selon lequel la dépense publique supplémentaire génère de l'activité économique et des recettes publiques (fiscales et sociales) qui réduisent in fine le déficit créé par cette dépense supplémentaire (et, accessoirement, qui diminue mécaniquement par les emplois créés les dépenses d'assurance chômage notamment). L'imposition supplémentaire des agents économiques les plus aisés ne se traduirait pour sa part pas par une baisse de leur consommation puisqu'elle affecterait leur propension à épargner, voire à spéculer. Les recettes de la TVA par exemple ne seraient pas touchées et il n'y aurait pas d'effet récessif, contrairement aux politiques d'austérité budgétaire.
L'effet multiplicateur a été souvent minimisé et critiqué par les néolibéraux puisqu'il offre une alternative à leur objectif ; organiser un repli de l'action publique et de la protection sociale au profit du secteur marchand. Pourtant, il est admis (notamment au sein du Fonds monétaire international [7]) que cet effet multiplicateur a été sous-estimé alors qu'il joue un rôle positif. Il a également été démontré que, si une dépense publique supplémentaire stimule l'économie, une baisse de dépense publique a un impact récessif. Cela a été le cas avec la politique d'austérité menée en Europe de 2010 à 2013. Censée favoriser la réduction de l'endettement public, son résultat a été différent : l'endettement a augmenté, l'activité économique n'a pas été relancée, les inégalités ont explosé et l'action publique s'est appauvrie. Récemment, une étude sur les enjeux budgétaires français précisait que « à mesure que les dépenses publiques sont réduites, la possibilité de stabiliser le rapport dette publique sur PIB s'éloigne d'autant. Selon nous, ceci devrait exclure toute tentation de vouloir réduire les déficits avec empressement. [8] » Autrement dit, il faut éviter l'austérité budgétaire que certains candidats s'obstinent pourtant à promettre…
Ajoutons un point pour conclure : engager une telle réforme fiscale se traduira peut-être par une hausse temporaire du taux de prélèvements obligatoires sur le produit intérieur brut. Même si l'essentiel est ailleurs (financer les besoins), on peut préciser que, à terme, cela peut aussi ne rien changer à ce fameux ratio. En effet, augmenter les impôts des riches et des multinationales pourrait bien ne pas impacter le taux de prélèvements obligatoires sur le PIB, puisque celui-ci bénéficierait de la relance générée par la dépense publique ! Étonnant, non ?
[1] Rapport de l'OCDE, « Financement et investissement pour les objectifs climatiques », 21 mai 2026
[2] Rapport Pisani-Ferry-Mahfouz, « Les incidences économiques de l'action pour le climat », mai 2023.
[3] Site de la Banque Mondiale : https://data360.worldbank.org/en/prosperity/poverty
[4] INSEE, « Chiffres clefs, L'essentiel sur… la pauvreté », 9 juillet 2026.
[5] ONU, « Plus de la moitié de la population mondiale a une couverture sociale (OIT) », 12 septembre 2024.
[6] Note d'Attac, « Reprendre la main, pour financer la bifurcation sociale et écologique », 6 octobre 2022.
[7] Olivier Blanchard, Daniel Leigh, « Growth Forecast Errors and Fiscal Multipiers, IMF Working Paper », 2013
[8] Sébastien Charles, « Quelle dynamique du ratio dette publique/PIB en cas d'austérité budgétaire ? Évaluation du cas français via le cadre comptable de Pasinetti », Revue de la régulation, automne 2025.
02.09.2026 à 18:26
Les débats sur les projets relatifs à la « TVA sociale »
Équipe de l'Observatoire
Deux propositions sont fréquemment portées en matière de financement de la Sécurité sociale par une hausse de la TVA. L'idée de base consiste à augmenter la TVA pour dégager des recettes en contre-partie de la baisse des cotisations sociales. Mais selon le projet, les cotisations visées diffèrent : la proposition de « TVA sociale » vise la part dite « patronale » des cotisations sociales, la seconde proposition vise la part « salariale ». Il est donc important de comprendre les tenants et (…)
- Comprendre la fiscalitéTexte intégral (1028 mots)
Deux propositions sont fréquemment portées en matière de financement de la Sécurité sociale par une hausse de la TVA. L'idée de base consiste à augmenter la TVA pour dégager des recettes en contre-partie de la baisse des cotisations sociales. Mais selon le projet, les cotisations visées diffèrent : la proposition de « TVA sociale » vise la part dite « patronale » des cotisations sociales, la seconde proposition vise la part « salariale ». Il est donc important de comprendre les tenants et les aboutissants de chacune de ces propositions, qui risquent de nourrir le débat public d'ici les élections de 2027...
La « TVA sociale » consiste, en contre-partie de la hausse de la TVA, à baisser la part dite « patronale » des cotisations sociales pour baisser le coût du travail.
Selon les partisans de ce projet, toutes les entreprises répercuteraient la baisse du coût du travail, la diminution des prix hors taxe ainsi obtenue compensant la hausse des taux, de sorte que le prix de vente n'augmenterait pas. Par suite, cette diminution des prix hors taxes rendrait les produits français plus compétitifs à l'exportation (exonérés de TVA, donc bénéficiant d'une baisse du prix à due concurrence de la baisse de cotisations sociales), notamment au regard des produits importés soumis, eux, à la TVA.
Ces effets sont cependant très théoriques. En effet, une répercussion ne serait-ce que partielle, voire nulle, de la baisse des prix hors taxes, induite par la baisse des cotisations sociales dites « patronales », provoquerait toute chose étant égale par ailleurs une hausse des prix à la consommation. Cette absence de répercussion peut avoir des causes diverses : hausse du taux de marge des entreprises correspondant à tout ou partie de la baisse du coût du travail voire, dans certains cas, rémunération du travail déjà allégée du fait des exonérations existantes rendant de facto impossible une répercussion pleine et entière de la baisse des cotisations patronales. Par ailleurs, les importations étant soumises à TVA, les prix des produits importés seraient augmentés. Or, la France ne produit pas tout : la hausse de la TVA sur les produits importés pénaliserait donc lourdement les consommateurs. Enfin, en théorie, une telle hausse ne doit pas entraîner d'effets inflationnistes qui, s'ils se produisaient, annuleraient les effets recherchés (très théoriques) et encourageraient une substitution capital/travail au détriment de l'emploi. Signalons enfin que la concurrence fiscale européenne conduirait les autres pays à suivre le mouvement, ce qui annulerait les bénéfices attendus (proches d'une dévaluation) et aggraverait un peu plus le déséquilibre des systèmes fiscaux et sociaux.
Le second projet consiste, en contre-partie de la hausse de la TVA, à baisser la « part salariale » des cotisations sociales.
Dans cette version, le coût du travail ne changerait pas, mais les salarié·es bénéficieraient d'une hausse de leur salaire net à due concurrence de la baisse des cotisations. Pour ses partisans, cette mesure permettrait d'augmenter le pouvoir d'achat des ménages, ce qui permettrait de soutenir la consommation et, par suite, l'emploi.
Seulement voilà, une telle hausse de la TVA provoquerait immanquablement une hausse des prix. La hausse des salaires nets provoquée par la baisse de la part salariale des cotisations sociales serait alors absorbée par ce que les salarié·es devraient payer en TVA tous les jours. En quoi cela est-il, là aussi, un tour de passe-passe en forme d'arnaque ? Il ne faut pas l'oublier : les revenus du travail sont très majoritairement consommés. Pire, les revenus les plus faibles sont intégralement consommés pour faire face aux besoins quotidiens. Ce sont donc eux qui supportent la proportion la plus élevée de leurs revenus en TVA et en impôts sur la consommation. Le pouvoir d'achat d'une grande partie des salarié·es en serait affecté.
Dans les deux cas, l'injustice fiscale s'aggraverait sans pour autant que les effets attendus ne se produisent.
Les précédents sont parlants : qu'il s'agisse du crédit d'impôt compétitivité emploi ou des allègements de cotisations sociales face au coût abyssal de ces dispositifs, l'impact en termes de créations et de sauvegarde d'emplois est bien faible. Quel que soit le scénario, l'opération pourrait donc être doublement négative : les exportations n'augmenteront pas nécessairement tandis que la hausse des prix pénalisera les biens et services produits en France. Pire, en poursuivant une stratégie de réduction des coûts de production par la baisse des salaires, une telle mesure pénaliserait tout à la fois les travailleurs/ses qui travaillent sur le territoire.
Nos expressions sur le sujet :
Communiqué du 28 août 2026 : « TVA : en roue libre, le MEDEF veut faire payer les ménages modestes plutôt que les milliardaires. »
Communiqué du 2 juin 2025 : « La TVA anti-sociale d'un gouvernement anti-social. »
Communiqué du 26 mars 2024 : « La TVA ne peut pas être sociale, mais avec Bruno Le Maire elle peut être encore plus injuste. »
Communiqué du 4 janvier 2012 :« De la « TVA » sociale à la « fiscalité anti-délocalisation » : un même projet anti-social ».
Rapport du 30 juillet 2007 : « Rapport sur la TVA sociale ».
04.08.2026 à 13:56
« Choc des salaires » : l'arnaque choc de Gabriel Attal
Équipe de l'Observatoire
Les déclarations de Gabriel Attal sur la différence entre le salaire brut et le salaire net ont de quoi faire frémir. M. Attal a en effet déclaré : « On a un écart entre le net et le brut qui est trop important, c'est quasiment un scandale national (…) On doit tout faire pour permettre aux salaires d'augmenter (...) en faisant des économies sur notre dépense sociale, en repensant le financement de notre modèle de protection sociale ».
Cette déclaration ne dit cependant rien des (…)
Texte intégral (832 mots)
Les déclarations de Gabriel Attal sur la différence entre le salaire brut et le salaire net ont de quoi faire frémir. M. Attal a en effet déclaré : « On a un écart entre le net et le brut qui est trop important, c'est quasiment un scandale national (…) On doit tout faire pour permettre aux salaires d'augmenter (...) en faisant des économies sur notre dépense sociale, en repensant le financement de notre modèle de protection sociale ».
Cette déclaration ne dit cependant rien des conséquences de ce que propose l'ancien Ministre et Premier Ministre dont la part dans la fameuse dérive des comptes public est lourde. Il en appelle certes à des « réformes structurelles » mais, curieusement, celles-ci ne sont jamais clairement explicitées.
Un petit retour sur l'approche défendue par Gabriel Attal et un certain discours dans lequel se retrouvent les néolibéraux, les conservateurs et l'extrême droite s'impose.
Tout d'abord, dans ce discours, il ne doit pas y avoir de hausse des salaires bruts, ce qui signifie que le partage de la richesse créée chaque année ne doit pas changer. Or, elle reste de longue date défavorable aux salaires.
La réduction de l'écart que GabrieL Attal et d'autres appellent de leurs vœux consiste donc simplement à réduire la part salariale des cotisations sociales. En d'autres termes, les salarié·es récupéreraient ce que la Sécurité sociale perdrait. Celle-ci devrait donc (une nouvelle fois si l'on en juge notamment par l'ampleur du coût des « niches sociales ») réduire ses dépenses, ce que souhaite M. Attal, alors que les besoins, eux, ne diminuent pas. Par conséquent, pour prendre en charge les besoins qui ne seraient plus couverts, les assurances et complémentaires privées proposeraient de nouvelles prestations. Et, pour bénéficier d'une couverture sociale (santé, retraite...), les salarié·es verraient leurs contributions aux complémentaires et autres fonds de pensions (défendus par plusieurs personnalités qui proposent « d'introduire une dose de capitalisation ») augmenter, perdant ainsi une partie de la hausse de salaire qu'ils/elles avaient cru engranger dans cette opération. Un transfert de financement et de richesse en forme de tour de passe-passe en quelque sorte. En réalité, ce discours se contente de suivre la logique néolibérale que l'on retrouve, par exemple dans les propositions de supprimer des dizaines de milliers de postes de fonctionnaires, sans préciser où, comment et quand.
M. Attal ne s'arrête pas là. En appelant à revoir le mode de financement de la Sécurité sociale, il pose les jalons d'une hausse de la TVA , comme d'autres avant lui. Voici quelques années, le projet porté actuellement par Gabriel Attal était vu par certains responsables politiques (comme M. Chertier, alors membre de l'UMP) comme une alternative à la « TVA sociale » (qui suppose, elle, une hausse de la TVA en contre-partie d'une baisse de la part dite « patronale » des cotisations sociales). Or là aussi, ce qui est envisagé consiste en un transfert, au demeurant particulièrement inéquitable et injuste. En effet, la hausse des salaires provoquée par la baisse de la part salariale des cotisations sociales serait également absorbée par ce que les salarié·es devraient payer en TVA tous les jours. En quoi cela est-il, là aussi, un tour de passe-passe en forme d'arnaque ? Il ne faut pas l'oublier : les revenus du travail sont très majoritairement consommés. Pire, les revenus les plus faibles sont intégralement consommés pour faire face aux besoins quotidiens. Ce sont donc eux qui supportent la proportion la plus élevée de leurs revenus en TVA et en impôts sur la consommation. Le pouvoir d'achat d'une grande partie des salarié·es en serait affecté. Une telle hausse de la TVA ne serait donc pas seulement injuste, mais aussi économiquement récessive. En revanche, une hausse des salaires modifierait le partage des richesses et se traduirait par une hausse du pouvoir d'achat qui, accompagnée par une réforme fiscale telle qu'Attac le propose, permettrait une réduction des inégalités et du taux de pauvreté.
Résumons le tout : une hausse du salaire net compensée par une hausse des complémentaires en matière de couverture sociale et de TVA… On a vu mieux comme choc ! Mais au fond, l'objectif de M. Attal est ailleurs : poursuivre l'affaiblissement de la Sécurité sociale (et des services publics), persuadé que le secteur marchand fera mieux, mais sans le dire trop fort, pour ne pas susciter le débat de société dont le pays aurait pourtant besoin.
22.07.2026 à 21:04
Qui veut la peau de la lutte contre la fraude fiscale ?
Équipe de l'Observatoire
Le rapport de la Commission des finances de l'Assemblée nationale sur les moyens de la Direction générale des finances publiques (DGFiP) consacrés à la lutte contre la fraude fiscale démontre, une nouvelle fois, l'impact de la baisse des moyens de la lutte contre la fraude fiscale. Pour Attac, il est décidément temps de « changer de braquet ».
** C'est un fait : la baisse des effectifs plombe les résultats du contrôle fiscal.
Le rapport constate que la baisse des effectifs alloués au (…)
Texte intégral (1338 mots)
Le rapport de la Commission des finances de l'Assemblée nationale sur les moyens de la Direction générale des finances publiques (DGFiP) consacrés à la lutte contre la fraude fiscale démontre, une nouvelle fois, l'impact de la baisse des moyens de la lutte contre la fraude fiscale. Pour Attac, il est décidément temps de « changer de braquet ».
C'est un fait : la baisse des effectifs plombe les résultats du contrôle fiscal.
Le rapport constate que la baisse des effectifs alloués au contrôle fiscal plombe les résultats de la lutte contre la fraude fiscale. La relative stabilité apparente des résultats ne saurait masquer le fait qu'en proportion des recettes encaissées par la DGFiP, ces résultats sont faibles et sont tendanciellement orientés à la baisse. Le rapport précise que, « Entre 2015 et 2024, les recettes fiscales recouvrées par la DGFiP ont progressé de 44 %. Dans le même temps, les résultats du contrôle fiscal n'ont pas suivi : de 21,2 milliards d'euros en 2015, ils sont revenus à 20,1 milliards en 2024, soit un recul de 5,4 % en euros courants et de l'ordre de 20 % une fois corrigé de l'inflation. Le contrôle décroche à mesure que l'assiette progresse ». Le rapport confirme ainsi ce que notre organisation déplorait dans son rapport de mars 2022 intitulé « Fraude fiscale, sociale, aux prestations sociales : ne pas se tromper de cible ».
Ce constat n'est pas nouveau. En 2019, dans son rapport consacré à la fraude aux prélèvements obligatoires, la Cour des comptes mettait en relation la baisse du nombre de contrôles avec la baisse des effectifs. La Cour déplorait par ailleurs dans un rapport de décembre 2025la faiblesse des résultats du contrôle fiscal.
S'agissant précisément des effectifs alloués à la lutte contre la fraude fiscale, le rapport de la Commission des finances montre qu'ils sont passés de 12 362 en 2015 à 10 497 en 2025. La chute est cependant plus spectaculaire si l'on précise que le nombre d'agents affectés dans des services de contrôle de la DGFiP était en effet de 13 336 « équivalents temps plein travaillé » (ETPT) en 2010, soit la période au cours de laquelle les premiers scandales de fraude fiscale de la période récente ont explosé) : depuis, les services de contrôle ont donc perdu près de 3000 emplois.
La réponse des gouvernements ? Un peu de « com » dans une stratégie d'affaiblissement sans précédent du contrôle fiscal
Si l'ensemble des gouvernements des 15/20 dernières années portent une lourde responsabilité dans ce constat préoccupant, c'est peu de dire que les gouvernements récents n'ont pas apporté de réponse à la hauteur. En mai 2023, Gabriel Attal, alors ministre de l'action et des comptes publics, avait déclaré à grands renforts de communication la création de 1 500 emplois pour la lutte contre la fraude dans le cadre de son plan fraude. Officiellement, depuis l'annonce de ce plan, les effectifs dédiés au contrôle fiscal ont été renforcés de manière volontariste : depuis 2023, 780 emplois dont 622 au titre de la lutte contre la fraude (incluant le contrôle fiscal et la prévention avec l'accompagnement des entreprises) et 158 dans le recouvrement des amendes (soit à peine plus de 50 % de l'objectif de renforts pour 2027) ont été implantés dans certains services. Mais, outre que le nombre de ces emplois est loin de combler la chute constatée depuis 2010, il n'est issu que de redéploiements internes à une DGFiP qui continue globalement de perdre des emplois alors que sa charge de travail augmente : le nombre de foyers fiscaux et d'entreprises augmente.
Les pouvoirs publics arguent que, grâce à l'intelligence artificielle, l'efficacité de la lutte contre la fraude fiscale n'est pas réellement altérée. Mais les chiffres parlent : la proportion de contrôles fiscaux issus de l'IA sur le total des contrôles est supérieure à 50 %, mais les résultats financiers restent décevants : 16,3 % en 2025...
Il faut ajouter à ce constat préoccupant l'impact du changement de philosophie très « macroniste » du contrôle fiscal consistant à favoriser la négociation et l'accompagnement. Le rapport rappelle le constat dressé par la Cour des comptes (que nous avions trouvé très instructif), selon laquelle, « la perte de moyens humains pour effectuer le travail de qualification de la fraude, nécessairement moins aisé que de négocier une issue concertée avec le contribuable, place la France dans une situation paradoxale. En important le modèle anglo-saxon de compliance et de raréfaction des contrôles, sans les doter des sanctions crédibles, elle a affaibli la dissuasion de la fraude complexe des gros contribuables ». En d'autres termes, en quelques années, on a sabré dans les moyens alloués à la lutte contre la fraude fiscale et affaibli la mission de contrôle en privilégiant la négociation. Une double peine pour la justice fiscale.
Le rapport dresse d'autres constats tout aussi désolants, comme le manque patent de moyens consacrés à l'estimation de l'écart fiscal, autrement dit des pertes de recettes fiscales issues du non-respect du droit fiscal. La mesure de cet écart est pourtant demandée par la Cour des comptes et de nombreux parlementaires. Mais pour l'heure, l'impression réside plus dans le fait que les travaux des pouvoirs publics sont destinés à minorer l'estimation de 80 à 100 milliards d'euros qui s'est installée depuis plusieurs années dans le débat public… Ces pertes, colossales, manquent certes aux budgets publics, qui ne peuvent faire face aux enjeux environnementaux et sociaux, alors que le réchauffement climatique s'accélère et que le taux de pauvreté atteint un niveau record depuis plusieurs années. Elles nourrissent également le sentiment d'une injustice fiscale croissante qui alimente lui-même la crise démocratique.
Changer de braquet, vite…
En matière de lutte contre la fraude fiscale, les propositions ne manquent pas, qu'il s'agisse de celles issues de la Cour des comptes, de celles formulées dans le rapport de la Commission des finances ou encore de celles d'Attac et du mouvement social. De manière générale, toutes tendent à demander à améliorer la qualité de l'information publique (sur le bilan des réformes de 2018 par exemple), à mieux encadrer voire réduire certaines pratiques jugées opaques (comme les règlements d'ensemble, des accords à l'amiable entre l'administration fiscale et les contribuables soumis à un redressement fiscal, une pratique critiquée par la Cour des comptes notamment) voire à renforcer réellement les moyens de toutes sortes (humains, juridiques, matériels, au plan national et international) alloués à la détection de la fraude et au contrôle.
À l'heure où le gouvernement renforce de manière drastique voire brutale la lutte contre la fraude aux prestations sociales (pourtant très minoritaire dans l'ensemble des fraudes), il est confondant de constater l'obsession des gouvernements à affaiblir les moyens de la DGFiP alors qu'il est désormais démontré et documenté que les coupes dans ses effectifs ont un impact néfaste sur le service public de manière générale et le contrôle fiscal en particulier.
Au fond, la question essentielle à poser est la suivante : quand la lutte contre la fraude fiscale sera-t-elle réellement une priorité ?
02.07.2026 à 16:53
L'Omnibus fiscal : un train de mesures infernal au bénéfice des grandes entreprises
Équipe de l'Observatoire
La Commission européenne a rendu public le 24 juin son projet de "simplification" fiscale. Une fois de plus, la Commission européenne démontre son incapacité à prendre des mesures à la hauteur des enjeux. Elle reste obsédée par le « laisser faire, laisser passer » dont l'un des piliers est constitué de la baisse des impôts directs.
Les principales orientations de cet Omnibus
La Commission européenne a rendu public le 24 juin son projet de "simplification" fiscale. Ce paquet comprend (…)
Texte intégral (941 mots)
La Commission européenne a rendu public le 24 juin son projet de "simplification" fiscale. Une fois de plus, la Commission européenne démontre son incapacité à prendre des mesures à la hauteur des enjeux. Elle reste obsédée par le « laisser faire, laisser passer » dont l'un des piliers est constitué de la baisse des impôts directs.
Les principales orientations de cet Omnibus
La Commission européenne a rendu public le 24 juin son projet de "simplification" fiscale [1]. Ce paquet comprend deux propositions législatives : l'Omnibus fiscal et la refonte de la directive relative à la coopération administrative dans le domaine fiscal. Le Parlement européen et le Conseil européen doivent désormais examiner ce texte.
Les principales orientations du projet de la Commission sont les suivantes :
– l'Omnibus introduit une exonération de la retenue à la source sur tous les paiements transfrontaliers de dividendes, d'intérêts et de redevances entre entreprises dans l'UE. Selon la Commission européenne, "à elle seule, cette mesure devrait permettre aux contribuables de l'UE d'économiser environ 5,3 milliards d'euros par an" ;
– il simplifie la règle de limitation des intérêts énoncée dans la directive sur la lutte contre l'évasion fiscale (ATAD) en supprimant les options de mise en œuvre, pour une baisse de la charge de gestion estimée à plus de 500 millions d'euros par an ;
– l'Omnibus supprime des obligations de déclaration pour certains dispositifs transfrontières et supprime les obligations de déclaration pour les groupes d'entreprises multinationales soumis au taux d'imposition minimal de 15 % en vertu des règles du pilier 2 pour une baisse des coûts de gestion d'environ 300 millions d'euros ;
– il supprime par ailleurs les obligations de déclaration pour toutes les autres entreprises de l'Union européenne en ce qui concerne certains dispositifs fiscaux transfrontières qui apportent une valeur ajoutée limitée aux administrations fiscales, pour une baisse des coûts de gestion de 40 millions d'euros par an ;
– il instaure un allègement du mécanisme d'ajustement carbone aux frontières (CBAM), prévu pour être mis en œuvre en 2032, qui exempterait 90 % des importateurs, majoritairement des PME.
Des gains pour les entreprises, des pertes pour les recettes publiques
Au total, la Commission estime que la baisse des coûts atteindrait 8 milliards d'euros pour les entreprises européennes, dont 3,3 milliards de coûts administratifs. Ces mesures dites de "simplification" sont en effet principalement destinées à les aider. L'association patronale européenne BusinessEurope s'est d'ailleurs empressée de saluer "un grand pas en avant pour la compétitivité" [2].
Ces mesures vont par contre avoir un impact négatif sur les recettes publiques puisqu'elles ne peuvent que favoriser l'optimisation et l'évasion fiscales.
Nos propositions
Il est essentiel de rappeler qu'une autre Europe est possible et souhaitable, sur la base notamment d'une politique fiscale plus juste passant par :
– l'instauration d'une taxation unitaire des multinationales (chaque État prélèverait une quote-part du bénéfice consolidé sur la base de critères objectifs : chiffre d'affaires, immobilisations, nombre de salarié·es) avec l'instauration d'un taux minimum ;
– une véritable harmonisation du système de TVA intracommunautaire, ce qui permettrait de neutraliser la fraude carrousel et pourrait s'accompagner, pour l'ensemble des opérations assujetties à la TVA, d'un taux plafond à ne pas dépasser ;
– la création d'un mécanisme de type « taxe Zucman » et d'impôts européens sur la fortune, les sociétés et l'ensemble des transactions financières ;
– un renforcement de la coopération en matière de lutte contre l'évitement fiscal.
[1] Train de mesures de simplification fiscale visant à rationaliser le respect des obligations et à renforcer la compétitivité du marché unique, communiqué de la Commission européenne, 24 juin 2026
[2] EU Tax Omnibus : a major step forward for competitiveness, communiqué de BusinessEurope, 24 juin 2026
12.06.2026 à 15:08
Quid de la « Niche Copé » et d'autres régimes dérogatoires ?
Équipe de l'Observatoire
La Cour des comptes a rendu ses « observations définitives » sur la « niche Copé » dans un rapport du 9 juin intitulé : « La fiscalité des plus-values de long terme, sur les cessions de titres de participation « la niche Copé » au cœur de la concurrence fiscale européenne ». Dans son rapport, elle rappelle les contours de ce dispositif selon lequel, « les plus-values constatées par les entreprises lorsqu'elles cèdent un titre de participation bénéficient d'un régime fiscal favorable au titre (…)
- ActualitésTexte intégral (977 mots)
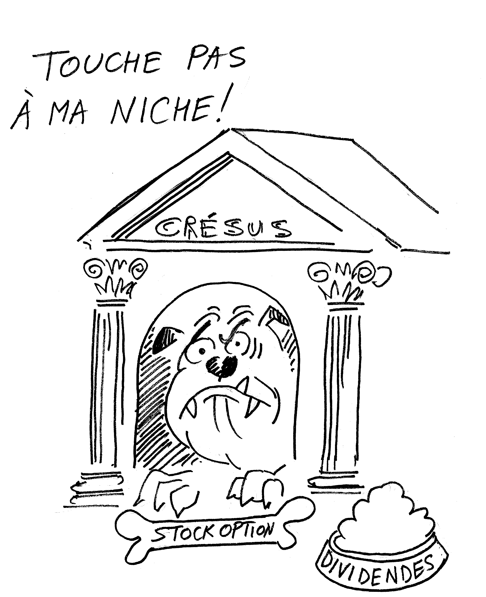
La Cour des comptes a rendu ses « observations définitives » sur la « niche Copé » dans un rapport du 9 juin intitulé : « La fiscalité des plus-values de long terme, sur les cessions de titres de participation « la niche Copé » au cœur de la concurrence fiscale européenne ». Dans son rapport, elle rappelle les contours de ce dispositif selon lequel, « les plus-values constatées par les entreprises lorsqu'elles cèdent un titre de participation bénéficient d'un régime fiscal favorable au titre de l'impôt sur les sociétés ». Ces plus-values sont donc exonérées à hauteur de 88 % (12 % du montant brut des plus-values restant imposables à l'impôt sur les sociétés). Ce régime est communément dénommé « niche Copé » », du nom du ministre qui a instauré ce dispositif.
Les partisans de ce dispositif ont immédiatement réagi à la sortie du rapport en faisant valoir que la Cour des comptes ne recommandait pas de supprimer ce dispositif. La réalité est plus nuancée puisque la Cour se dit favorable à une réforme de ce dispositif à l'échelle européenne et qu'elle formule deux recommandations applicables au plan national.
La Cour estime en effet que, dans la forte concurrence fiscale ambiante, « une éventuelle réforme du régime fiscal des plus-values de long terme devrait être conçue à l'échelle européenne ». Si elle ne préconise pas la suppression de cette niche au seul plan national, elle précise néanmoins que « Au plan national, il importe néanmoins que ce régime fasse l'objet d'évaluations régulières afin d'en suivre plus attentivement le coût et les bénéficiaires ».
C'est là un point important régulièrement rappelé par Attac. En effet, la niche Copé, comme d'autres dispositifs dérogatoires arbitrairement déclassés, c'est-à-dire retirés de la liste des « dépenses fiscales » (soit les niches fiscales), provoquent un manquer à gagner qui ne fait l'objet d'aucune évaluation depuis l'arrivée d'Emmanuel Macron au pouvoir alors qu'auparavant, cette évaluation figurait dans les projets de lois de finances et étaient portés à la connaissance des Parlementaires.
Dans un article de 2022 évaluant l'ensemble des niches fiscales et sociales à environ 200 milliards d'euros de manque à gagner par an, l'Observatoire de la justice fiscale déplorait que « depuis 2006, certaines « niches » ont été déclassées et ne figurent plus dans le rapport qui les recense (le rapport « Voies et moyens tome 2 » annexé tous les ans aux projets de loi de finances). Pire, depuis 2017, aucun document officiel ne les mentionne alors que ces dispositifs existent toujours… Il en va ainsi de la « niche Copé », du nom de son initiateur, qui prévoit une exonération de plus-value sur les cessions de titres de participation détenus depuis plus de 2 ans par des sociétés soumises à l'impôt sur les sociétés, pour un coût annuel de plus de 7 milliards d'euros. Il en va également du régime mère-fille, utilisé par les groupes de sociétés pour faire remonter les produits de participation (dividendes) des filiales qui permet une exonération d'impôt sur les sociétés sur les dividendes reçus par ses filiales . En 2018, 46500 entreprises bénéficiaient de ce régime pour un manque à gagner de 17,6 milliards d'euros ». S'agissant de la niche Copé, l'évaluation de la Cour confirme que, de 2019 à 2024, le dispositif coûte chaque année 7 milliards d'euros en moyenne.
En ce sens, la première recommandation de la Cour des comptes est intéressante : « à compter du projet de loi de finances pour 2027, intégrer la modalité particulière de calcul de l'impôt au programme de travail d'évaluation des dépenses fiscales afin d'en suivre plus attentivement son coût et ses bénéficiaires ». Précisons en effet que, lorsqu'il était ministre du budget, Jean-François Copé n'avait pas seulement créé (entre autres mesures fiscales) ce dispositif dit « niche Copé », il avait également procédé à un « déclassement » de certains dispositifs considérés comme des dépenses fiscales, notamment la niche Copé, le régime mère-fille et le régime d'intégration fiscale. Mais, même « déclassés », ces dispositifs avaient continué à être évalués et figuraient dans le tome 2 du rapport sur les dépenses fiscales, un rapport annexé à chaque projet de loi de finances qui recense l'ensemble des niches fiscales et des dispositifs dérogatoires. Mais depuis 2018, les trois dispositifs précités ne figurent plus nulle part… La Cour recommande donc très logiquement de les évaluer.
La Cour formule une seconde recommandation. Elle recommande en effet de restreindre la portée de ce dispositif un instaurant « un seuil fiscal minimal de participation au capital des sociétés concernées (…) à compter du projet de loi de finances pour 2027 ». Avec l'introduction d'un tel seuil, l'objectif est de réduire le nombre d'entreprises bénéficiaires de ce dispositif.
Certes, le rapport de la Cour des comptes se montre très prudent. Reconnaissons néanmoins que c'est le premier rapport, de très longue date, sur ce dispositif et qu'une des deux recommandations correspond à l'une de nos demandes. Il restera à voir si ces préconisations, timides et immédiatement applicables, seront mises en œuvre pour le projet de loi de finances 2027. On reste cependant loin d'une « revue des niches fiscales et sociales telle que nous la préconisons.
27.05.2026 à 15:52
La Cour règle ses comptes aux « niches fiscales »
Équipe de l'Observatoire
La Cour des comptes rappelle une fois de plus le coût élevé, et tendanciellement en hausse, des niches fiscales. Ce manque à gagner est minoré d'une part, par les prévisions budgétaires et d'autre part, par une réforme du mode de calcul de certaines d'entre elles touchant la TVA. Elle regrette l'absence de pilotage de ces dispositifs dont certains d'entre eux (pacte Dutreil, Crédit d'impôt recherche) font l'objet de rudes débats. Elle appelle à un programme d'évaluation systématique des (…)
- ActualitésTexte intégral (1474 mots)
La Cour des comptes rappelle une fois de plus le coût élevé, et tendanciellement en hausse, des niches fiscales. Ce manque à gagner est minoré d'une part, par les prévisions budgétaires et d'autre part, par une réforme du mode de calcul de certaines d'entre elles touchant la TVA. Elle regrette l'absence de pilotage de ces dispositifs dont certains d'entre eux (pacte Dutreil, Crédit d'impôt recherche) font l'objet de rudes débats. Elle appelle à un programme d'évaluation systématique des niches. Cette note revient en détail sur ces enjeux.
Après avoir exprimé son inquiétude sur le coût des « niches sociales » (voir notre article du 29 mars 2026), la Cour des comptes tire donc une nouvelle fois la sonnette d'alarme, cette fois à propos des « niches fiscales ». Dans l'édition 2026 de son rapport « Analyse de l'exécution budgétaire 2025 », elle pointe ainsi la hausse du coût des niches fiscales, leur absence de pilotage et le nombre insuffisant de données pour en faire une évaluation précise. Excusez du peu… Si Attac était longuement revenue dans une note consacrée au sujet sur les niches fiscales et sociales, principales aides aux entreprises, il est important de suivre les travaux menés sur un sujet devenu un enjeu de justice fiscale.
Un coût élevé mais une évaluation sous-estimée
Dans son rapport, la Cour rappelle que « Le coût des dépenses fiscales a atteint 89,40 Md€ en 2024, en progression de 6,48 Md€ par rapport à 2023 ». Elle déplore par ailleurs l'écart important entre les prévisions qui figurait dans le projet de loi de finances pour 2024 et le coût réel : cet écart, qu'elle qualifie de « sans précédent », s'élève à 10,66 Md€. En somme, le coût des niches fiscales a été sous-évalué dans le PLF 2024. Ce constat est d'autant plus instructif et préoccupant « en même temps » qu'il fait suite à une polémique relative aux prévisions relatives au déficit public dans ce même PLF 2024. Rappelons en effet que le montant du déficit public en France qui a été établi par l'Insee pour 2024 à 5,8 % du PIB est très supérieur à la prévision inscrite dans le projet de loi de finances de l'automne 2023. Des écarts de prévisions allant dans le sens de ce que portait le gouvernement de l'époque ont donc concerné également les « niches fiscales ».
La Cour précise que, « Le volume des dépenses fiscales, déjà élevé, progresserait encore en 2025, avec une estimation portée à 91,83 Md€ en PLF 2026, représentant 25,76 % des recettes fiscales nettes et 3,07 % du PIB ». Leur nombre reste très élevé à 474 dispositifs, « en dépit des objectifs affichés de suppression et de rationalisation ». Pour 2025 également, la Cour déplore « une sous-évaluation récurrente et croissante des prévisions ». Elle rappelle que le coût des « niches fiscales » a été révisé à 91,83 Md€ dans le projet de loi de finances (PLF) 2026, contre 85,09 Md€ prévus initialement au PLF 2025, soit une hausse de 7,91 %..
Un changement de méthode qui sous estime le coût de certaines niches
Ajoutons à cela un changement de mode d'évaluation du coût des niches fiscales qui en minore le coût global. La Cour précise ainsi que « ce coût s'élèverait même à 103,11 Md€ en appliquant l'ancienne convention de chiffrage ». Ce changement date de 2023… Dans son rapport sur le budget de l'État pour l'année 2024, la Cour des comptes précise ainsi que « le Gouvernement présente depuis la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024 le coût des dépenses fiscales en fonction de la part de taxe sur la valeur ajoutée (TVA) nette revenant au seul État, c'est-à-dire diminuée de la part transférée aux collectivités territoriales et aux organismes de sécurité sociale ». En d'autres termes, dans les PLF, le coût des « niches fiscales » en matière de TVA est sous-évalué puisque le manque à gagner provoqué par ces dispositifs, supporté par la Sécurité sociale et les collectivités locales qui reçoivent respectivement 57 et 51,8 milliards d'euros de TVA, n'est pas évalué. La minoration du coût des « niches fiscales en matière de TVA est ainsi minoré de plus de 12 milliards d'euros.
Pacte Dutreil, Crédit d'impôt recherche : deux exemples de la dérive des niches
Dans son rapport, la Cour rappelle la réévaluation du coût du pacte Dutreil, dont le chiffrage passe de 800 millions d'euros à 4 milliards d'euros pour 2025. La hausse est spectaculaire mais cela n'est guère étonnant : les pouvoirs publics ont longtemps rechigné à actualiser le manque à gagner dans les documents budgétaires. C'est uniquement parce que ce dispositif a été mis en lumière dans différents travaux sur la fiscalité patrimoniale qu'il a fait l'objet d'une réévaluation importante qui, pour la Cour, « illustre le défaut de mesure, de suivi et de connaissance qui caractérise de nombreuses dépenses fiscales ». Au-delà de ces écarts de prévision, le rapport estime que « c'est le pilotage général des dépenses fiscales qui est ainsi questionné ». Selon la Cour en effet, 55 % des niches seulement sont correctement évaluées.
Il est utile de rappeler à ce stade que le manque à gagner provoqué par le crédit d'impôt recherche (CIR) est passé de 5 milliards d'euros en 2010 à 8,06 milliards d'euros en 2025. Il est très concentré. Le Sénat soulignait dans un rapport spécialque « les cinquante premières entreprises bénéficiaires du CIR concentrent à elles seules près de 45 % du bénéfice du dispositif, tandis que les 200 premières entreprises représentent près des deux tiers du coût total ». Le Sénat s'interroge sur l'efficacité et le contrôle de ce dispositif. Il remarque ainsi que « l'effet du CIR sur l'effort supplémentaire de recherche fourni par les entreprises se limite à un réinvestissement égal au bénéfice du dispositif ». Il s'inquiète également sur la possible fraude au CIR. Une étude de l'Institut des politiques publiques pour France stratégieavait montré que, lorsqu'un contrôle est engagé (étant précisé que seuls 6 % des bénéficiaires du CIR font l'objet d'un contrôle fiscal), le taux d'avis défavorable oscille autour de 20 % depuis 2011. SI l'on considérait que 20 % du CIR est illégalement capté, cela reviendrait à considérer que la seule fraude au CIR pourrait représenter 1,6 milliard d'euros en 2025.
La niche fiscale sur le mécénat des entreprises a elle aussi vu son coût exploser tout en restant concentrée sur quelques grandes entreprises. Le manque à gagner provoqué par ce dispositif est passé de 90 millions d'euros en 2004 à 1,727 milliard d'euros en 2025 dont la majorité bénéficie aux grandes entreprises. Cette niche pose de nombreuses questions. Outre que la notion de l'intérêt général, trop large, a un impact mécanique sur la hausse de son coût, elle est parfois détournée de son objectif lorsque de grandes marques utilisent leurs dons pour leur propre stratégie commerciale. Enfin, l'efficacité de la mesure est mal évaluée et peu contrôlée.
Une préconisation qui constitue un premier pas vers une vraie « revue des niches »
La Cour recommande notamment la mise en œuvre d'un « programme d'évaluation systématique des dépenses fiscales en priorisant les plus coûteuses, sur la base d'un calendrier d'évaluation systématique inscrit dans le cadre de la prochaine loi de programmation des finances publiques. ». Nous n'en sommes pas encore à la revue des niches (fiscales et sociales) prônée par Attac, mais c'est déjà un premier pas… Une telle revue serait une première réponse apportée également à l'enjeu des aides publiques dont une large part procède des niches, fiscales et sociales.
16.04.2026 à 17:48
[Note] À la recherche de l'impôt perdu. Le séparatisme fiscal des ultrariches
Équipe de l'Observatoire
Dans cette note, l'Observatoire de la justice fiscale et Attac France reviennent sur la manière dont la fiscalité a évolué en faveur des plus riches et sur les principales mesures à prendre pour mieux financer l'action publique, réduire les inégalités et relever les défis, multiples et immenses, de la période.
Télécharger la note.
Loin de n'être qu'un slogan, la revendication de mieux taxer les riches est devenue une exigence face aux défis sociaux, environnementaux et économiques, à (…)
Lire plus (461 mots)
Dans cette note, l'Observatoire de la justice fiscale et Attac France reviennent sur la manière dont la fiscalité a évolué en faveur des plus riches et sur les principales mesures à prendre pour mieux financer l'action publique, réduire les inégalités et relever les défis, multiples et immenses, de la période.
Loin de n'être qu'un slogan, la revendication de mieux taxer les riches est devenue une exigence face aux défis sociaux, environnementaux et économiques, à l'accroissement des inégalités et à la profonde crise démocratique qui secoue de nombreux pays.
En France, l'extrême pauvreté se développe, alors que la fortune des milliardaires bat chaque année de nouveaux records. On assiste à une hausse dramatique des inégalités sociales, territoriales, de revenus ou de patrimoine.
Cette note d'Attac et de l'observatoire de la justice fiscale revient sur les évolutions de la fiscalité en faveur des plus riches, les idées reçues et faux débats sur ce sujet, et montre qu'il est possible et nécessaire de mieux imposer les plus riches pour financer l'action publique, réduire les inégalités et relever les urgences sociales et écologiques.

Retrouvez également sur cette page notre communiqué « À la recherche de l'impôt perdu : Attac et l'Observatoire s'adressent à la commission d'enquête sur la fiscalité des très riches ».
- GÉNÉRALISTES
- Le Canard Enchaîné
- La Croix
- Le Figaro
- France 24
- France-Culture
- FTVI
- HuffPost
- L'Humanité
- LCP / Senat
- Le Media
- La Tribune
- Time France
- EUROPE ‧ RUSSIE
- Courrier Europe Ctrale
- Desk-Russie
- Euractiv
- Euronews
- Toute l'Europe
- Afrique ‧ Asie ‧ Proche-Orient
- Haaretz
- Info Asie
- Inkyfada
- Jeune Afrique
- Kurdistan au féminin
- L'Orient - Le Jour
- Orient XXI
- Rojava I.C
- INTERNATIONAL
- Courrier International
- Equaltimes
- Global Voices
- Infomigrants
- I.R.I.S
- The New-York Times
- OSINT ‧ INVESTIGATION
- OFF Investigation
- OpenFacto°
- Bellingcat
- Disclose
- G.I.J
- I.C.I.J
- OPINION
- Au Poste
- Cause Commune
- CrimethInc.
- Hors-Serie
- L'Insoumission
- Là-bas si j'y suis
- Les Jours
- LVSL
- Politis
- Quartier Général
- Rapports de force
- Reflets
- Reseau Bastille
- StreetPress
- OBSERVATOIRES
- Armements
- Acrimed
- Conspisme
- Culture
- Curation IA
- Extrême-droite
- Human Rights Watch
- Inégalités
- Justice fiscale
- Liberté de création
- Multinationales
- Situationnisme
- Sondages
- Street-Médics
- Routes de la Soie
- Wokisme