
29.10.2026 à 06:00
Faire de l’euro une monnaie géopolitique
Louis Puel
La conversion stratégique et la nouvelle doctrine d’un ancien gardien de l’orthodoxie, aujourd'hui candidat à la succession de Lagarde
L’article Faire de l’euro une monnaie géopolitique est apparu en premier sur Le Grand Continent.
Texte intégral (6962 mots)
Testez le Grand Continent. Les idées et les analyses qu’on ne trouve nulle part. Mais que vous verrez bientôt partout. Dans votre boîte mail à partir de 8 euros par mois
J’ai commencé ma carrière en tant que jeune économiste formé dans une tradition plutôt classique. Ma thèse de doctorat, par exemple, portait sur la politique budgétaire et les écarts de taux d’intérêt au sein du mécanisme de change européen, et je me consacre depuis lors, tant sur le plan intellectuel que professionnel, à l’intégration économique et monétaire de l’Europe 68.
En 1995, j’ai rejoint pour la première fois la Banque centrale néerlandaise (DNB) afin de contribuer à la préparation de l’adoption prochaine de l’euro. Trois ans plus tard, j’ai participé à la mise en place du service dédié à la zone euro au Fonds monétaire international. À mon retour à la DNB fin 1999, j’ai consacré la majeure partie de la décennie suivante à la réglementation financière.
La crise financière mondiale de 2008-2009 m’a fait passer du statut de régulateur financier consciencieux à celui de gestionnaire de crise chargé de certaines des opérations de sauvetage bancaire les plus complexes de ma carrière. J’ai ensuite quitté la DNB pour rejoindre le Trésor néerlandais, où l’accent n’était plus mis sur la gestion de la crise elle-même – c’est-à-dire le sauvetage des banques, la cession d’actifs, la recapitalisation des banques et autres mesures similaires –, mais sur la reconstruction de l’architecture institutionnelle susceptible de rendre le système plus résilient afin d’éviter qu’un tel cataclysme ne se reproduise.
En 2011, j’ai été nommé président de la DNB, poste que j’ai eu le privilège d’occuper pendant 14 ans. Au cours de cette période, j’ai participé à plus d’une centaine de réunions du Conseil des gouverneurs de la Banque centrale européenne (BCE) et travaillé avec trois présidents différents de la BCE. Parallèlement, de décembre 2021 jusqu’à la fin de mon mandat, j’ai présidé le Conseil de stabilité financière, ce qui m’a offert un point de vue privilégié sur les politiques monétaires et de stabilité financière mondiales et m’a permis de jouer un rôle dans la coordination internationale des politiques au-delà du cadre européen.
Mon départ du Conseil des gouverneurs de la BCE, il y a un peu plus d’un an, m’a donné l’occasion de porter un regard rétrospectif sur cette période, d’examiner l’évolution des politiques et de voir comment mes opinions ont été mises à l’épreuve et affinées par les événements. Dans cette note d’orientation, je reviens sur ce parcours intellectuel mené au cours de ces 14 années à travers trois thèmes étroitement liés dans le domaine de la politique monétaire : les achats d’actifs et le rôle de facto de prêteur en dernier ressort dans une union monétaire fragmentée ; la politique budgétaire et la question de l’emprunt commun européen ; et le rôle international de l’euro dans un ordre géopolitique en mutation.
Je pense que l’évolution de ma réflexion sur ces questions reflète, à bien des égards, l’évolution de l’union monétaire et de son architecture. Je continue de croire que l’intégration sui generis de l’Europe pose des défis uniques à la politique économique et à la politique monétaire, confère une responsabilité particulière aux banquiers centraux et exige que la politique de la BCE soit encadrée par des lois, soumise à des conditions et ancrée dans le mandat de stabilité des prix. Mais l’intégration européenne exige également du pragmatisme pour actualiser ce cadre d’action afin de préserver ses principes fondateurs.
Les achats d’actifs et la fonction de prêteur en dernier ressort dans une union monétaire fragmentée
Le scepticisme à l’égard des outils non conventionnels
Lorsque j’ai pris mes fonctions à l’été 2011, la BCE faisait face aux premières secousses de ce qui allait devenir une véritable crise de la dette souveraine et du secteur bancaire. Le cadre conceptuel que j’ai apporté à Francfort s’inscrivait dans une conception traditionnelle du rôle de la banque centrale : la stabilité des prix devait être assurée par le taux d’intérêt, les mesures non conventionnelles étant réservées aux véritables situations d’urgence, telles que la crise financière mondiale de 2008-2009. Au départ, je comptais parmi les voix les plus sceptiques au sein du Conseil des gouverneurs de la BCE quant à l’ampleur de l’assouplissement monétaire et des achats d’actifs.
Ce scepticisme reflétait ma formation économique, et non une rigidité idéologique. Il reposait sur de réelles préoccupations concernant l’efficacité et les effets secondaires des outils non conventionnels. À mesure que de nouvelles données apparaissaient et que la situation de notre union monétaire évoluait, je n’ai toutefois cessé de réexaminer ces convictions. Même si j’avais été plutôt réservé quant à l’efficacité du programme pour les marchés de titres (SMP) convenu sous la présidence de Jean-Claude Trichet, par exemple, j’ai approuvé l’annonce des opérations monétaires sur titres (OMT) faite par Mario Draghi à l’été 2012.
Mais tout en reconnaissant l’efficacité des achats d’actifs pour rétablir la transmission de la politique monétaire, j’étais plus sceptique quant à la capacité de notre programme d’assouplissement quantitatif (QE) à ramener l’inflation à son objectif. Là encore, mon point de vue a évolué. Les données récentes sur les effets de l’assouplissement quantitatif ont fourni d’importants enseignements, tant aux partisans qu’aux sceptiques. Les achats d’actifs font partie intégrante de la panoplie d’outils de politique monétaire ; ils contribuent à façonner l’ensemble de la structure des taux d’intérêt (dans le temps et entre les classes d’actifs) afin de maximiser l’effet de la politique monétaire lorsque le taux directeur à court terme atteint sa borne inférieure effective.
Cela dit, je pense que l’efficacité de l’assouplissement quantitatif dépend à la fois du contexte économique et de l’orientation de la politique budgétaire. Dans un piège de liquidité où la politique monétaire perd une grande partie de son pouvoir, les multiplicateurs budgétaires atteignent généralement leur maximum. Si la zone euro venait à se retrouver à nouveau dans une telle situation, je serais donc un fervent défenseur d’une coordination à l’échelle de la zone euro visant une orientation budgétaire agrégée appropriée.
La BCE en tant que prêteur en dernier ressort
Le tournant décisif dans ma réflexion s’est produit en 2012, lorsque la fragmentation des marchés obligataires souverains a menacé l’intégrité même de l’union monétaire. Les écarts de rendement sur la dette italienne et espagnole ont grimpé en flèche pour atteindre des niveaux insoutenables, rompant ainsi l’homogénéité de la transmission monétaire qui constitue une condition préalable à l’efficacité de la politique monétaire unique. À partir de 2011, la crise de l’euro n’était plus simplement une crise de la dette souveraine ou une crise bancaire comme en Irlande ou en Espagne. À mesure que la contagion se propageait, il est devenu évident que les marchés doutaient de l’intégrité politique de l’union monétaire et du caractère irréversible de l’euro, et par là même de l’unicité de la monnaie dans la zone euro. L’émergence du risque de convertibilité et la rupture de la transmission de notre politique monétaire qui en a découlé ont clairement montré que notre cadre analytique et notre panoplie d’instruments devaient faire un bond en avant.
En tant que banquier central au sein d’une union économique et monétaire incomplète, j’ai fini par accepter que l’homogénéité de la transmission monétaire ne puisse être dissociée d’une forme ou d’une autre de rôle de prêteur en dernier ressort. C’est pourquoi j’ai publiquement soutenu le programme OMT en 2012, une position qui n’a pas toujours été comprise dans les milieux d’Europe du Nord. Mon soutien était toutefois conditionnel : les OMT devaient être soumises à des conditions budgétaires et structurelles strictes. J’avais rapidement reconnu la portée des propos tenus par Mario Draghi à Londres en juillet 2012 et, moyennant la mise en place de garde-fous appropriés, j’y adhérais pleinement. Les OMT n’ont en réalité jamais été activées, mais elles ont durablement redéfini la perception qu’avaient les marchés de la capacité de soutien de la BCE, ce qui offre une illustration exemplaire de la manière dont la crédibilité d’une banque centrale peut opérer par la dissuasion plutôt que par l’intervention.
En janvier 2025 69, j’ai qualifié les OMT de « bond en avant » car c’est à ce moment-là que la BCE s’est engagée à procéder à des achats d’actifs potentiellement illimités si nécessaire, éliminant ainsi le risque de redénomination et agissant de facto en tant que prêteur en dernier ressort. Cela a révélé ce que je considère désormais comme une vérité fondamentale concernant l’architecture de la zone euro : une union monétaire dont les politiques budgétaires, les marchés de la dette et les systèmes bancaires sont fragmentés au niveau national ne peut fonctionner sans une forme de filet de sécurité fourni par la banque centrale, aussi conditionnelle soit-elle.
De l’APP au PEPP
En 2015, la BCE a lancé son premier programme d’assouplissement quantitatif visant directement à rendre la politique monétaire plus accommodante et à stimuler l’inflation. Le lancement de ce programme d’achat d’actifs (APP) m’a placé dans une situation de tension plus manifeste avec la majorité de mes collègues au sein du Conseil des gouverneurs. Bien que j’aie pleinement admis la nécessité de mesures non conventionnelles pour ancrer les anticipations dans le contexte déflationniste du milieu des années 2010, j’ai constamment insisté pour que la mise en œuvre du programme soit rigoureuse, notamment en établissant des critères clairs tant pour son extension que pour sa normalisation ultérieure, car je continuais à émettre des réserves quant à son efficacité ultime pour ramener l’inflation à un niveau inférieur à, mais proche de, 2 %.
Au fil du temps, j’en suis venu à considérer l’assouplissement quantitatif comme un moyen de témoigner de notre attachement à notre objectif et comme une extension de la politique conventionnelle de taux d’intérêt à court terme à l’ensemble de la courbe et de la structure des taux d’intérêt. En réduisant les primes de terme et de risque à travers les classes d’actifs et en abaissant les coûts d’emprunt à long terme, les achats d’actifs ont apporté un soutien substantiel lorsque la partie courte de la courbe avait atteint sa borne inférieure effective. Ce canal était le plus efficace lorsqu’il existait encore une marge de manœuvre substantielle pour que les taux à long terme baissent. À mesure que la courbe des taux s’aplatissait progressivement, cependant, l’efficacité marginale des achats supplémentaires a diminué, tandis que les effets secondaires et les difficultés liées à une éventuelle sortie s’accumulaient au fil du temps. Dans ce contexte, la politique monétaire sans soutien budgétaire perd une grande partie de son efficacité 70.
Avec le recul, je pense que la BCE a, dans l’ensemble, été trop lente à mettre en place l’assouplissement quantitatif en 2014, et j’assume ma part de responsabilité à cet égard. Mais je pense également qu’elle a probablement poursuivi l’assouplissement quantitatif trop longtemps et d’une manière qui aurait pu être plus ciblée. La leçon que je tire de cette expérience est qu’il vaut sans doute mieux lancer l’assouplissement quantitatif plus tôt et de manière plus vigoureuse que nous ne l’avons fait, mais aussi faire preuve de plus de souplesse et y mettre fin plus tôt. Après tout, une approche consistant à frapper fort d’emblée maximisera probablement l’effet d’annonce sur les anticipations d’inflation, tandis que des achats progressifs auront peu de chances d’entraîner un changement plus structurel du taux d’inflation sous-jacent.
La pandémie a permis de mettre cette nouvelle doctrine à l’épreuve. Le programme d’achats d’urgence face à la pandémie (PEPP), lancé en mars 2020, s’est affranchi de la contrainte liée à la clé de répartition du capital qui régissait les précédents achats d’actifs, en autorisant explicitement une plus grande flexibilité entre les différentes classes d’actifs et pays afin d’éviter une fragmentation des conditions financières lors d’un choc symétrique. J’ai soutenu le PEPP sans réserve, conscient que l’urgence sanitaire avait entraîné une destruction de la demande sans précédent qui justifiait une réponse budgétaire et monétaire tout aussi inédite. La conception du PEPP (flexible, de grande envergure et clairement temporaire) correspondait également à ma préférence pour des instruments dont la portée était flexible, mais dont la durée était explicitement limitée. Au fil du temps, nous avons pu mener les achats dans le cadre du PEPP de manière plus efficace. Nous nous sommes attachés à préserver des conditions de financement favorables, plutôt qu’à acheter un montant prédéfini d’obligations. Nous avons ainsi pu acheter moins lorsque les conditions étaient favorables, et acheter plus lorsque les conditions l’exigeaient. Je pense que c’est l’un des moyens par lesquels nous pouvons garantir la proportionnalité des programmes d’achat.
Lors d’une intervention à la London School of Economics début 2026, après avoir quitté mes fonctions 71, j’ai clairement distingué, dans ma rétrospective sur l’expérience de l’assouplissement quantitatif les achats d’actifs
- en tant que mécanisme de stabilisation des marchés financiers et de réparation de la transmission de la politique monétaire – domaine dans lequel je pense qu’ils ont porté leurs fruits,
- en tant qu’outil pour conjurer le risque de déflation, où leur annonce et leur mise en œuvre ont contribué à enrayer la baisse des anticipations d’inflation, et
- en tant qu’outil visant à pousser l’inflation à la hausse, domaine dans lequel les données empiriques sont plutôt mitigées.
Notre expérience en matière d’assouplissement quantitatif m’a également appris que, si l’indépendance de la banque centrale est indispensable, les politiques monétaire et budgétaire ne peuvent pas toujours être considérées isolément. C’est une idée fausse de croire que la politique monétaire peut stabiliser pleinement l’économie en toutes circonstances, indépendamment de l’orientation budgétaire et du contexte institutionnel plus large. L’assouplissement quantitatif, en particulier, tire profit d’une orientation budgétaire alignée. Cela a d’importantes conséquences institutionnelles et implique que, si l’indépendance est essentielle, elle ne doit pas pour autant entraver la coordination des politiques.
Le TPI et l’institutionnalisation du mécanisme de soutien
La création de l’instrument de protection de la transmission (TPI) en juillet 2022, alors que la BCE s’orientait vers un resserrement monétaire pour la première fois depuis onze ans, a bouclé la boucle. Le TPI a représenté l’institutionnalisation de certains des enseignements tirés des achats d’actifs.
Notre Union économique et monétaire (UEM), caractérisée par des marchés de la dette souveraine segmentés au niveau national, avait besoin d’un mécanisme de soutien pour empêcher que des crises de fragmentation autoréalisatrices ne compromettent la transmission de la politique monétaire. Le TPI pouvait être activé en faveur de tout État membre confronté à un élargissement injustifié des écarts de taux, sous réserve du respect du cadre budgétaire de l’Union européenne — une architecture qui était cohérente avec l’insistance que j’avais précédemment mise sur la conditionnalité des interventions de la banque centrale sur les marchés souverains. Il a permis un resserrement énergique des taux d’intérêt pour contrer l’inflation qui s’accélérait rapidement, sans craindre de déclencher des turbulences sur les marchés financiers. Il a ainsi renforcé davantage la crédibilité de la BCE en tant qu’actrice de la lutte contre l’inflation, tandis que la conditionnalité intégrée au TPI a permis de limiter l’aléa moral. Dans ce contexte, il est important de noter que le TPI n’a pas empêché les écarts de rendement souverains dans la zone euro de continuer à réagir aux évolutions budgétaires et structurelles nationales.
Considérée dans son ensemble, l’évolution de ma position vis-à-vis des achats d’actifs et de la fonction de prêteur en dernier ressort dessine un parcours cohérent :de sceptique à pragmatique attaché aux principes. J’ai accepté chaque nouvel instrument non pas par enthousiasme pour l’activisme monétaire, mais parce que je reconnaissais que laisser la fragmentation compromettre la transmission de la politique monétaire ou briser l’unicité de la monnaie était incompatible avec le mandat de stabilité des prix de la BCE et avec son rôle dans la sauvegarde de l’intégrité de l’union monétaire.
L’emprunt commun et les biens publics européens
Le cadre initial : discipline budgétaire et responsabilité nationale
Ma position initiale sur l’architecture budgétaire de l’union monétaire s’inscrivait fermement dans la tradition néerlandaise de prudence budgétaire, telle qu’elle se reflète également dans le cadre de Maastricht : des politiques budgétaires nationales indépendantes soumises à des règles communes, sans solidarité budgétaire. Je considérais cette architecture comme étant à la fois assez solide économiquement pour éviter la dominance budgétaire et comme nécessaire politiquement pour préserver la responsabilité démocratique vis-à-vis de la monnaie unique. L’emprunt commun, à mon sens, risquait d’affaiblir les incitations des États membres à maintenir des finances publiques viables et d’introduire un aléa moral, raison pour laquelle je m’y suis longtemps opposé.
Les crises successives, en particulier la crise de l’euro, mais aussi la crise du COVID, m’ont toutefois amené à admettre que l’architecture de Maastricht était incomplète et devait être réformée. La réponse des pouvoirs publics à la crise financière mondiale et à la crise de l’euro avait en effet déjà défini les contours d’une nouvelle architecture comprenant un certain niveau de partage des risques et d’emprunt commun par le biais de programmes de prêts conditionnels tels que le Fonds européen de stabilité financière (FESF), le Mécanisme européen de stabilisation financière (MESF) et le Mécanisme européen de stabilité (MES), assortis de garde-fous juridiques et politiques appropriés.
Mais cela n’a pas suffi. La combinaison de politiques possibles réalisable après la crise de l’euro était inadéquate, car l’idée communément admise selon laquelle les politiques budgétaires nationales devaient se concentrer sur la stabilisation nationale tandis que la politique monétaire de la BCE se chargerait de la stabilisation à l’échelle de la zone euro n’avait pas anticipé les éventuels pièges de liquidité, l’existence d’une borne inférieure effective aux taux d’intérêt directeurs, les flux de capitaux vers les valeurs refuges ni l’étroitesse des marges de manœuvre budgétaires 72. L’environnement déflationniste de l’après-crise a donc renforcé les arguments en faveur à la fois d’une coordination budgétaire au niveau européen et d’un filet de sécurité monétaire, à l’image de ce qui a été mis en œuvre pendant la crise du COVID grâce à une combinaison de mesures d’expansion budgétaire et monétaire. Il s’agit ainsi d’un autre cas dans lequel le pragmatisme s’est avéré nécessaire pour protéger les principes fondateurs de l’UEM et préserver l’union monétaire.
La pandémie, un tournant : NextGenerationEU et le nouveau paradigme
La pandémie a constitué un tournant décisif à cet égard. La combinaison des politiques monétaire et budgétaire a donné de bien meilleurs résultats en 2020 que pendant la crise de la dette souveraine. La différence cruciale, comme je l’avais fait valoir à l’époque, résidait dans le fait que la pandémie a frappé tous les États membres simultanément, rendant ainsi l’expansion budgétaire coordonnée à la fois politiquement faisable et économiquement judicieuse. L’activation de la clause dérogatoire générale du Pacte de stabilité et de croissance, combinée à l’orientation accommodante de la BCE, a permis d’éviter un effondrement économique. Plus important encore, la mise en place du plan NextGenerationEU (NGEU), financé par l’émission d’une dette commune de l’Union européenne, a représenté une innovation structurelle en matière de partage des risques, d’expansion budgétaire et de coordination des politiques budgétaires 73.
Conjointement, le PEPP, l’assouplissement des règles budgétaires nationales ainsi que le programme NGEU ont stabilisé l’économie, ont eu un effet apaisant sur les marchés financiers et ont empêché l’élargissement des écarts de rendement 74. La conditionnalité, sous la forme d’engagements de réforme liés aux versements du fond de relance afin de stimuler la croissance de la productivité, a rendu cet instrument à la fois acceptable politiquement et plus solide économiquement.
Les dépenses communes de défense comme outil d’autonomie stratégique
L’invasion de l’Ukraine par la Russie et la récente réorientation de la coopération transatlantique en matière de défense ont rendu nécessaire le réarmement de l’Europe. Ce nouvel impératif géopolitique crée également de nouvelles réalités pour les décideurs publics européens, y compris pour les banquiers centraux. En effet, l’augmentation des besoins en matière de dépenses de défense va mettre à rude épreuve les budgets nationaux. Une part accrue de dépenses de défense communes permettrait d’atteindre un triple objectif : envoyer un signal politique en faveur de l’intégration et de la résilience européennes, fournir de manière potentiellement plus efficace et efficiente ce bien public essentiel , et, par conséquent, renforcer l’attractivité internationale de l’euro.
Je reste cependant attaché au principe de conditionnalité et à des incitations judicieuses. L’émission commune de dette, en tant qu’option de financement parmi d’autres de cet effort de défense accru, ne peut servir de moyen de contourner les règles budgétaires ni de vecteur pour des dépenses de défense nationales disparates et inefficaces. À moyen terme, toute augmentation de la dette de l’Union européenne devrait aller de pair avec une réduction de la dette nationale : la charge du service des obligations de l’Union est en fin de compte supportée par les mêmes contribuables que ceux de la dette nationale. L’émission commune peut réduire les coûts de financement, mais elle ne peut faire abstraction des considérations de viabilité budgétaire.
Le lien avec les actifs sûrs : parachever l’architecture de l’euro
J’ai toujours établi un lien entre le débat sur les euro-obligations et la question plus large de la complétude institutionnelle de la zone euro. L’absence d’un véritable actif sûr libellé en euros, à la fois aussi liquide et aussi solidement ancré dans le système que les titres du Trésor américain, était à la fois un symptôme et une cause de la vulnérabilité de la zone euro vis-à-vis de la fragmentation. Les obligations nationales notées triple A ou double A, comme les Bunds allemands, bien que sûres, n’étaient pas émises en volume suffisant pour ancrer le système financier de la zone euro. Les obligations supranationales émises sous la bannière de l’Union telles que celles émises par la Banque européenne d’investissement (BEI), le MES ou dans le cadre du NGEU, auraient pu combler partiellement cette lacune, mais seulement si leur émission avait été régulière, prévisible et d’une ampleur suffisante pour générer les primes de liquidité qui rendent les actifs souverains sûrs auto-renforçants.
Cette analyse inscrit ma propre réflexion dans un dialogue avec une littérature plus large sur les actifs sûrs et les défauts de conception de la zone euro, littérature à laquelle des chercheurs tels que Markus Brunnermeier et Ricardo Caballero ont contribué. Bien que je continue de penser que les propositions visant à regrouper et, d’une certaine manière, à mutualiser les dettes nationales existantes sont politiquement moins réalisables car elles dissocient la responsabilité du contrôle, je reconnais désormais qu’il existe des arguments légitimes en faveur d’un plus grand nombre de biens publics européens susceptibles de générer une offre progressivement croissante d’actifs sûrs libellés en euros.
Une stratégie pour un rôle mondial de l’euro
La position agnostique traditionnelle de la BCE
Pendant la majeure partie de mon mandat, j’ai partagé la position traditionnelle de la BCE concernant le rôle international de l’euro : un agnosticisme délibéré. Le mandat de la BCE est la stabilité des prix dans la zone euro. L’attractivité extérieure de l’euro était considérée comme une retombée d’une politique monétaire saine plutôt que comme un objectif de politique monétaire à part entière. Le Conseil des gouverneurs ne cherchait pas à promouvoir l’euro en tant que monnaie de réserve ou monnaie de facturation pour le commerce international ; son rôle international devait refléter la
force sous-jacente de l’économie et des institutions européennes 75.
Cette position était défendable d’un point de vue analytique. La domination du dollar en tant que monnaie de réserve et de facturation mondiale est le reflet de plusieurs décennies de profondeur institutionnelle, de prévisibilité juridique et de liquidité des marchés qui ne se décrètent pas. Lors d’une table ronde organisée en 2021 sur les rôles respectifs du dollar, de l’euro et du renminbi, j’ai exprimé l’opinion courante selon laquelle la place internationale de l’euro évoluerait en fonction de la qualité des institutions européennes plutôt que par le biais de campagnes de promotion délibérées.
Les arguments en faveur d’un rôle accru
Les bouleversements géopolitiques de 2022-2025, qui ont débuté avec l’invasion de l’Ukraine par la Russie, les sanctions visant les réserves de la Banque centrale russe et, par la suite, les frictions commerciales et institutionnelles avec les États-Unis sous l’administration Trump, ont créé des conditions dans lesquelles cette posture agnostique traditionnelle est devenue intellectuellement insuffisante. J’ai retracé cette évolution de manière explicite dans mon discours prononcé au Peterson Institute en avril 2025 76.
J’ai noté que l’utilisation internationale de l’euro s’était initialement bien développée après l’introduction de la monnaie en 1999, dépassant la part combinée des monnaies qui l’avaient précédée, y compris le mark allemand. Mais la crise financière mondiale de 2008-2009, rapidement suivie par la crise de l’euro, avait mis en évidence les défauts de conception de l’union monétaire et considérablement affaibli l’attrait international de l’euro. Le contexte post-2020 offrait toutefois l’occasion naturelle d’une réévaluation.
Je n’ai fait que décrire mon propre parcours intellectuel, d’agnostique à croyant prudent. Je ne pense pas qu’il soit réaliste ni souhaitable de remplacer le rôle mondial du dollar, compte tenu des effets de réseau et de la dynamique d’auto-renforcement liés au statut de monnaie de réserve, et parce que détrôner une monnaie mondiale nécessite généralement une crise majeure plutôt qu’une simple politique délibérée.
Mais j’en suis venu à penser qu’un rôle international plus important de l’euro serait souhaitable et réalisable. Le principal moteur de cette évolution est d’ordre stratégique : les systèmes de paiement européens et l’infrastructure des marchés financiers dépendent fortement de prestataires de services étrangers, ce qui crée des vulnérabilités devenues politiquement inacceptables à une époque où l’interdépendance financière est utilisée comme une arme. De plus, l’essor des monnaies numériques privées et le projet d’euro numérique nous obligent à réfléchir de manière plus stratégique à une infrastructure souveraine pour nos paiements numériques.
Les conditions d’un rôle international accru
La force extérieure est le reflet de la cohésion et de la cohérence internes. Le rôle international de l’euro pourrait être renforcé par des politiques visant à consolider et à approfondir l’économie européenne et ses marchés financiers. Je distingue quatre priorités.
Premièrement, l’intégration et l’approfondissement du marché intérieur européen, l’attractivité internationale de l’euro constituant une retombée bienvenue. Deuxièmement, la création d’une infrastructure de paiement plus sûre et plus souveraine. Les efforts de la BCE visant à étendre l’utilisation du service de règlement des paiements instantanés TARGET (TIPS) et à déployer l’euro numérique pour les opérations de détail et de gros constituent des étapes importantes dans cette direction. Troisièmement, la création d’un véritable marché unique des capitaux : tant qu’un investisseur américain souhaitant investir dans l’ensemble de l’Union européenne sera potentiellement confronté à 27 cadres réglementaires distincts en matière de droit des sociétés et d’insolvabilité, les marchés européens des capitaux resteront fragmentés et peu attractifs. Quatrièmement et pour terminer, une émission plus structurelle d’obligations communes de l’Union, ce qui approfondirait le marché des actifs sûrs libellés en euros et augmenterait sa liquidité pour les investisseurs étrangers.
Mais qui dit pouvoirs accrus dit responsabilités accrues. Un rôle international plus important amènera les acteurs internationaux à se tourner de plus en plus vers la BCE en période de turbulences sur les marchés, tout comme la Réserve fédérale a toujours occupé une place centrale dans le système monétaire international. L’évolution de la BCE au cours des 14 dernières années, la mise en place des programmes OMT, PEPP, TPI, EUREP, ainsi qu’une panoplie élargie d’outils au service de la stabilité financière l’ont, selon moi, préparée à assumer ce rôle élargi, même si son mandat reste formellement inchangé et si le cadre des swaps et de l’EUREP demeure quelque peu conservateur.
Un pragmatisme fondé sur des principes
Mes quatorze années passées à la croisée de la politique monétaire européenne et de la réglementation financière mondiale échappent à la distinction habituelle entre « faucons » et « colombes » ainsi que toute classification rigide. Les événements ont mis mes convictions à l’épreuve à maintes reprises. Tout en conservant un vif intérêt pour les travaux universitaires et théoriques, j’ose croire que j’ai toujours fait preuve d’ouverture d’esprit et de souplesse pour pouvoir m’adapter aux événements et formuler des réponses de politique économique ancrées dans de solides fondements théoriques et empiriques, sans pour autant être dogmatique.
Au fur et à mesure que les faits évoluaient, j’ai révisé mes positions sur des domaines importants de la politique monétaire et financière, sans renoncer aux principes fondamentaux qui sous-tendent notre union monétaire. J’espère qu’en appliquant cette forme de « pragmatisme fondé sur des principes », j’ai contribué à faire évoluer le consensus européen sur ces questions.
Je pense que le parcours intellectuel que j’ai suivi reste cohérent et tend vers une union monétaire plus parfaite et plus sûre. J’ai également tiré de mes pairs, au fil de ces années – parmi lesquels figurent certains des meilleurs penseurs et décideurs politiques d’Europe –, un certain nombre d’enseignements importants. Mario Draghi a démontré la valeur d’un leadership décisif à un moment où la zone euro en avait le plus besoin. Il a prouvé que la confiance et l’assurance forgées par les institutions et les normes en temps de paix ont permis une action décisive en temps de crise, ce qui a probablement sauvé la zone euro. J’ai également appris de Jean-Claude Trichet et, en particulier, de Christine Lagarde que le dialogue, la cohésion et le consensus n’étaient jamais une évidence, mais le résultat de démarches patientes et réfléchies et que diriger en restant en retrait pouvait souvent constituer la meilleure forme de leadership possible.
Je continue d’apprendre aujourd’hui que, même si l’Europe a la chance de disposer de traités et de statuts qui protègent l’indépendance de la banque centrale, cette indépendance doit toujours être préservée et chérie. Mais l’indépendance ne va pas sans contreparties. Elle exige que nous restions ouverts aux remises en question et aux contestations afin d’éviter le conformisme et le refuge confortable de nos tours d’ivoire. L’indépendance ne devrait jamais nous empêcher de nous engager dans un dialogue constructif et une coopération avec les autres pouvoirs publics sans préjudice à notre mandat. Je pense que dans le monde actuel, où les menaces géopolitiques sont omniprésentes, l’appel lancé à la banque centrale pour qu’elle apporte son soutien aux politiques économiques générales de l’Union constituera une obligation que nous devrions aborder avec un esprit ouvert, tant que la stabilité des prix n’est pas compromise. Par ailleurs, l’indépendance ne peut nous permettre de nous soustraire à notre obligation de rendre des comptes. Je pense que des progrès considérables ont été accomplis, mais qu’il reste encore beaucoup à faire pour que les citoyens européens aient le sentiment que la BCE est à leur écoute.
Enfin, dans un monde marqué par une incertitude croissante et plus radicale, nous devons nous montrer plus ouverts aux contributions extérieures dans notre travail quotidien. Les travaux des historiens, des économistes, des politiques, des autres spécialistes des sciences sociales et des physiciens doivent occuper une place plus importante dans notre réflexion. Une incertitude accrue et un éventail plus large de risques et de chocs exigent de nous que nous soyons prêts à écouter les épidémiologistes, les spécialistes de l’énergie, les biologistes et peut-être même les philosophes. Notre responsabilité doit en effet être mieux comprise non pas comme une simple tentative de contrôle des prix, mais comme un lien direct entre le présent que nous visons et l’avenir auquel nous aspirons, puisque nous fixons le coût de l’emprunt pour notre économie et le taux d’actualisation de notre avenir.
L’article Faire de l’euro une monnaie géopolitique est apparu en premier sur Le Grand Continent.
28.10.2026 à 17:41
Pour réaliser le rapport Draghi, la BCE doit-elle effacer 3 000 milliards de dette ?
Louis Puel
Selon l’économiste française, annuler les dettes détenues par les banques centrales serait un levier clef pour financer l’avenir de l’Europe
L’article Pour réaliser le rapport Draghi, la BCE doit-elle effacer 3 000 milliards de dette ? est apparu en premier sur Le Grand Continent.
Texte intégral (5697 mots)
Testez le Grand Continent. Les idées et les analyses qu’on ne trouve nulle part. Mais que vous verrez bientôt partout. Dans votre boîte mail à partir de 8 euros par mois
En France, le débat sur la dette s’est rouvert avec fracas depuis l’été, lorsque Jean-Luc Mélenchon et son parti LFI ont repris dans leur programme la proposition d’annuler la part de dette publique française détenue par l’Eurosystème via la Banque de France. Les conservateurs de tout bord en disent tout le mal qu’ils en pensent. Cette proposition, dont personne parmi ses partisans n’a la naïveté de penser qu’elle résoudrait à elle seule l’épineuse équation des finances publiques de la France, a néanmoins plusieurs mérites qu’il vaut la peine d’expliciter. Nul besoin d’être en sympathie avec LFI pour comprendre qu’il s’agit d’un puissant outil conceptuel pour interroger et repenser le cadre des finances publiques et celui des banques centrales.
Sortir de l’échelle nationale pour saisir le problème de la dette publique
Cette voie invite à questionner le mode de financement des États et la soutenabilité de leur dette contractée sur les marchés financiers. Sont ainsi mis en lumière les facteurs clefs qui l’influencent, comme la devise dans laquelle la dette est émise. De fait, l’euro n’est pas le dollar, les 21 États de la zone euro émettent chacun leur propre dette, tandis qu’aux États-Unis la dette souveraine est émise par le seul État fédéral. Il faut aussi prendre en compte la profondeur du marché où la dette est négociée, ou encore, ses détenteurs parmi lesquels la Banque centrale. La Banque centrale européenne ne détient pas la même part que la Banque centrale du Japon, par exemple. Cela invite ainsi à examiner ces paramètres, non pas en se restreignant au cas français, mais dans une perspective européenne et internationale.
La proposition d’annulation n’est en outre pas une fin en soi, elle vaut surtout par l’éventail d’options monétaires dont elle fait partie et qu’elle invite à ouvrir. D’une manière ou d’une autre, les banques centrales du monde entier entreront dans l’équation des finances publiques. Plusieurs options se posent à elles. Certaines reprendront les opérations d’achat de titres publics qu’elles avaient conduites à la suite des crises financières et sanitaires. La plupart le font déjà comme la Réserve fédérale américaine ou la Banque du Japon (BoJ) ; mais ce n’est pas le cas par exemple de la BCE ou de la Banque d’Angleterre. D’autres banques centrales choisiront de sanctuariser ou d’abandonner les créances qu’elles détiennent encore sur les États. Ou encore, certaines opteront pour l’élargissement de leur boîte à outils, allant peut-être jusqu’à émettre des subventions monétaires pour ouvrir une source pérenne de financement des investissements, que ni le marché ni l’État ne couvrent. Aux grands maux les grands remèdes, à ceci près que ni les États ni la société civile n’ont la main sur cet éventail d’options. Ces divers scénarios interrogent donc le pouvoir des banques centrales, celui de la monnaie qu’elles créent à partir de rien et que leur gouvernance n’aide guère à mettre au service du bien commun.
Pédagogie de la dette : la banque centrale, un créancier singulier
Le premier mérite de la proposition d’annulation est d’ordre pédagogique. Elle oblige en amont à répondre à des questions trop souvent tenues à l’écart du débat démocratique – à savoir, celle du financement des États, et du choix des marchés plutôt que de leur banque centrale respective comme source de financement. Cela amène aussi à s’interroger sur l’utilité de la dette publique – permet-elle d’investir ou de rembourser la dette passée ? –, et qui en est le détenteur. Ou encore, celle de la gestion des créances en fonction des acteurs – les banques centrales gèrent-elles leurs créances comme le feraient des investisseurs privés ?
C’est sur les marchés financiers que les États financent leurs déficits. Ce que l’on appelle la dette souveraine correspond à l’encours cumulé des emprunts effectués pour financer les déficits publics. En Europe, c’est en 1993 avec la ratification du traité de Maastricht qu’a été entérinée l’interdiction d’un financement monétaire des États par les banques centrales, au motif que celui-ci les rendrait dispendieux et induirait un risque inflationniste. Dès lors, ils se financent en émettant des titres de dette que les investisseurs achètent en pesant le risque et le rendement que ceux-ci leur font courir dans leur portefeuille. Ces derniers acceptent qu’un titre de dette publique rapporte peu, s’il leur apparaît suffisamment sûr. Et dans le cas contraire, ils exigent un taux d’intérêt plus élevé. Les États émetteurs sont notés comme le sont les entreprises, et veillent en permanence à rendre leur « dette » attractive du point de vue des marchés, ce qui implique de mener des politiques que les investisseurs apprécient. La politique budgétaire des États et les dépenses qui en résultent sont ainsi soumises à la pression des marchés.
Les États « roulent leur dette », ce qui signifie qu’ils remboursent leurs anciens emprunts avec de nouveaux emprunts. Comme le marché n’est pas un puits sans fond : plus la dette à rouler est grosse, plus les nouveaux emprunts servent à rembourser en grande part les emprunts accumulés, plutôt qu’à investir dans l’avenir. D’ordinaire, les acheteurs de titres de dette souveraine sont surtout des banques, et leurs ménages épargnants, des assureurs, des fonds ou des gérants d’actifs. Cependant, dans le cadre des mesures prises pour gérer les crises – celle financière de 2007-2008, puis celle sanitaire de 2020-2021 –, les banques centrales ont acheté massivement des titres de dette publique. Elles sont ainsi devenues créancières des États. Les banques centrales de l’Eurosystème ont détenu jusqu’au tiers environ de l’encours des dettes. On observe un pic en 2022, puis, une baisse progressive à partir de 2023, jusqu’au quart, environ 77. Elles se sont bien gardées de présenter ces opérations comme une aide aux États – l’article 123 du Traité sur le fonctionnement de l’Union européenne (TFUE) oblige. Ces opérations ont toutefois permis de faire baisser les taux des emprunts souverains, à un niveau proche de zéro voire négatif, pendant la crise sanitaire. Les États n’en ont malheureusement guère profité pour investir – dans la transition écologique, notamment.
Cependant, la banque centrale n’est pas un créancier ordinaire, elle est du genre patient et pragmatique. Elle conserve ses titres longtemps, souvent jusqu’à l’échéance. Elle ne les revend pas à la moindre incertitude, au contraire puisqu’elle est la gardienne de la stabilité monétaire et financière. La dette à l’actif d’une banque centrale est de ce fait à l’abri. Il en résulte un effet d’immunité sur la charge d’intérêt, qui augmente d’autant moins avec le niveau de la dette, que la part détenue par la banque centrale est grande.
Si la dette japonaise a pu atteindre jusqu’à 250 % du PIB sans que sa soutenabilité soit mise en doute, c’est précisément parce que la BoJ détenait plus de la moitié de l’encours de dette publique (jusqu’à 53 % en 2023). Grâce à cette part élevée, le taux d’intérêt sur le marché de la dette japonaise est resté longtemps insensible à l’augmentation de la dette 78. C’est précisément quand la BoJ a commencé à réduire ses achats d’obligations d’État à partir d’août 2024 (sa part dans la détention de la dette refluant en dessous de 50 %), que la hausse des taux souverains japonais s’est amorcée. En deux ans, le Japon est ainsi passé de décennies de taux quasi nuls à des niveaux de taux longs inédits depuis le milieu des années 1990. En septembre 2026, le taux à 10 ans a atteint 3,06 % – du jamais vu depuis 1996 – et celui à 30 ans, 4,12 %. Sous la pression de cette remontée des taux longs et pour éviter de nourrir la défiance des marchés, la BoJ a annoncé en juin 2026 suspendre la réduction de ses achats à partir d’avril 2027, en les stabilisant autour de 2 000 milliards de yens par mois. Cela n’a toutefois pas permis de contenir aussitôt la hausse des taux longs. Il faut attendre. Ce totem d’immunité que constituait la forte détention de la BoJ pour la soutenabilité de la dette, mettra vraisemblablement du temps à se reconstituer.
Du côté des États-Unis, le marché des bons du Trésor américain a également pâti du fait que les banques centrales étrangères ne détiennent plus qu’environ 23 % de la dette américaine, contre plus de 34 % au milieu des années 2010. Cette érosion, reflétant surtout les choix des banques centrales chinoise, russe et japonaise, les rend plus sensibles à la hausse de l’encours de la dette, et contribue donc à la remontée des taux longs – 5,24 % en septembre 2026, son plus haut taux depuis 2007.
La proposition d’annulation – qui, il faut le rappeler, ne porte que sur la part des dettes publiques détenue par les banques centrales de l’Eurosystème –, puise donc son bien-fondé dans le statut particulier de la banque centrale en tant que créancier et institution publique. Elle n’a pas la contrainte budgétaire d’un créancier ordinaire : c’est en créant de la monnaie centrale qu’elle finance ses achats. Et même lorsque l’État est son actionnaire, comptablement et institutionnellement, la banque centrale s’en distingue puisqu’elle appartient au secteur des sociétés financières, et non à celui des administrations publiques. Ajoutons aussi qu’il n’y a pas de compte consolidé entre État et banque centrale. Rien n’oblige donc l’État à renflouer la banque centrale en cas de pertes (sauf disposition légale explicite), car celle-ci peut fonctionner avec des fonds propres négatifs.
Ces dispositions rendent possible, techniquement au moins, l’annulation de tout ou partie des créances que les banques centrales de l’Eurosystème détiennent sur les États de la zone euro. La perte en résultant ne les empêcherait pas de fonctionner et n’obligerait en rien à les recapitaliser. Certes, les États actionnaires ne percevraient plus de dividendes s’il n’y avait plus de bénéfices, mais cette situation existe déjà puisque les banques centrales ont essuyé des pertes à leurs bilans ces dernières années 79. Également, le manque à gagner serait moindre pour les États puisqu’ils n’auraient plus à payer les intérêts sur les dettes annulées. Et surtout, les sommes annulées permettraient aux États de la zone euro de réemprunter l’équivalent pour investir dans la transition écologique et la réduction des dépendances stratégiques (énergies renouvelables, numérique, défense, …). Étendue à l’ensemble de la zone euro, l’opération porterait sur des sommes de l’ordre représente de 3 000 milliards d’euros, de quoi planifier au moins six ans d’investissements publics pour combler le manque mis en évidence dans le rapport Draghi. Le manque d’investissement y est chiffré à environ 5 % du PIB, dont une moitié seulement est suffisamment rentable pour être financée par le secteur privé.
Gérer la dette et investir : deux questions jointes
C’est là qu’apparaît un deuxième mérite de la proposition d’annulation, dans l’articulation de deux questions souvent disjointes : la gestion de la dette et le financement des investissements que la transformation écologique et stratégique exige. Ce dernier enjeu se pose aussi bien en France que chez ses partenaires européens, et plus encore, partout où la pression sur les finances publiques est aussi grande que sur les besoins d’investissement. La proposition d’annulation ne vise pas à offrir un outil de stabilisation budgétaire – elle n’y suffirait évidemment pas –, mais à amorcer la pompe des investissements dont l’Europe a besoin.
Plutôt que d’aller chercher des qualificatifs indignes dans le registre de l’inanité (« c’est illusoire », « ça n’a pas de sens », c’est stupide », « irresponsable ») ou des contre-arguments infondés, les détracteurs de la proposition pourraient plus justement pointer le caractère exceptionnel et non pérenne de la proposition. Car ce n’est pas la panique des marchés qui est à craindre, dans la mesure où les créanciers privés ne seraient pas concernés. Ni un risque d’inflation, puisque l’abandon de créance ne crée pas de monnaie, elle évite une destruction monétaire – la nuance est grande. Et même en cas de création monétaire, le lien empirique entre la quantité de monnaie centrale (« base monétaire ») et l’inflation n’a absolument rien de mécanique. Quant à l’argument plus subtil du manque de ressources qui en résulterait pour la banque centrale et l’empêcherait de rémunérer les réserves des banques – ce qui dit-on nuirait au pilotage de la politique monétaire –, il est tout aussi mal fondé. Cette justification perd de vue en effet que ce n’est pas à partir des ressources préalables que la banque centrale rémunère les réserves des banques, mais en créant de la monnaie centrale. Et cela représenterait une création de monnaie centrale sans créance exigible en contrepartie ; autrement dit, il s’agit d’une subvention monétaire qui ne dit pas son nom 80. Enfin, dernier point concernant la légalité, dès lors que la banque centrale jugerait l’opération utile et conforme à ses missions de stabilité monétaire et financière, rien ne l’empêcherait, selon les défenseurs de la proposition, de renoncer à sa créance. Cette lecture est toutefois rejetée par les institutions concernées : la présidente de la BCE, Christine Lagarde, a jugé qu’une telle annulation violerait l’article 123 du TFUE, et le gouverneur de la Banque de France l’a qualifiée d’illégale.
La proposition d’annulation n’est pas une panacée pour autant, mais son point faible ne réside pas dans ces contre-arguments qui nuisent à l’esprit d’analyse. Il réside ailleurs. D’une part, dans la configuration des niveaux de taux d’intérêt, bien différente de celle de la pandémie de 2020-2021. Réemprunter les sommes annulées au niveau actuel des taux souverains – autour de 4 % pour les États de la zone euro, avec des écarts importants, jusqu’à 146 points de base début octobre 2026, entre le taux à 10 ans de l’OAT française et du Bund allemand – serait assurément plus difficile qu’au niveau plancher qui prévalait pour tous pendant la crise sanitaire, moment où cette proposition avait été ardemment défendue. Il ne faut cependant pas oublier que c’est à ce niveau plus élevé de taux que les États de la zone euro rouleront leur dette de toute façon. Mieux vaudrait donc emprunter pour investir dans l’avenir grâce à l’opération d’annulation, qu’emprunter pour surtout rembourser la dette passée.
Mais, si la mesure d’annulation permettrait seulement d’amorcer l’investissement, et pas d’ouvrir une source pérenne de financement – c’est peut-être là le contre-argument le plus sérieux en défaveur de cette opération –, celle-ci n’est toutefois pas la seule option monétaire possible. Il en existe d’autres avec lesquels elle peut se conjuguer.
Ouvrir un éventail d’options par l’annulation
Vient ainsi un troisième mérite de la proposition d’annulation, qui ne tient pas tant à ce qu’elle vaut par elle-même, mais davantage à ce qu’elle permet de mettre au jour. Celle-ci ouvre un éventail d’options, articulant plus ou moins fortement politique monétaire et budgétaire, pour ainsi mieux financer la transformation économique.
Le quantitative easing, déjà largement expérimenté par les banques centrales, se situe au début de cet éventail. Les achats de titres de dette publique ont facilité le financement des États, après la crise financière et pendant la crise sanitaire, en faisant baisser les taux souverains. Ceux-ci pourraient être réactivés dans le cadre de programmes liant des rachats garantis par la banque centrale et des emprunts publics effectués pour investir dans la transition écologique et l’autonomie stratégique. Les programmes pourraient aussi porter sur des titres privés et pas seulement publics. Point positif à souligner : les investissements publics et privés ainsi augmenteraient. Mais cela présente aussi deux risques : un premier est le creusement des inégalités, les détenteurs de titres étant les principaux bénéficiaires de ces opérations ; et un second, une augmentation de l’instabilité financière, ces opérations faisant monter les prix des actifs et contribuant à la formation de bulles.
À l’instar de la BoJ, la plupart des banques centrales n’ont pas pu renoncer longtemps à leurs programmes d’achat de titres. Depuis décembre 2025, la Réserve fédérale américaine a même relancé des achats fermes de bons du Trésor à moins d’un an (« Reserve Management Purchases ») pour aider les banques à reconstituer leurs réserves de monnaie centrale et détendre le marché de la dette américaine. Le bilan de la Fed est ainsi reparti à la hausse dès la fin de son resserrement quantitatif, le 1er décembre 2025.
Seules la BCE et la Banque d’Angleterre font exception, elles demeurent dans une phase de réduction de leur bilan et ne soutiennent plus le marché de la dette par des achats fermes. Mais sans doute pas pour longtemps : sans commande venant des États (les banques centrales étant indépendantes) et sans jamais justifier comme telles leurs opérations d’achats de titres, les banques centrales y recourront à nouveau si la montée des taux souverains se poursuit. Si, jusqu’ici, la relance de telles opérations obéit à une stratégie défensive visant à contenir les tensions sur le marché de la dette, celle-ci pourrait s’inscrire dans une stratégie plus offensive de facilitation des investissements publics et privés nécessaires à la transition écologique et à l’autonomie stratégique.
D’autres options font également partie de cet éventail, comme la mutualisation des dettes publiques via l’émission d’Eurobonds, la désindexation des emprunts souverains vis-à-vis de l’inflation, ou encore, la gestion de la maturité de la dette – c’est-à-dire son allongement lorsque les taux longs sont bas). Il faut cependant souligner leurs limites. Celles-ci rendraient certes la dette existante moins coûteuse à porter, mais ne créeraient pas de capacités d’investissement nouvelles.
Parmi ces options, l’émission d’euro-obligations ou « eurobond » se heurte encore aux réticences des pays de la zone euro attachés à la stabilité budgétaire. L’Allemagne, par exemple, – qui a réformé son frein à l’endettement en mars 2025 pour financer plusieurs plans d’investissement dans la défense, l’énergie et les infrastructures – , pourrait finir par trouver un intérêt à emprunter en commun avec ses partenaires. Mais on voit mal comment, en Europe, les marchés de la dette pourraient s’intégrer et s’approfondir comme le souhaite la Commission européenne dans sa stratégie d’Union de l’épargne et de l’investissement 81, si les vingt-et-un États de la zone euro continuent d’émettre chacun leurs propres titres.
Un eurobond offrirait pourtant aux investisseurs un actif comparable au bon du Trésor américain et renforcerait le rôle international de l’euro. Le privilège exorbitant qui a longtemps permis aux États-Unis de s’endetter à moindre coût, a certes commencé à s’éroder. Mais l’avantage reste certain : si le marché de la dette souveraine américaine reste le plus profond au monde, c’est parce que seul l’État fédéral l’émet, et non chacun des cinquante États. Sans ce fédéralisme budgétaire, ni le bon du Trésor américain ne serait devenu une quasi-monnaie internationale, ni le dollar la devise clé présente dans tous les portefeuilles internationaux.
Déployons encore l’éventail. Le gel ou l’annulation des créances publiques au bilan des banques centrales se situent un peu plus loin. Les créances que les banques centrales détiennent sur les États sont déjà « réfrigérées » d’une certaine manière, car les banques centrales les conservent généralement jusqu’à l’échéance. Les geler reviendrait à les transformer en dette perpétuelle à taux 0 – ce qui en un sens n’est plus une dette, mais en conserve le nom. Les États y trouveraient une marge de manœuvre, puisqu’ils n’auraient ni à rouler cette partie de la dette, ni à payer l’intérêt. Toutefois, celle-ci serait moindre a priori que dans une opération d’annulation puisque le gel n’efface pas la créance (donc ne change rien au ratio dette/PIB). Sans conditionner le gel à la réalisation des investissements nécessaires, l’opération serait plus incertaine que l’annulation conditionnelle quant à son effet d’entraînement sur l’investissement. L’annulation se situe pour ces raisons un cran plus loin dans l’éventail.
Plus loin encore dans l’éventail figure le financement des États par des avances de la banque centrale. Ce qui est aujourd’hui interdit dans les statuts de la plupart des grandes banques centrales a longtemps été le mode principal de financement des États. Celui-ci reste actif ou activable à certains endroits, au Royaume-Uni notamment où le lien financier entre le Trésor et la Banque d’Angleterre est plus fort qu’ailleurs. Rétablir, là où c’est interdit, cette possibilité d’avances de la banque centrale à l’État, aurait l’avantage de réduire la dépendance des États vis-à-vis des marchés. Mais là encore, il faut être prudent : l’effet sur l’investissement ne serait pas garanti ; et par ailleurs, dans des démocraties fragiles où le pouvoir se fait plus autoritaire, conférer cette facilité monétaire aux États ne serait pas sans danger.
La subvention monétaire : une option pérenne ?
Tout au bout de l’éventail se trouve une autre proposition, qui ouvrirait quant à elle une source pérenne de financement public de l’investissement : la subvention monétaire 82. Cette proposition part d’un constat un peu polémique : les banques commerciales sont largement subventionnées par les banques centrales de l’Eurosystème 83 qui rémunèrent au taux de la facilité de dépôt, les réserves excédentaires qu’elles y déposent. Les banques centrales le justifient par le rôle que joue aujourd’hui le taux de la facilité de dépôt dans le pilotage des taux du marché monétaire. Mais c’est avant tout l’augmentation du niveau des réserves des banques commerciales à la banque centrale qui a, d’une part, réduit leur besoin d’emprunts auprès de la banque centrale et, d’autre part, fait glisser le pilotage de la politique monétaire du taux principal de refinancement (REFI) au taux de la facilité de dépôt. À mesure que les réserves excédentaires des banques se réduiront, le taux REFI redeviendra l’instrument de pilotage qu’il était. Une façon d’y parvenir serait d’augmenter l’exigence de réserves obligatoires. En attendant, les banques gagnent, la collectivité perd.
En revanche, rien n’empêcherait techniquement d’utiliser ce même pouvoir de subvention de façon radicalement plus juste, en le redirigeant vers des structures financières dédiées. Ces dernières subventionneraient à leur tour les investissements indispensables mais non rentables, que le marché ne financera jamais. On sortirait alors une partie du financement public de la logique du marché de la dette : la banque centrale installerait un mode complémentaire et permanent, d’émission de monnaie publique, permettant d’investir à dette constante – sans attendre, comme pour l’annulation, une meilleure configuration de taux pour être activé.
Sur le plan macroéconomique, l’investissement augmenterait comme il le pourrait, aussi avec la dette publique, si les emprunts réalisés servaient à investir plutôt qu’à rembourser les dettes passées. Cette augmentation se ferait toutefois sans les effets anti-redistributifs de la dette publique de marché qui profite structurellement à ceux qui la détiennent – c’est-à-dire, aux plus fortunés. Une subvention monétaire n’aurait pas ce biais : à effet de financement équivalent, elle ne creuserait pas les inégalités, n’approfondirait pas le capitalisme financier et aiderait au contraire à le transformer, voire le dépasser.
Cette création de subvention monétaire serait-elle inflationniste ? L’objection est fréquente. On peut pourtant défendre le contraire pour plusieurs raisons. D’abord, la relation causale entre la masse monétaire et l’inflation dont les monétaristes supposent l’existence « toujours et partout », ne résiste pas à l’épreuve des faits. Du début des années 2000 à aujourd’hui, la masse monétaire a quadruplé en Europe et quintuplé aux États-Unis, sans que l’inflation ne suive. Au contraire d’ailleurs, les années 1990-2000 ont été celles d’une grande modération de l’inflation, celles qui ont suivi la crise de 2007-2008 ont fait craindre la déflation. Ce n’est qu’au sortir de la crise sanitaire que l’inflation a fait son retour. Cela ne s’explique pas tant par un excès de monnaie dans l’économie réelle que par les perturbations durables des chaînes de production après la crise sanitaire, et par la hausse des prix du gaz et du pétrole avec la guerre en Ukraine. Plus fondamentalement, avec la financiarisation du capitalisme, c’est davantage dans les variations de prix des actifs financiers que se reflètent les variations de la masse monétaire que dans celle du niveau général des prix.
Plus de monnaie en circulation ne cause donc pas mécaniquement plus d’inflation, à moins de supposer que la création monétaire ne vient répondre à aucun besoin dans l’économie – ce qui paraît être une hypothèse forte installant le résultat monétariste qu’elle cherche à démontrer. En l’occurrence, l’émission de subventions monétaires serait fléchée vers des dépenses d’investissement dans la transition sociale, écologique et énergétique (végétalisation des villes, prévention des inondations, reforestation, rénovation thermique des écoles, des hôpitaux, des EHPAD, etc.). Ce qui soutiendrait l’offre autant que la demande, aiderait à s’adapter au changement climatique, à l’atténuer en réduisant notre dépendance aux énergies fossiles, réduisant par là-même l’une des sources actuelles de l’inflation : celle venant du réchauffement climatique.
Enfin, si l’on ne peut pas exclure que cette monnaie créée sans dette remboursable, finisse au fil de sa circulation, par dépasser le besoin qu’on en a, il convient de prendre en compte le reflux monétaire possible. D’une part, il s’agit du reflux ou de la destruction monétaire produite spontanément par le paiement des impôts, ainsi que par l’inflation. Et d’autre part, de la possibilité d’accroître ce reflux par des microtaxes financières ou environnementales pour réguler cette fraction de masse monétaire. Cela passe aussi par la conduite d’une politique monétaire active pour faire baisser le reste de la masse monétaire.
Nul doute que si les banques centrales le jugeaient nécessaire et compatible avec leur mandat, elles pourraient se saisir de cet éventail monétaire et y choisir des mesures. Parmi l’ensemble des options évoquées, hormis les avances de la banque centrale à l’État explicitement interdites par l’article 123 du TFUE, aucune n’est explicitement interdite par la lettre des traités. Évidemment, cela ne signifie pas que les adopter ne nourrirait pas d’âpres discussions avec les juristes de l’Eurosystème. Reste que dans le schéma actuel de gouvernance des banques centrales de l’Eurosystème (et cela vaut aussi à l’échelle mondiale, les banques centrales étant pratiquement toutes indépendantes), nul ne peut leur imposer leur politique. En effet, même si l’indépendance des banques centrales ne signifie « ni autonomie totale ni neutralité politique » 84, le pouvoir politique n’a guère de prise sur le choix de leurs instruments. La société civile encore moins. Et si les banques centrales décidaient de faire entrer certaines de ces mesures dans leur boîte à outils, se poseraient aussitôt des questions de gouvernance, et a minima une question de coordination avec les pouvoirs publics. Plus largement, cela soulèverait aussitôt des questions de partage de la gouvernance, en l’ouvrant sur la société civile ou ses représentants parlementaires, pour que la décision présidant à l’orientation de ces mesures relève bel et bien d’un choix démocratique.
L’article Pour réaliser le rapport Draghi, la BCE doit-elle effacer 3 000 milliards de dette ? est apparu en premier sur Le Grand Continent.
25.10.2026 à 14:06
L’autre visage du miracle chinois est dans le Hunan
Louis Puel
Des usines soviétiques aux géants industriels, de Mao à la culture virale, plongée dans une province qui raconte les métamorphoses de la Chine de Xi.
L’article L’autre visage du miracle chinois est dans le Hunan est apparu en premier sur Le Grand Continent.
Texte intégral (4986 mots)
Connaissez-vous trois provinces chinoises ? Pour comprendre la Chine de Xi, il faut sortir de Pékin et de Shanghai. Notre nouvelle série part à la rencontre des espaces où se construit une autre figure du futur. Pour recevoir cette série qui nous a déjà amené du Sichuan au Zhejiang en passant par le Guangxi, abonnez-vous au Grand Continent. Dans votre boîte mail à partir de 8 euros par mois
À Zhuzhou, ville industrielle typique de la province du Hunan, dans le centre de la Chine, un viaduc ferroviaire traverse le cœur de la ville. On dit souvent qu’elle a été « amenée ici par les trains ». Employée dans toute la région, cette formule est peu à peu devenue un motif de fierté locale.
Des « 156 projets » à la réforme du marché
Il fut un temps où l’entreprise ferroviaire s’occupait de tout. Les administrations et les usines ne se contentaient pas de fournir des emplois, mais géraient aussi des écoles, des dispensaires et des complexes résidentiels pour les familles de leurs employés. Tout a radicalement changé peu après 1993, avec le passage à l’économie de marché.
Les écoles primaires autrefois réservées aux enfants des cheminots sont désormais ouvertes à tous. Dans la banlieue sud, sur le site désigné par le code « 331 », un collège a remplacé l’usine d’armement édifiée sous le régime nationaliste. Pendant la Guerre froide, l’usine 331 (aujourd’hui China Aero-Engine Corporation Southern Industrial Co., Ltd.) faisait partie des « 156 projets » industriels et miniers clefs importés d’Union soviétique et d’Europe de l’Est au cours du premier plan quinquennal (1953-1957). Ils couvraient, entre autres, les secteurs du charbon, de l’électricité, des machines et des métaux non ferreux. En 1960, lorsque l’Union soviétique a retiré son aide, 133 d’entre eux avaient été achevés et mis en service 85 86. C’était l’un des plus vastes dispositifs d’aide extérieure du bloc socialiste.
L’Union soviétique avait envoyé 14 experts à Zhuzhou, ainsi que des plans et des machines. Elle y a aussi laissé des bâtiments en briques rouges au style reconnaissable. Le 16 août 1954, c’est à l’usine 331 qu’a été construit le premier moteur d’avion chinois. Deux mois plus tard, Mao Zedong a personnellement signé une lettre de félicitations 87 88 et son texte, gravé dans la pierre, rappelle encore aujourd’hui cet épisode.
Suivant ce modèle, Zhuzhou a aussi construit l’usine 601 (une usine de carbure cémenté), une centrale électrique et une usine de lavage du charbon. Le programme d’aide fournissait des technologies, un financement et des conseils d’experts. Il a aussi permis à de nombreux techniciens chinois de se former en Union soviétique. Mais les relations sino-soviétiques se sont dégradées. En juillet 1960, l’aide a pris fin brusquement. Moscou a rappelé l’ensemble des 1 390 experts en poste en Chine, repartis avec leurs documents techniques 89 90.
En 1964, alors que la guerre menée par les États-Unis au Vietnam s’intensifiait, Mao Zedong, inquiet pour la sécurité nationale, a lancé la « construction du Troisième Front ». Le plan consistait à mobiliser les ressources de toute la nation pour déplacer vers l’intérieur du pays, des sites industriels et militaires clefs implantés sur la côte. Ces régions étaient mal desservies, mais les usines pouvaient s’y abriter dans les montagnes et les grottes. Le Hunan faisait partie de ce plan.
Cette campagne nationale visant à doter le pays d’une base industrielle autonome a atteint son apogée entre 1965 et 1966. Selon les statistiques officielles, l’ouest du Hunan a construit 71 projets de grande et moyenne envergure au cours de cette période, avec des investissements s’élevant à 4,5 milliards de yuans, soit plus de 70 % des dépenses d’équipement de la province à l’époque. Ces projets n’étaient pas rentables sur le plan économique. Ils ont néanmoins posé les bases de l’essor ultérieur du Hunan en tant que grande province industrielle 91.
Mais avec le déclenchement de la Révolution culturelle en 1966, le chantier du Troisième Front a subi revers et perturbations à répétition. De nombreux projets ont été totalement ou partiellement interrompus. Le Troisième Front a vu grandir une génération d’« enfants des complexes industriels », élevés au milieu d’une pollution intense. Il a surtout produit des familles étroitement dépendantes du système d’État. Lorsque les entreprises publiques ont été restructurées et que le pays s’est tourné vers les réformes de marché à la fin des années 1990, ces familles ont été laissées pour compte. Beaucoup d’ouvriers, réaffectés ou licenciés encore jeunes, sont partis tenter leur chance comme travailleurs migrants dans le sud, à Shenzhen ou à Guangzhou.
Encore aujourd’hui, certains envient ceux partis vers le Sud, se disant : « Si seulement j’avais franchi le pas à l’époque, ma vie ne se serait pas dégradée à ce point. » Mais rares sont ceux qui, là-bas, ont vraiment fait fortune.
Géographie et industrie du Hunan
Les voies ferrées, les maisons en briques rouges, les proches au chômage… Pour raconter le Hunan, il faut replacer ces images dans leur contexte historique.
Fin 2025, le Hunan comptait 64,92 millions de résidents permanents, à peu près autant que la France. En 2025, son PIB atteignait quelque 5 530 milliards de yuans (près de 700 milliards d’euros). Cela le classait au dixième rang en Chine et en faisait une puissance économique majeure de la région centrale. Mais la province est très peuplée : son PIB par habitant en 2025 était d’environ 84 600 yuans (environ 11 000 euros). Ce chiffre était inférieur à la moyenne nationale (autour de 12 900 euros) et représentait moins des deux tiers de celui des provinces côtières comme le Jiangsu et le Zhejiang 92 93 94 95.
Le Hunan se situe au sud du cours moyen du Yangtsé. Il abrite le lac Dongting, le deuxième plus grand lac d’eau douce de Chine. Autour du lac, le relief est plat et sillonné de rivières. Son climat de mousson subtropicale apporte à la fois pluie et chaleur. Ces conditions en font un terrain idéal pour la culture du riz et l’élevage de poissons d’eau douce. C’est pourquoi le bassin du lac Dongting est surnommé la « Terre du poisson et du riz » de Chine. Les profondes racines agricoles du Hunan confèrent à la société une base stable. Aujourd’hui, l’agriculture ne représente plus qu’environ 9 % de l’économie, alors que l’industrie pèse quelque 29 % du PIB provincial et assure environ 41 % de sa croissance. L’industrie fournit en outre 42,7 % des recettes fiscales 96 97.
La géographie du Hunan a aussi façonné une culture culinaire distinctive. L’une de ses principales caractéristiques est le goût pour les épices, le piment notamment. On dit qu’il chasse l’humidité du corps, un atout précieux sous un climat aussi lourd et moite. À une époque où il était difficile de conserver les aliments, les Hunanais ont mis au point des techniques de fumage, de salaison et de marinade. Cet amour des épices s’est même inscrit dans le caractère politique de la province. Mao Zedong a un jour fait une boutade largement citée : « Pas de piment, pas de révolution. »
Ce n’était qu’à moitié une plaisanterie. Le pragmatisme, l’audace et la ténacité (« baman ») sont bel et bien devenus des traits de l’identité des Hunanais. L’histoire moderne de la province a vu naître de grandes figures politiques et militaires : les chefs de l’Armée du Hunan à la fin de la dynastie Qing, Zeng Guofan et Zuo Zongtang, les figures de la Révolution de 1911, Huang Xing et Song Jiaoren, ainsi que plusieurs maréchaux originaires du Hunan comptant parmi les généraux fondateurs de la République populaire.
Dans son ouvrage Provincial Patriots : The Hunanese and Modern China, Stephen R. Platt affirme qu’il ne s’agit pas d’un hasard. Selon lui, les Hunanais ont redécouvert, dans la pensée de Wang Fuzhi, une philosophie pragmatique et ouverte sur le monde, ainsi qu’une conscience nationale. La victoire de l’Armée du Hunan sur la Révolte des Taiping a également permis de tisser un vaste réseau de liens régionaux qui a fourni les talents nécessaires à l’organisation de la Révolution de 1911 98.
Après le départ des Soviétiques, le Hunan s’est appuyé sur la base industrielle héritée du Troisième Front. Il a progressivement fait des engins de chantier une chaîne industrielle clef à développer. À partir de 2000, la Chine a construit des routes, des ponts et des bâtiments à une échelle sans précédent. Portée par cette vague, la demande en pelles mécaniques et en grues a explosé. Les groupes de Changsha, Sany et Zoomlion, sont ainsi devenus des fournisseurs de premier plan d’équipements industriels de base. Les médias locaux aiment utiliser le terme « Armée du Hunan » en référence à l’armée de Zeng Guofan, pour désigner les fleurons industriels de la province, leurs engins de chantier symbolisant des troupes.
En 2017, Changsha a été la première ville à mettre en place le « système du chef de chaîne » (链长制). Dans ce modèle de gouvernance, un responsable gouvernemental fait office de « chef de chaîne » et aide à coordonner les terrains, les capitaux et les politiques. Une entreprise chef de file endosse le rôle de « maître de la chaîne », et se charge de l’innovation et de l’expansion commerciale. Le dispositif a en partie amélioré le taux d’approvisionnement local, mais il a aussi entraîné des dérives, comme un interventionnisme administratif excessif. En septembre 2020, Xi Jinping s’est rendu dans le Hunan et a défini la stratégie des « Trois Hauts plateaux et des Quatre nouvelles missions ». Construire un « haut plateau de fabrication de pointe d’importance nationale » est ainsi devenu une priorité pour la province 99 100.
Derrière la capitale du divertissement, des inégalités qui se creusent
Le Hunan est aussi surnommé la « capitale du divertissement », dont Changsha, son chef-lieu, est la vitrine.
C’est sur la chaîne de télévision par satellite du Hunan (le Hunan Broadcasting System) qu’a commencé l’émergence de Changsha en tant que haut lieu de la culture virale. Au début des années 1990, cette chaîne n’était encore qu’une chaîne provinciale. Elle vivait des publicités pour l’agriculture et l’élevage. Son chiffre d’affaires annuel était inférieur à 60 millions de yuans (environ 7 à 8 millions d’euros). Les habitants la surnommaient avec humour la « chaîne des engrais et des aliments pour animaux ». Mais en 1993, Wei Wenbin, le nouveau directeur de la chaîne, a engagé des réformes. Selon lui, c’était le divertissement qui faisait alors le plus défaut en Chine 101.
1993, c’est aussi la veille de la restructuration des entreprises d’État. La vague de réformes qui allait fermer les usines des villes industrielles a, dans le même temps, ouvert les vannes des recettes publicitaires de la chaîne.
La chaîne s’est alors engouffrée dans le divertissement. Happy Camp, une émission de variétés diffusée le week-end, a été lancée en juillet 1997. Elle a accompagné l’enfance de plusieurs générations de Chinois et a forgé une mémoire collective. En 1998, le feuilleton historique My Fair Princess, produit par Hunan Economics Channel, réunissait une part d’audience moyenne de 45 %, avec des pics à plus de 58 %, un record pour une série de la chaîne. Un quart de siècle plus tard, la série, adaptée d’un roman de la Taïwanaise Qiong Yao, est encore rediffusée chaque été et reste en tête des audiences 102.
En 2004, Hunan TV a créé une émission intitulée Super Girl, un concours de talents destiné au grand public, dont le format s’apparentait à celui de « Star Academy ». La deuxième saison, en 2005, a connu un succès sans précédent, avec plus de 150 000 personnes inscrites lors de cinq sélections régionales. Pour la première fois, des centaines de millions de téléspectateurs ont goûté au frisson de désigner eux-mêmes la gagnante 103.
C’est sur ce terreau télévisuel que Changsha est devenue une fabrique de tendances. De nombreuses personnes formées au sein du système audiovisuel et médiatique du Hunan ont par la suite contribué à la création des nouvelles marques grand public de la province. Ces dernières accordent de l’importance aux médias et à la création culturelle, comprennent les jeunes et savent comment créer le buzz. Prenons l’exemple de la marque locale de thé Cha Yan Yue Se, qui a gagné en popularité il y a quelques années. Au début, elle a concentré ses points de vente à Changsha et s’est fait connaître sur des plateformes telles que Douyin (le TikTok chinois), suscitant un engouement porté par le « marketing de la rareté ». Depuis 2022, la marque s’est progressivement étendue à des villes comme Wuhan, Nankin, Chongqing et Shenzhen. Son nom poétique et ses boutiques au style traditionnel semblent avoir répondu au désir d’identité culturelle des jeunes.
En se promenant aujourd’hui dans Changsha, on voit souvent de longues files d’attente devant de nombreuses marques et boutiques. Outre le thé aux perles, les spécialités nocturnes du Hunan comptent le « tofu puant » (臭豆腐) frit et poivré, et le kouwei xia (口味虾), écrevisses noyées dans du piment.
Cette frénésie de consommation tient notamment au coût de la vie, relativement modéré. En 2016, alors que les prix de l’immobilier grimpaient en flèche à l’échelle nationale, Changsha a mis en place des restrictions sur la revente et des réglementations sur le prix des terrains afin d’empêcher la spéculation immobilière. Selon l’étude 2020 de l’Institut de recherche E-House sur le ratio prix de l’immobilier/revenu dans 50 villes chinoises, celui de Changsha n’était que de 6,2. Ce chiffre la classait dernière parmi les 50 villes : en d’autres termes, une famille pouvait acheter un appartement avec un peu plus de six ans de revenus. La même année, le ratio de Shenzhen atteignait 35,2 104.
Cette croissance est très inégale dans la province. Ainsi, en 2023, le PIB par habitant de Changsha représentait 1,82 fois la moyenne provinciale. Ce multiple la plaçait en tête de toutes les capitales provinciales chinoises, même s’il était en baisse par rapport à l’année précédente (1,86). En 2025, Changsha continuait de représenter 28,5 % du PIB provincial et cet énorme déséquilibre interne pourrait encore s’accentuer dans les années à venir 105.
Se tourner vers l’étranger : un levier de croissance
Le secteur immobilier chinois a connu un déclin brutal à la suite de la pandémie, et les investissements dans les infrastructures stagnent. Le secteur des machines industrielles du Hunan doit se réinventer et c’est désormais à l’international que se joue sa croissance.
Depuis 2019, le Salon économique et commercial Chine-Afrique s’est installé à Changsha, où il s’est tenu à quatre reprises 106. En 2020, la Zone pilote de libre-échange du Hunan a ouvert ses portes, avec pour objectif prioritaire la coopération avec l’Afrique 107. En 2025, par exemple, le chiffre d’affaires à l’international de Sany Heavy Industry – l’un des plus grands fabricants chinois d’engins de chantier – s’est élevé à 55,86 milliards de yuans (environ 7 milliards d’euros), soit 64 % du total. Le chiffre d’affaires réalisé en Afrique a atteint 8,31 milliards de yuans (environ 1 milliard d’euros) 108, en hausse de 55,29 % par rapport à l’année précédente.
Les engins de chantier du Hunan sont aussi largement utilisés dans des projets d’infrastructure dans les pays participant à l’initiative « La Ceinture et la Route » (le programme mondial d’infrastructure et d’investissement de la Chine). De la ligne de tramway en Éthiopie aux mines de cuivre en Zambie, en passant par les autoroutes algériennes, on retrouve presque partout des machines sorties des usines du Hunan. Leur présence nourrit aussi, dans certains pays, des débats sur les conditions de travail et l’endettement.
La ville que les trains avaient « amenée ici » voit donc aujourd’hui partir ses habitants et ses machines. Dans les années 1950, Zhuzhou recevait quatorze experts soviétiques ; elle exporte à présent ses engins de chantier, les rôles se sont inversés. Ce que ce passage laissera en Afrique, nul ne le sait encore. En 1960, personne ne savait non plus que les bâtiments de briques rouges des Soviétiques marqueraient encore la ville soixante ans plus tard.
L’article L’autre visage du miracle chinois est dans le Hunan est apparu en premier sur Le Grand Continent.
18.10.2026 à 16:00
Aux portes de l’Asie du Sud-Est, le pari stratégique du Guangxi
Louis Puel
Pourquoi le Parti mise-t-il des milliards sur cette région oubliée de Chine ?
L’article Aux portes de l’Asie du Sud-Est, le pari stratégique du Guangxi est apparu en premier sur Le Grand Continent.
Texte intégral (5616 mots)
Connaissez-vous trois provinces chinoises ? Pour comprendre la Chine de Xi, il faut sortir de Pékin et de Shanghai. Notre nouvelle série part à la rencontre des espaces où se construit une autre figure du futur. Pour recevoir cette série qui nous a déjà amené du Sichuan au Zhejiang, abonnez-vous au Grand Continent. Dans votre boîte mail à partir de 8 euros par mois
La région autonome Zhuang du Guangxi est un territoire situé aux confins de la Chine. Cette marginalité est directement exprimée dans les idéogrammes utilisés pour écrire le nom de la région, le Guangxi (广西) désignant littéralement « l’expansion vers l’Ouest ». Elle est bordée au nord-ouest par les plateaux du Yunnan et du Guizhou, et au sud par sa frontière avec le Vietnam et le golfe du Tonkin, lui offrant ainsi un débouché sur la mer de Chine méridionale. Cette baie naturellement semi-fermée constitue historiquement un havre prisé des navigateurs, notamment pendant les périodes de mousson qui frappent chaque année. Région montagneuse dont les nombreuses rivières ont formé les paysages karstiques spectaculaires de la ville Guilin, elle est l’une des plus visitées en Chine. Le Guangxi est l’une des cinq régions autonomes, avec la Mongolie-Intérieure, le Ningxia, le Tibet et le Xinjiang. Elle abrite notamment 14 millions de Zhuang, la minorité ethnique la plus nombreuse parmi les 56 officiellement reconnus par la République populaire.
La région dispose de nombreux gisements de minerais et constitue à ce titre l’une des principales bases de production de métaux non ferreux du pays 109. Elle est particulièrement connue pour ses réserves abondantes de manganèse et d’étain, les plus abondantes de Chine 110. Forte de ce capital naturel, le Guangxi est un pôle de production de produits métallurgiques et dérivés, dont une part importante se trouve à Liuzhou, la capitale économique historique. La fusion et la pression des métaux ferreux et non ferreux constituaient ainsi le principal secteur économique en termes de revenus en 2022 (26 % 111). Depuis les années 2000, la ville est devenue un hub de production automobile (9 % 112), notamment autour de la coentreprise fondée par l’Américain General Motors avec le groupe d’État SAIC Motor Corp., Ltd. Le climat subtropical de la région favorise l’épanouissement d’une végétation dense et de nombreuses espèces de fruits tropicaux et subtropicaux. Ainsi, 80 % des espèces et variétés de ces fruits qui se trouvent sur l’ensemble du territoire chinois, sont présentes au Guangxi 113. Il s’agit de l’une des principales provinces pour la production agricole, notamment de canne à sucre 114. La région autonome possède également un fort potentiel dans la production d’électricité décarbonée. C’est particulièrement le cas pour l’hydroélectricité, le Guangxi accueillant depuis 2009 le barrage de Longtan (龙滩大坝), l’un des plus grands au monde.
Malgré ses dotations naturelles et sa situation géographique favorable aux échanges, la région est restée jusqu’au début des années 2000 relativement à la marge du développement national. La position géostratégique du Guangxi pendant la guerre froide a fait de celle-ci, à l’instar du Yunnan, une question de sécurité nationale, limitant considérablement le commerce avec les pays voisins. Le Guangxi a servi de base arrière à l’armée chinoise lors de son soutien au Vietnam pendant les guerres contre la France et les États-Unis, mais aussi lors de son offensive contre son voisin du Sud en 1979, en réponse à l’occupation du Cambodge par ce dernier. En raison des tensions persistantes entre la Chine et le Vietnam, la prédominance des questions de sécurité a continué à entraver le commerce après le lancement de la politique de « réforme et d’ouverture » (改革开放). C’est l’une des raisons pour lesquelles la ville portuaire de Beihai, bien que figurant parmi les 14 villes portuaires ouvertes aux investissements étrangers en 1984, n’a pas connu le développement économique de villes comme Tianjin, Shanghai ou Guangzhou 115.
Ce n’est que dans les années 1990, avec la fin de la guerre froide et la normalisation des relations avec les pays d’Asie du Sud-Est que le Guangxi a connu un début d’essor économique, notamment grâce aux échanges commerciaux avec ses voisins. Ceux-ci sont portés par l’Accord de libre-échange entre la Chine et l’ASEAN (ACFTA, ASEAN–China Free Trade Area) signé en 2004 et dont la mise en œuvre est pleinement achevée en 2010. À partir de 2005, la région autonome renforce également sa connectivité avec la péninsule Sud-Est asiatique en devenant membre officiel du cadre de coopération de la sous-région du Grand Mékong 116, un programme de développement transnational lancé par la Banque asiatique de développement (BAD). Celui-ci a pour objectif, via le financement d’infrastructures le long de corridors économiques 117, de reconstituer les anciennes routes commerciales, tombées en désuétude pendant la Guerre froide.
Devenir l’interface des échanges entre la Chine et l’Asie du Sud-Est : la fabrique d’un corridor multimodal
C’est dans ce nouveau contexte que les autorités du Guangxi déploient une stratégie de développement visant à faire de la région autonome la principale interface d’échange entre la Chine et l’Asie du Sud-Est. Elles font ainsi la promotion depuis 2006 d’une zone de coopération économique autour du golfe du Tonkin, incluant la mer de Chine méridionale, le Vietnam, la Malaisie, Singapour et l’Indonésie 118. Celle-ci a été renforcée en 2010 par le corridor économique entre Nanning et Singapour, une excroissance de ceux promus par la BAD. À travers ces initiatives, les autorités provinciales explorent diverses formes de coopération commerciale et maritime avec les pays de l’ASEAN, telles que la coopération portuaire, le tourisme maritime et l’exploitation conjointe des ressources énergétiques 119.
Les autorités locales ont obtenu dès le départ le soutien du gouvernement central 120, dont l’action s’inscrit alors dans le cadre de la politique nationale de développement de l’Ouest chinois (西部大开发), une priorité sous les mandats de Jiang Zemin (1993-2002) puis de Hu Jintao (2002-2012) afin de réduire les écarts de richesse entre provinces côtières et intérieures. Le Guangxi se voit octroyer une plus grande autonomie dans la gestion de son commerce extérieur, ainsi que des fonds pour le financement des infrastructures. Ces fonds sont notamment issus du China-ASEAN Investment Cooperation Fund mis en place en 2010 pour soutenir les initiatives de connectivités dans la région 121. Cet adoubement par Pékin ne s’est pas seulement matérialisé par un soutien financier, la région autonome ayant également acquis un quasi-monopole sur l’organisation des grandes messes annuelles consacrées à la coopération entre la Chine et l’ASEAN. Il en va ainsi de la China-ASEAN Expo (中国-东盟博览会) initiée en 2004 et qui se réunit tous les ans à Nanning 122. Ce dispositif se décline par ailleurs en une multitude de forums spécialisés, comme le China-ASEAN Mining Cooperation Forum (中国—东盟矿业合作论坛).
En reprenant les initiatives préexistantes, tout en y accordant des moyens considérables, les Nouvelles routes de la soie (BRI) lancées par Xi Jinping en 2013 ont accéléré la mise en œuvre de l’agenda de connectivité régionale. Celui-ci a été renforcé par le nouveau corridor commercial international terre-mer (国际陆海贸易新通道) en 2015, un projet visant à relier la ville de Chongqing à Singapour par la terre à travers un réseau de voies ferrées, mais également par la mer, via un cadre de coopération entre les principaux ports de la mer de Chine méridionale. Cette stratégie nationale vise à faire de la région autonome un nœud commercial entre les provinces occidentales chinoises et les pays d’Asie du Sud-Est, rassemblée derrière le mot d’ordre « une zone, deux sites, un parc, un corridor » (一区两地一园一通道). Elle a pour objectif de réorienter les flux commerciaux et logistiques en proposant un itinéraire à même de réduire le temps de transport de près d’une semaine par rapport aux itinéraires conventionnels passant par les ports du Guangdong et du Fujian. Au cœur de ce nouveau corridor, le canal de Pinglu (平陆运河), un projet de 10 milliards de dollars visant à renforcer la connectivité entre le littoral et l’arrière-pays.
Cette stratégie nationale de développement conforte la position stratégique du Guangxi comme point névralgique d’un corridor multimodal articulant infrastructures maritimes, ferroviaires et fluviales. Pour augmenter les capacités de transit des marchandises par le littoral, des dizaines de milliards de dollars ont été investis dans la modernisation et l’extension des infrastructures portuaires 123. Fangchenggang (防城港), Qinzhou (钦州) et Beihai (北海) sont désormais reliés à plus de 200 ports dans plus de 100 pays et régions du monde et couvrent la quasi-totalité des ports maritimes des pays membres de l’ASEAN 124. Ils sont opérés par le Guangxi Beibu Gulf International Port Group Company Limited (广西北部湾国际港务集团有限公司), une entreprise d’État placée sous l’autorité du gouvernement de la région autonome. Le groupe investit également dans le développement d’infrastructures portuaires et de zones industrielles dans plusieurs pays d’Asie du Sud-Est, notamment à Kuantan en Malaisie et à Muara au Brunei 125. Pour bénéficier de transferts de compétences, mais également renforcer ses liaisons maritimes, le port central de Qinzhou bénéficie de la coopération de l’entreprise d’État COSCO Shipping ainsi que de l’entreprise d’État singapourienne PSA International. Pour le déploiement du premier terminal à conteneur automatisé combinant voie maritime et ferroviaire en Chine à Qinzhou 126, le groupe portuaire a également bénéficié de l’implication de Shanghai Zhenhua Heavy Industries (上海振华重工) 127, une des filiales de la China Communications Construction Company (中国交通建设), l’une des principales entreprises d’État impliquées dans la construction des infrastructures de la BRI.
Ces avancées technologiques permettent notamment d’assurer la connexion avec les deux lignes ferroviaires reliant la frontière sino-vietnamienne en complément des 10 autoroutes construites pour mener aux postes-frontières 128. Des dispositifs de zones économiques spéciales (ZES) 129 ont également été déployés le long de la frontière avec le Vietnam pour faciliter les échanges. On retrouve par exemple à Pingxiang (凭祥) et à Dongxing (东兴), les deux principaux points de passages, des zones frontalières de coopération économique (边境经济合作区) pour renforcer les échanges avec les pays voisins. Ces deux villes sont également devenues des points importants d’expérimentation du développement et de l’ouverture (重点开发开放试验区). Celle de Dongxing a ainsi mis en place de nombreuses innovations institutionnelles, comme la première plateforme de service monétaire avec l’ASEAN et le premier centre national d’échange entre le Renminbi (RMB) et le Dong, la monnaie vietnamienne. En 2014, elle a également déployé le premier centre d’assurance transnational et le premier port transfrontalier d’échange de céréales 130. L’enjeu ne se limite donc pas à la facilitation des échanges, mais comprend la construction d’un espace industriel transfrontalier où la logistique et les activités manufacturières sont intégrées dans une chaîne de production régionale unique 131. Le Guangxi cherche ainsi à se positionner comme un intermédiaire incontournable du débordement des chaînes d’approvisionnement (供应链的 ‘溢出’) 132 du sud de la Chine sur le nord du Vietnam, un mouvement qui s’est accéléré depuis le déclenchement de la guerre commerciale par la première administration Trump en 2018.
L’intégration régionale comme moteur de la transformation industrielle locale
Les autorités locales capitalisent sur le renforcement de la connectivité avec l’ASEAN pour développer la région autonome. Les nouvelles infrastructures doivent permettre d’attirer davantage d’investissements et de faire évoluer l’industrie locale vers des activités à plus haute valeur ajoutée. L’objectif est de faire du Guangxi la porte d’entrée des ressources naturelles en provenance d’Asie du Sud-Est, avant que celles-ci ne soient transformées et vendues en Chine ou réexportées dans la région. Cette stratégie se retrouve dans les chiffres du commerce extérieur de la région autonome, dont les importations, hors produits mécaniques et électroniques, sont largement dominées par les ressources naturelles. La grande majorité des exportations concerne quant à elle des biens manufacturés intermédiaires tels que l’électronique et l’électroménager, les pièces automobiles, les engins de chantier, les textiles et les batteries au lithium vers l’ASEAN 133.
Dans les secteurs traditionnels tels que l’agroalimentaire ou la métallurgie, l’ambition de la province est d’investir les activités de transformation et de réserver les activités énergivores et à plus faible valeur aux pays de la région. Le parc industriel Chine-Malaisie de Qinzhou (中马钦州产业园区), un projet emblématique de la coopération industrielle transfrontalière, illustre ce phénomène. Il doit permettre la transformation locale de produits stratégiques tels que le soja et l’huile de palme importés de Malaisie et d’Indonésie, avant leur redistribution sur le marché chinois sous forme de produits semi-finis ou finis. Dans le domaine du traitement des minerais, la province du Guangxi encourage et facilite également les investissements dans les infrastructures destinées à transformer les matières premières domestiques et importées avant d’exporter des produits semi-finis ou finis, à l’image des fonderies de fer et de manganèse qui se développent notamment dans le cadre de la coopération minière avec les pays de l’ASEAN 134.
Pour diversifier son économie, le Guangxi a investi massivement dans les infrastructures destinées à renforcer l’intégration numérique avec l’ASEAN 135. Dans le cadre du modèle « R&D à Pékin, Shanghai et Guangzhou + intégration au Guangxi + application au sein de l’ASEAN » (北上广研发+广西集成+东盟应用) 136, le Guangxi localise, teste et exporte les technologies chinoises, notamment au Laos, en Malaisie et en Indonésie, par l’intermédiaire du Centre Chine-ASEAN pour la coopération en matière d’application et d’innovation dans le domaine de l’intelligence artificielle (IA). Pour servir de porte d’entrée vers l’ASEAN dans le domaine numérique, le Guangxi a dû investir dans la formation des développeurs, l’entraînement des grands modèles linguistiques (LLM), la création de plateformes d’IA et des capacités de calcul. En reliant les capacités numériques locales à la demande de l’ASEAN, le Guangxi cherche à construire un marché régional pour les produits chinois d’IA 137.
À l’image des autres provinces chinoises, le Guangxi a aussi cherché ces dernières années à faire évoluer son industrie automobile vers la production de véhicules électriques (VE). Ainsi le cluster de Liuzhou (柳州), formé autour de la coentreprise GM-SAIC, s’est enrichi de la coopération avec l’entreprise Wuling pour produire des VE, dont des mini-voiturettes qui se sont vendues à plus de 1,2 million d’unités en Chine en 2024 138. Là encore, les autorités locales cherchent à faire de la coopération avec l’ASEAN le moteur du développement du secteur. La base de production de véhicules électriques à énergies nouvelles Chine-ASEAN de Guigang (贵港), visant la création d’une chaîne de valeur complète entre la région autonome et ses voisins, accueillait ainsi 40 entreprises opérationnelles du secteur en 2019 139.
Des limites persistantes
Malgré l’amélioration significative de ses infrastructures et le soutien dont elle bénéficie de la part du gouvernement central, la région peine à mettre en œuvre sa stratégie de transformation industrielle. De nombreux projets d’investissements d’infrastructures et d’entreprises se révèlent non viables économiquement. Comme dans d’autres provinces chinoises, les autorités locales ont par exemple été blâmées publiquement pour avoir mis en place des incitations excessives afin d’attirer des projets d’investissement. Nanning a ainsi injecté 2,4 milliards de RMB dans Hozon New Energy, la société mère des véhicules électriques Nezha 140. L’entreprise a accumulé 18,3 milliards de RMB de pertes entre 2021 et 2023, avant de cesser son activité en 2024 et que les créanciers demandent en 2025 le redressement judiciaire de l’entreprise.
Le Guangxi peine également à attirer des investisseurs étrangers, qui sont de moins en moins nombreux 141. En cause : notamment un environnement juridique et des ressources humaines locales moins attractives que dans les provinces côtières exportatrices, qui multiplient également les initiatives de coopération avec les pays de l’ASEAN. Pour pallier ces faiblesses structurelles, des accords de coopération ont été signés avec les gouvernements de Hong Kong et de Singapour, notamment dans les services juridiques et dans la formation des cadres locaux.
Situé aux confins de la Chine, le développement du Guangxi a été entravé jusqu’à la fin du XXe siècle par la guerre froide. Depuis le réchauffement des relations avec les pays de l’ASEAN, la région autonome cherche à capitaliser sur son industrie de transformation des ressources naturelles pour devenir un hub d’échange entre la région et les provinces occidentales de la Chine. Pour cela, elle construit, avec l’appui politique et financier du gouvernement central, un ensemble d’infrastructures et d’institutions de coopération à même de renforcer les échanges avec les pays voisins, au point d’acquérir une centralité institutionnelle sans équivalent parmi les provinces chinoises dans l’organisation de la diplomatie économique avec l’ASEAN.
Cette réussite institutionnelle et infrastructurelle ne s’est toutefois pas encore traduite en un développement industriel à la hauteur des ambitions affichées et le Guangxi peine à transformer sa position géostratégique en avantage économique durable. Ce cas illustre ainsi les limites d’une stratégie de développement régional reposant avant tout sur le volontarisme infrastructurel et le soutien de l’échelon central : la construction de corridors et d’institutions de coopération ne suffit pas, à elle seule, à produire la montée en gamme industrielle recherchée par les autorités locales. L’aboutissement des ambitions de la province reste à ce jour suspendu à plusieurs inconnues : l’achèvement et la rentabilité du canal de Pinglu, la capacité du Guangxi à tenir son pari sur l’intelligence artificielle et les véhicules électriques face à des concurrents provinciaux mieux positionnés.
L’article Aux portes de l’Asie du Sud-Est, le pari stratégique du Guangxi est apparu en premier sur Le Grand Continent.
16.10.2026 à 16:58
L’Europe doit réapprendre à planifier
Louis Puel
De la Chine à Monnet, la crise de la voiture électrique montre pourquoi l’Europe doit réinventer au plus vite une politique industrielle démocratique
L’article L’Europe doit réapprendre à planifier est apparu en premier sur Le Grand Continent.
Texte intégral (8151 mots)
Testez le Grand Continent. Les idées et les analyses qu’on ne trouve nulle part. Mais que vous verrez bientôt partout. Dans votre boîte mail à partir de 8 euros par mois
L’industrie automobile européenne est confrontée à une concurrence acharnée. En quelques années, et malgré la mise en place de droits de douane sur les véhicules électriques chinois en octobre 2024, des marques jusqu’alors peu connues telles que Geely, Xpeng, BYD, Neo ou Chery ont conquis 7 % du marché de l’Union européenne et semblent en passe d’atteindre les 10 %. À l’échelle mondiale, leur ascension est encore plus spectaculaire : elles ont exporté 7,1 millions de voitures en 2025, dont 2,5 millions de véhicules électriques, et leurs ventes ont doublé en un an. Depuis la pandémie, la Chine s’est hissée sans encombre au rang de leader du marché de l’électrification des transports : elle détient en effet les deux tiers du marché mondial des véhicules électriques. L’Union est loin derrière, avec seulement 15 % de ce nouveau marché. Alors qu’en Chine, les véhicules électriques sont devenus un secteur d’exportation clef connaissant une croissance vertigineuse, stimulée par la perturbation de l’approvisionnement mondial en pétrole, en Europe, ils sont désormais associés à la crise sans précédent du secteur automobile.
On parle beaucoup d’un « choc chinois 2.0 ». Dans l’automobile, il n’y a rien d’hypothétique. Et, contrairement au premier choc, qui avait principalement touché les segments manufacturiers à faible et moyenne technologie, celui-ci est plus douloureux. Il atteint le cœur même des avantages comparatifs que l’Europe pensait conserver : l’automobile, les pièces automobiles, les énergies renouvelables, l’électronique, tandis que les secteurs que l’Union considère comme ses goulets d’étranglement face à la Chine – pharmacie, moteurs d’avions long-courriers – pourraient à leur tour subir la disruption chinoise dans un avenir proche. Il s’agit précisément des secteurs où se concentre une grande partie de l’innovation européenne, qui génèrent les bénéfices réinvestis dans la recherche et les usines du futur, et qui versent les salaires qualifiés dont dépendent des régions industrielles entières. Perdre du terrain dans ces domaines revient à perdre la partie de l’économie qui finance et renforce les autres capacités.
Comment expliquer ce revirement historique ? Pendant plus d’un siècle, l’Europe a abrité certains des constructeurs automobiles les plus avancés au monde, les réseaux de fournisseurs les plus denses, les plus grandes institutions financières ainsi que le réseau le plus innovant d’institutions publiques génératrices de brevets. Pauvre en hydrocarbures et exposée au chantage énergétique russe, l’Europe avait en outre toutes les raisons de décarboner rapidement ses transports. Or, c’est précisément dans ce domaine que le continent a pris du retard sur la Chine, dont les constructeurs automobiles étaient encore invisibles il y a quinze ans.
Le « Great Greenlash »
La politique industrielle européenne a subi un « greenlash » : il ne s’agit pas d’un rejet en bloc de la décarbonation, comme dans les États-Unis de Trump, mais plutôt d’une tentative de ralentir ou d’édulcorer les engagements technologiques censés permettre cette transition. Les constructeurs automobiles européens et leur association professionnelle, l’ACEA, ont multiplié les pressions en faveur d’une plus grande « neutralité technologique », et de règles plus souples en matière de CO₂. Ils ont aussi appuyé pour conserver après 2035 les hybrides, les carburants synthétiques et les moteurs à combustion interne (MCI), arguant que la faiblesse des infrastructures de recharge, l’irrégularité de la demande des consommateurs et les coûts de production élevés rendent une transition brutale économiquement dangereuse.
Friedrich Merz a ainsi placé cet argument au cœur de la participation de l’Allemagne au débat européen : tout en insistant sur le fait que l’électrification reste la principale voie à suivre à long terme, il a fait valoir depuis son arrivée au pouvoir qu’il ne devrait pas y avoir d’« arrêt net » pour les MCI en 2035. L’électrification étant déjà une réalité chez les constructeurs chinois, cet horizon « de long terme » est surprenant. Ce « greenslash » apparaît comme un aveu d’échec de la transformation industrielle, mais aussi comme une réaction politiquement compréhensible visant à protéger l’emploi, les réseaux de fournisseurs et les capitaux irrécupérables.
Le risque de ce « greenlash » est toutefois double. Premièrement, il identifie à tort les causes de la crise, en l’attribuant aux ambitions européennes de décarbonation énoncées dans le Pacte vert et aux nombreuses initiatives qui en ont découlé, plutôt qu’à une politique industrielle verte trop timide. Deuxièmement, céder à l’argument de la « neutralité technologique » à un moment où le marché automobile hors des États-Unis est tout sauf neutre sur le plan technologique, pourrait certes préserver les actifs existants à court terme, mais aussi rendre le rattrapage technologique plus difficile à long terme.
Subventions chinoises ou esprit entrepreneurial chinois ?
Deux discours hantent aujourd’hui l’Europe. Le premier, défendu par la Commission et certains États membres, consiste à affirmer que les problèmes de l’Europe tiennent aux subventions chinoises massives et déloyales, ainsi qu’aux guerres des prix planifiées qui créent une surcapacité chez les champions industriels de Pékin. Ce discours n’est pas sans fondement mais, à lui seul, il ne permet pas de saisir les causes profondes du basculement.
Les calculs du Rhodium Group 142 montrent en effet que l’impact des subventions chinoises par véhicule reste modeste : 292 dollars pour BYD et 64 dollars pour Geely par rapport à Tesla. Selon Rhodium, l’avantage décisif réside dans l’intégration verticale mise en œuvre par des entreprises privées chinoises telles que BYD ou Geely. Initialement fabricant de batteries, BYD a changé la donne dans l’industrie automobile en plaçant la batterie au cœur de la plateforme technologique, ce qui lui confère un avantage de coût estimé à 2 369 dollars par véhicule.
Il y a ensuite un deuxième discours que l’on pourrait qualifier de « néo-schumpétérien » porté par de nombreux analystes du secteur, qui soulignent que la Chine a « gagné » la bataille des véhicules électriques, car les constructeurs automobiles évoluent dans une économie politique hypercapitaliste, libre des excès réglementaires européens, de ses prix élevés de l’énergie et d’une main-d’œuvre « surévaluée ». Pour ces raisons, ces entrepreneurs peuvent développer leurs entreprises à très grande échelle bien plus rapidement qu’en Europe. Selon eux, si l’État chinois joue un rôle, c’est uniquement pour freiner les choses ; et moins Pékin et les collectivités locales interviennent, mieux se porte l’entrepreneuriat chinois.
Cet argument présente de nombreux mérites. Les « leaders » des marchés chinois des véhicules électriques, des énergies renouvelables et de l’intelligence artificielle sont en grande majorité des entreprises privées. Warren Buffett a joué un rôle plus important que n’importe quelle entité publique chinoise dans le lancement de BYD. En outre, lorsque Pékin a effectivement parié sur les véhicules électriques, son soutien s’est concentré sur des entités publiques ou des coentreprises incluant des partenaires publics, tandis que le secteur a été développé par des entreprises privées qui ont, pour ainsi dire, défié les directives. En Chine, les entrepreneurs du secteur des nouvelles technologies avaient tout intérêt à prendre des risques, car l’Europe maîtrisait déjà l’ingénierie de pointe des MCI. Ils ne pouvaient donc s’imposer qu’en développant à très grande échelle une technologie que les Européens ne maîtrisaient pas sur l’ensemble de la chaîne de valeur. Dans cette logique, et c’est précisément la leçon de Wan Gang, l’avantage de la Chine pouvait résider uniquement dans sa capacité à miser sur des ruptures technologiques radicales.
Mais si l’esprit d’entreprise suffisait, pourquoi un géant chinois du thermique s’est-il converti à l’électrique quand ses homologues européens ne l’ont pas fait ?
Geely, le géant chinois du moteur thermique, a commencé par suivre la voie classique du constructeur automobile, gravissant la chaîne de valeur par le biais d’acquisitions multiples. Il a racheté Volvo en 2010, puis Lotus et une participation dans Daimler. L’entreprise est ainsi devenue un leader du marché des MCI, tout aussi installée dans ses routines et ses réseaux de concessionnaires que n’importe quelle marque allemande. C’était la « VW chinoise », comme me l’a confié un dirigeant chinois. Mais, encouragée par le gouvernement chinois qui avait fait des véhicules électriques une priorité et alourdie par les coûts d’investissement liés à l’expansion des MCI, Geely s’est convertie aux véhicules électriques bien plus vite que Volkswagen : elle est ainsi devenue le numéro deux chinois du véhicule électrique, derrière BYD.
Volkswagen est profondément implantée sur le marché chinois via une coentreprise qui, pendant plusieurs décennies, a vendu plus de voitures que n’importe quelle autre entreprise en Chine. Malgré cela, elle a eu beaucoup plus de mal à atteindre les objectifs de Geely. Et pour cause, dans les années 2010, l’État allemand et l’Union proposaient des incitations bien moins fortes pour l’électrification de la gamme. L’entreprise était aussi prisonnière de ses engagements envers le Mittelstand dépendant des MCI et étroitement lié au monde politique, et dont les sous-traitants (pistons, boîtes de vitesses, pompes d’injection…) étaient structurellement condamnés à être les perdants de la transition électrique, en raison de l’absence d’une véritable politique industrielle pour absorber ce coût d’ajustement, comme celle mise en place par la Chine pour ses propres secteurs.
Le soutien public en faveur des véhicules électriques en Europe a été tardif et hésitant, tant du côté de l’offre que de la demande. Volkswagen s’est donc lancée dans l’électrification avec bien moins d’enthousiasme que Geely, tandis que BMW, Stellantis, Renault et Daimler ont fait encore moins d’efforts. Geely et VW, deux géants du secteur des MCI partis du même point de départ et ayant obtenu des résultats opposés, montrent que les positions dominantes n’ont jamais été le facteur décisif. Seul le régime de politiques publiques dans lequel chacun évoluait l’a été.
En résumé, le discours sur le dumping chinois considère la coordination avancée entre l’État et le secteur privé (la planification) comme une distorsion à sanctionner, tandis que le discours néo-schumpétérien la considère comme secondaire, car elle ne fait que soutenir des dynamiques déjà présentes au sein des entreprises. Aucun de ces discours ne parvient à identifier la cause de la divergence entre l’Europe et la Chine : l’absence de planification de la chaîne de valeur des véhicules électriques et de sa coévolution avec la planification stratégique des entreprises. Cette synergie, semée de contradictions et d’échecs en Chine comme tout pari d’une telle envergure, explique mieux pourquoi l’Europe a laissé à la Chine le soin de construire le futur « électrostate ».
Coévolution : quand la stratégie d’entreprise et la politique d’État se transforment mutuellement
La coévolution entre la planification d’État et celle des entreprises se produit lorsque la première modifie les incitations auxquelles les secondes réagissent, tant du côté de l’offre que de la demande. Et elle intervient t quand, la manière dont ces dernières réagissent à ce plan, façonne de manière dynamique ce que le premier peut exiger d’elles à l’étape suivante 143. Un consultant allemand exerçant en Chine note que la planification chinoise est « un système bayésien de mise à jour cognitive qui réagit aux changements du marché pour mieux le piloter ». L’absence d’un système équivalent en Europe empêche de mener à bien des changements prométhéens tels que le passage de la propulsion à moteur thermique à la propulsion électrique.
Une transition technologique de cette ampleur ne saurait reposer uniquement sur la réglementation, les subventions ou l’audace de certaines entreprises. Elle exige une mobilisation d’ampleur pour coordonner l’ensemble des chaînes de valeur porteuses de la nouvelle technologie, tout en organisant le déclin méthodique de l’ancienne, en gérant les pertes et les gains au fur et à mesure. Sans cela, la réglementation, les prix du carbone et les critères ESG ne font que fixer des objectifs politiquement vulnérables, et les entreprises optimisent leurs trajectoires en restant prudentes, plutôt que de rompre avec leur trajectoire actuelle grâce à un soutien étatique crédible et durable.
Dans le cas spécifique des véhicules électriques, l’État doit intervenir de manière coordonnée dans cinq domaines pour réussir la transition et garantir la compétitivité industrielle : la sécurisation des minerais critiques, la production de batteries, l’électronique embarquée, la gestion de la demande via des subventions conditionnelles, et le déploiement des infrastructures de recharge. En Europe, où cette coordination a fait défaut, les géants de l’automobile ont cherché à se protéger contre le risque, en misant simultanément sur des voitures à MCI plus efficaces, en retardant les investissements, et finalement, en s’opposant à une électrification plus rapide. En Chine, où le système a d’abord été testé, puis déployé à grande échelle tout en gagnant en sophistication, un écosystème de véhicules électriques hyper-compétitif a vu le jour.
Des minerais critiques aux batteries
Les batteries représentent 30 à 40 % du coût total d’un véhicule électrique. Avant de se lancer dans une expansion massive, Pékin avait prévu d’asseoir sa domination dans le domaine des batteries. Pendant des décennies, la Chine a consacré d’importantes ressources à son autonomie stratégique en matière d’extraction des minéraux critiques, et surtout, de technologies de traitement, au point de devenir un passage obligé pour ces dernières. Tandis que l’exploitation minière des minéraux critiques était largement entre les mains du secteur privé, la fusion – qui ne générait pratiquement rien, voire aucun profit – devait être assurée par de grandes entreprises publiques. Ne disposant pas d’une chaîne d’approvisionnement en cobalt et en lithium transformés, ni soumise aux taxes à l’exportation chinoises ni aux risques liés au contrôle des exportations, l’industrie européenne des batteries pour véhicules électriques était d’emblée beaucoup moins compétitive, et se concentrait sur des solutions de recyclage de batteries plus complexes, à l’instar de Northvolt.
Dès 2015, le gouvernement central chinois a publié une « liste blanche » des fournisseurs de batteries éligibles aux subventions, excluant de fait les producteurs étrangers LG Chem, Samsung SDI et Panasonic. Dans le même temps, les subventions n’ont pas été accordées à tout va, mais directement liées aux progrès réalisés en matière de densité énergétique et d’efficacité de production. Sans surprise, BYD et CATL, qui s’étaient déjà montrées redoutablement efficaces et disposaient de bases industrielles, sont devenus des acteurs clef de cette révolution en améliorant rapidement la composition chimique de leurs batteries, leurs procédés de fabrication et leurs structures de coûts.
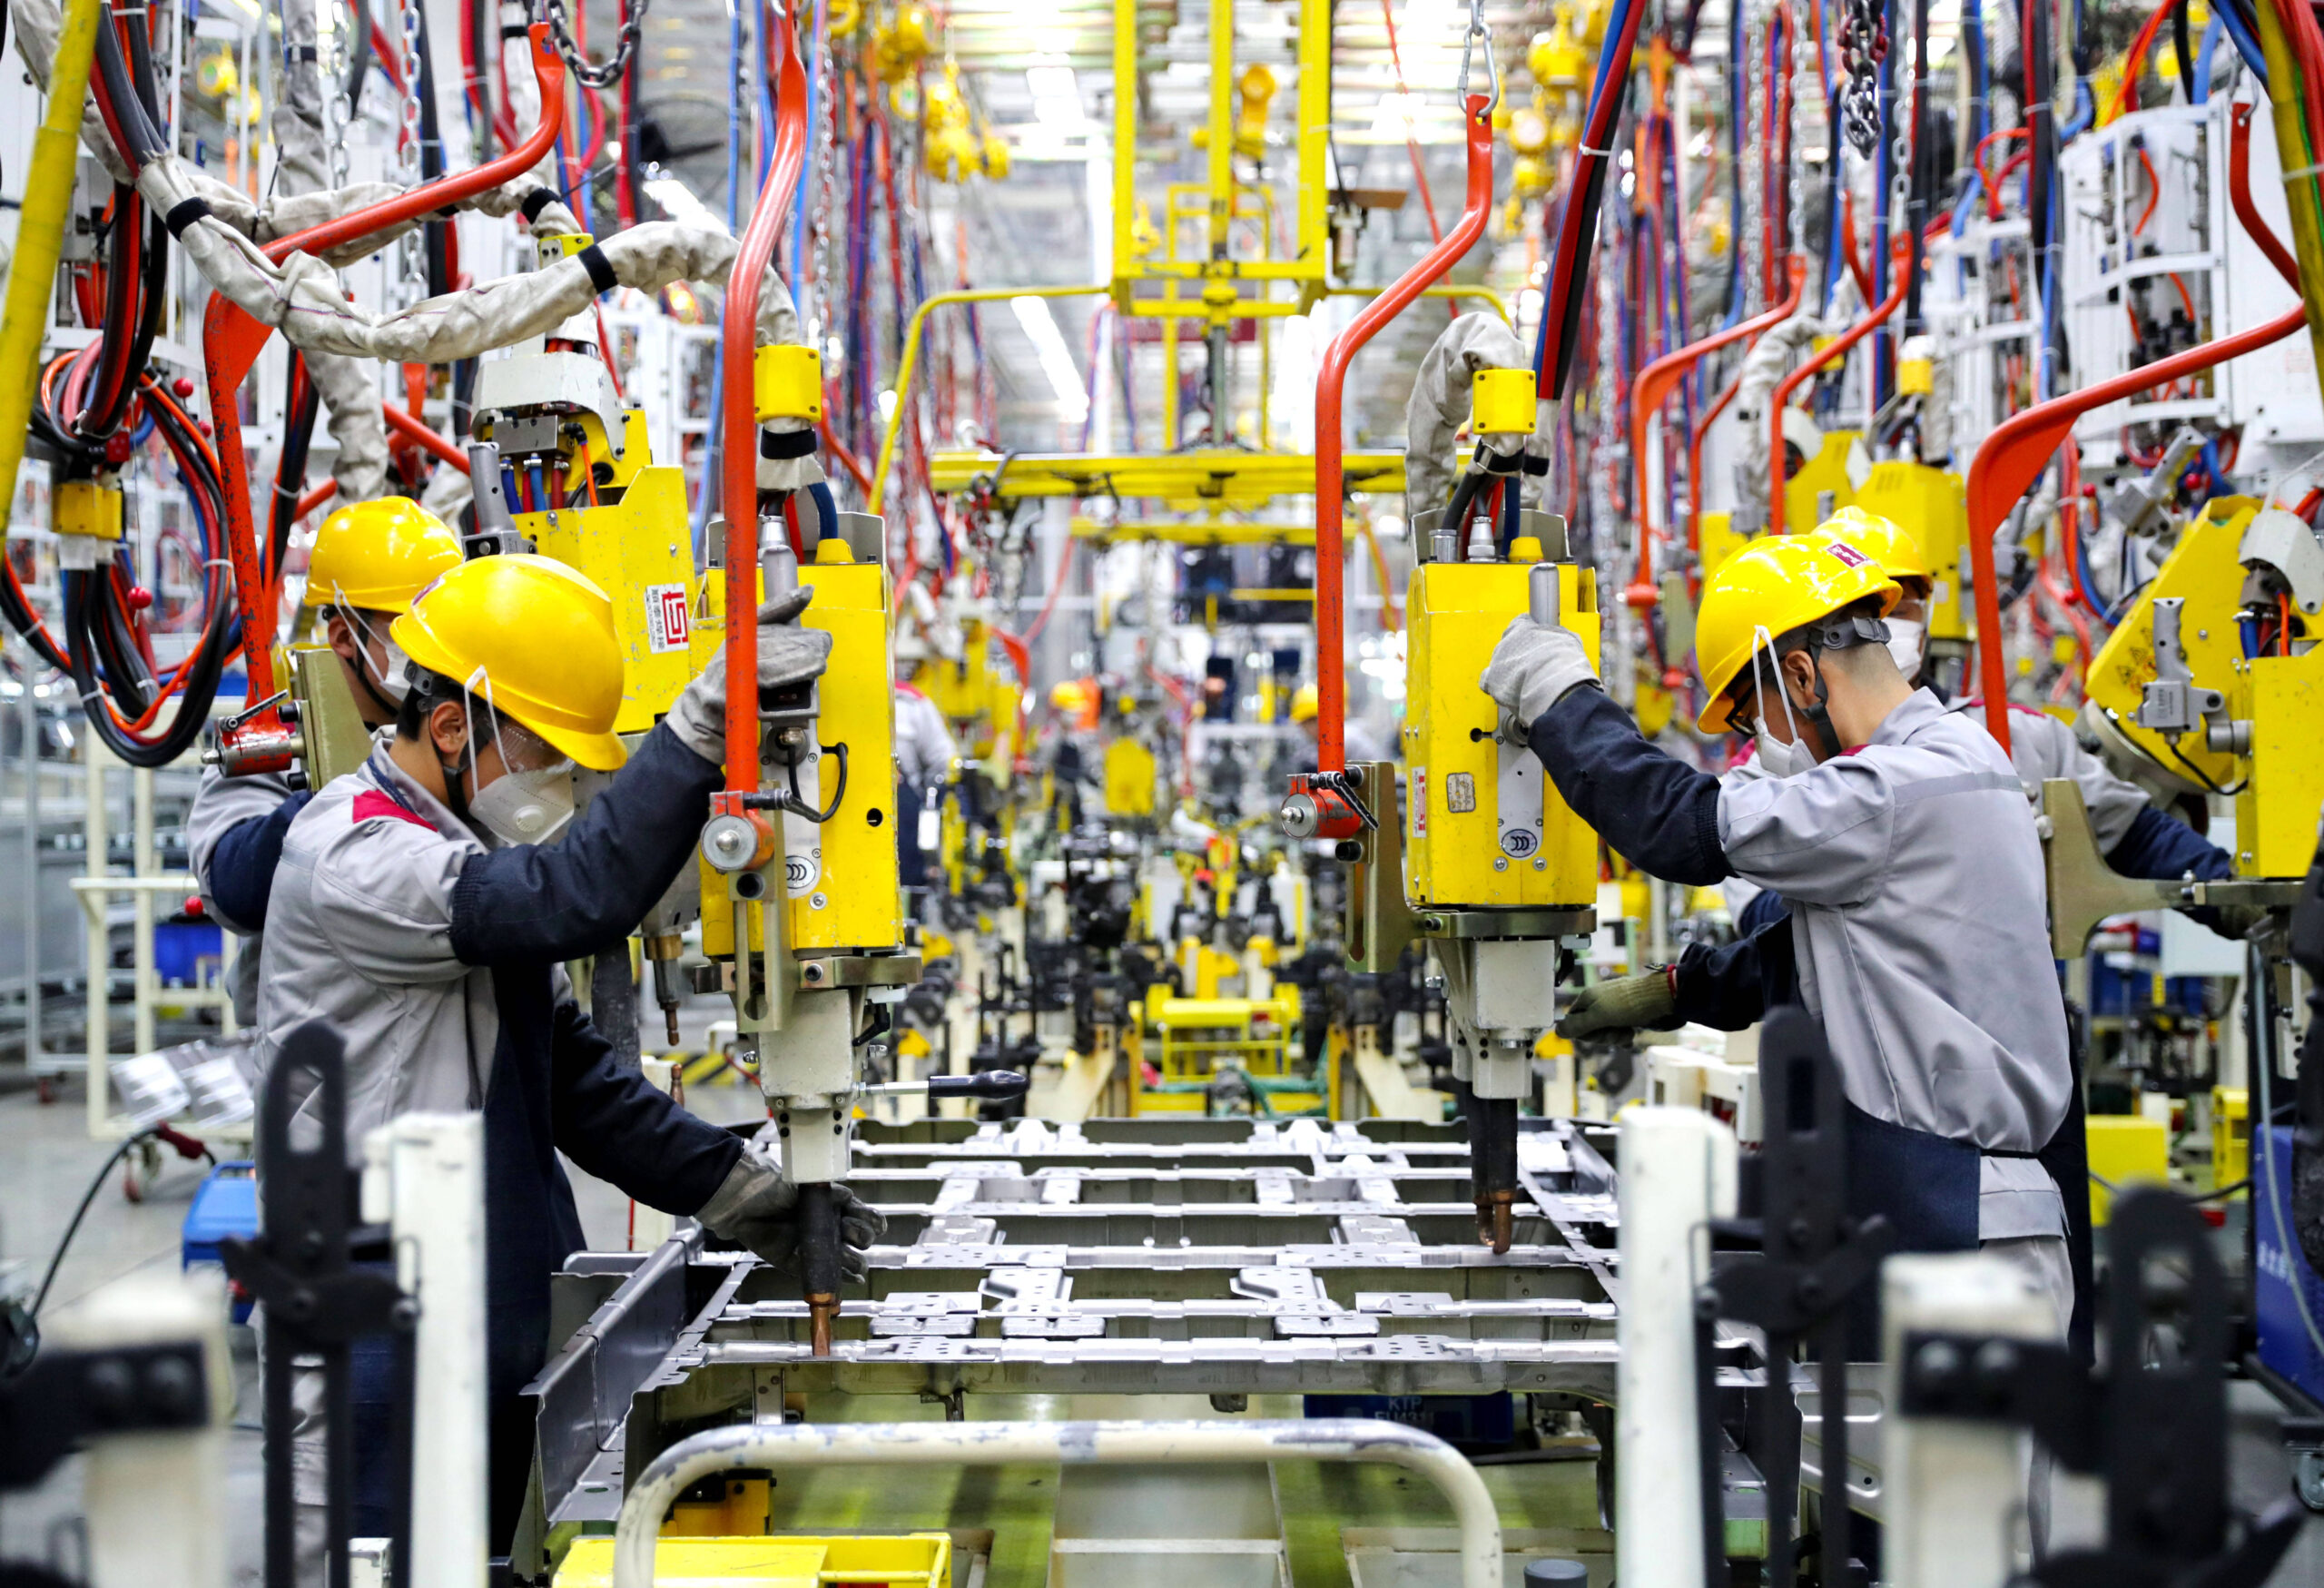
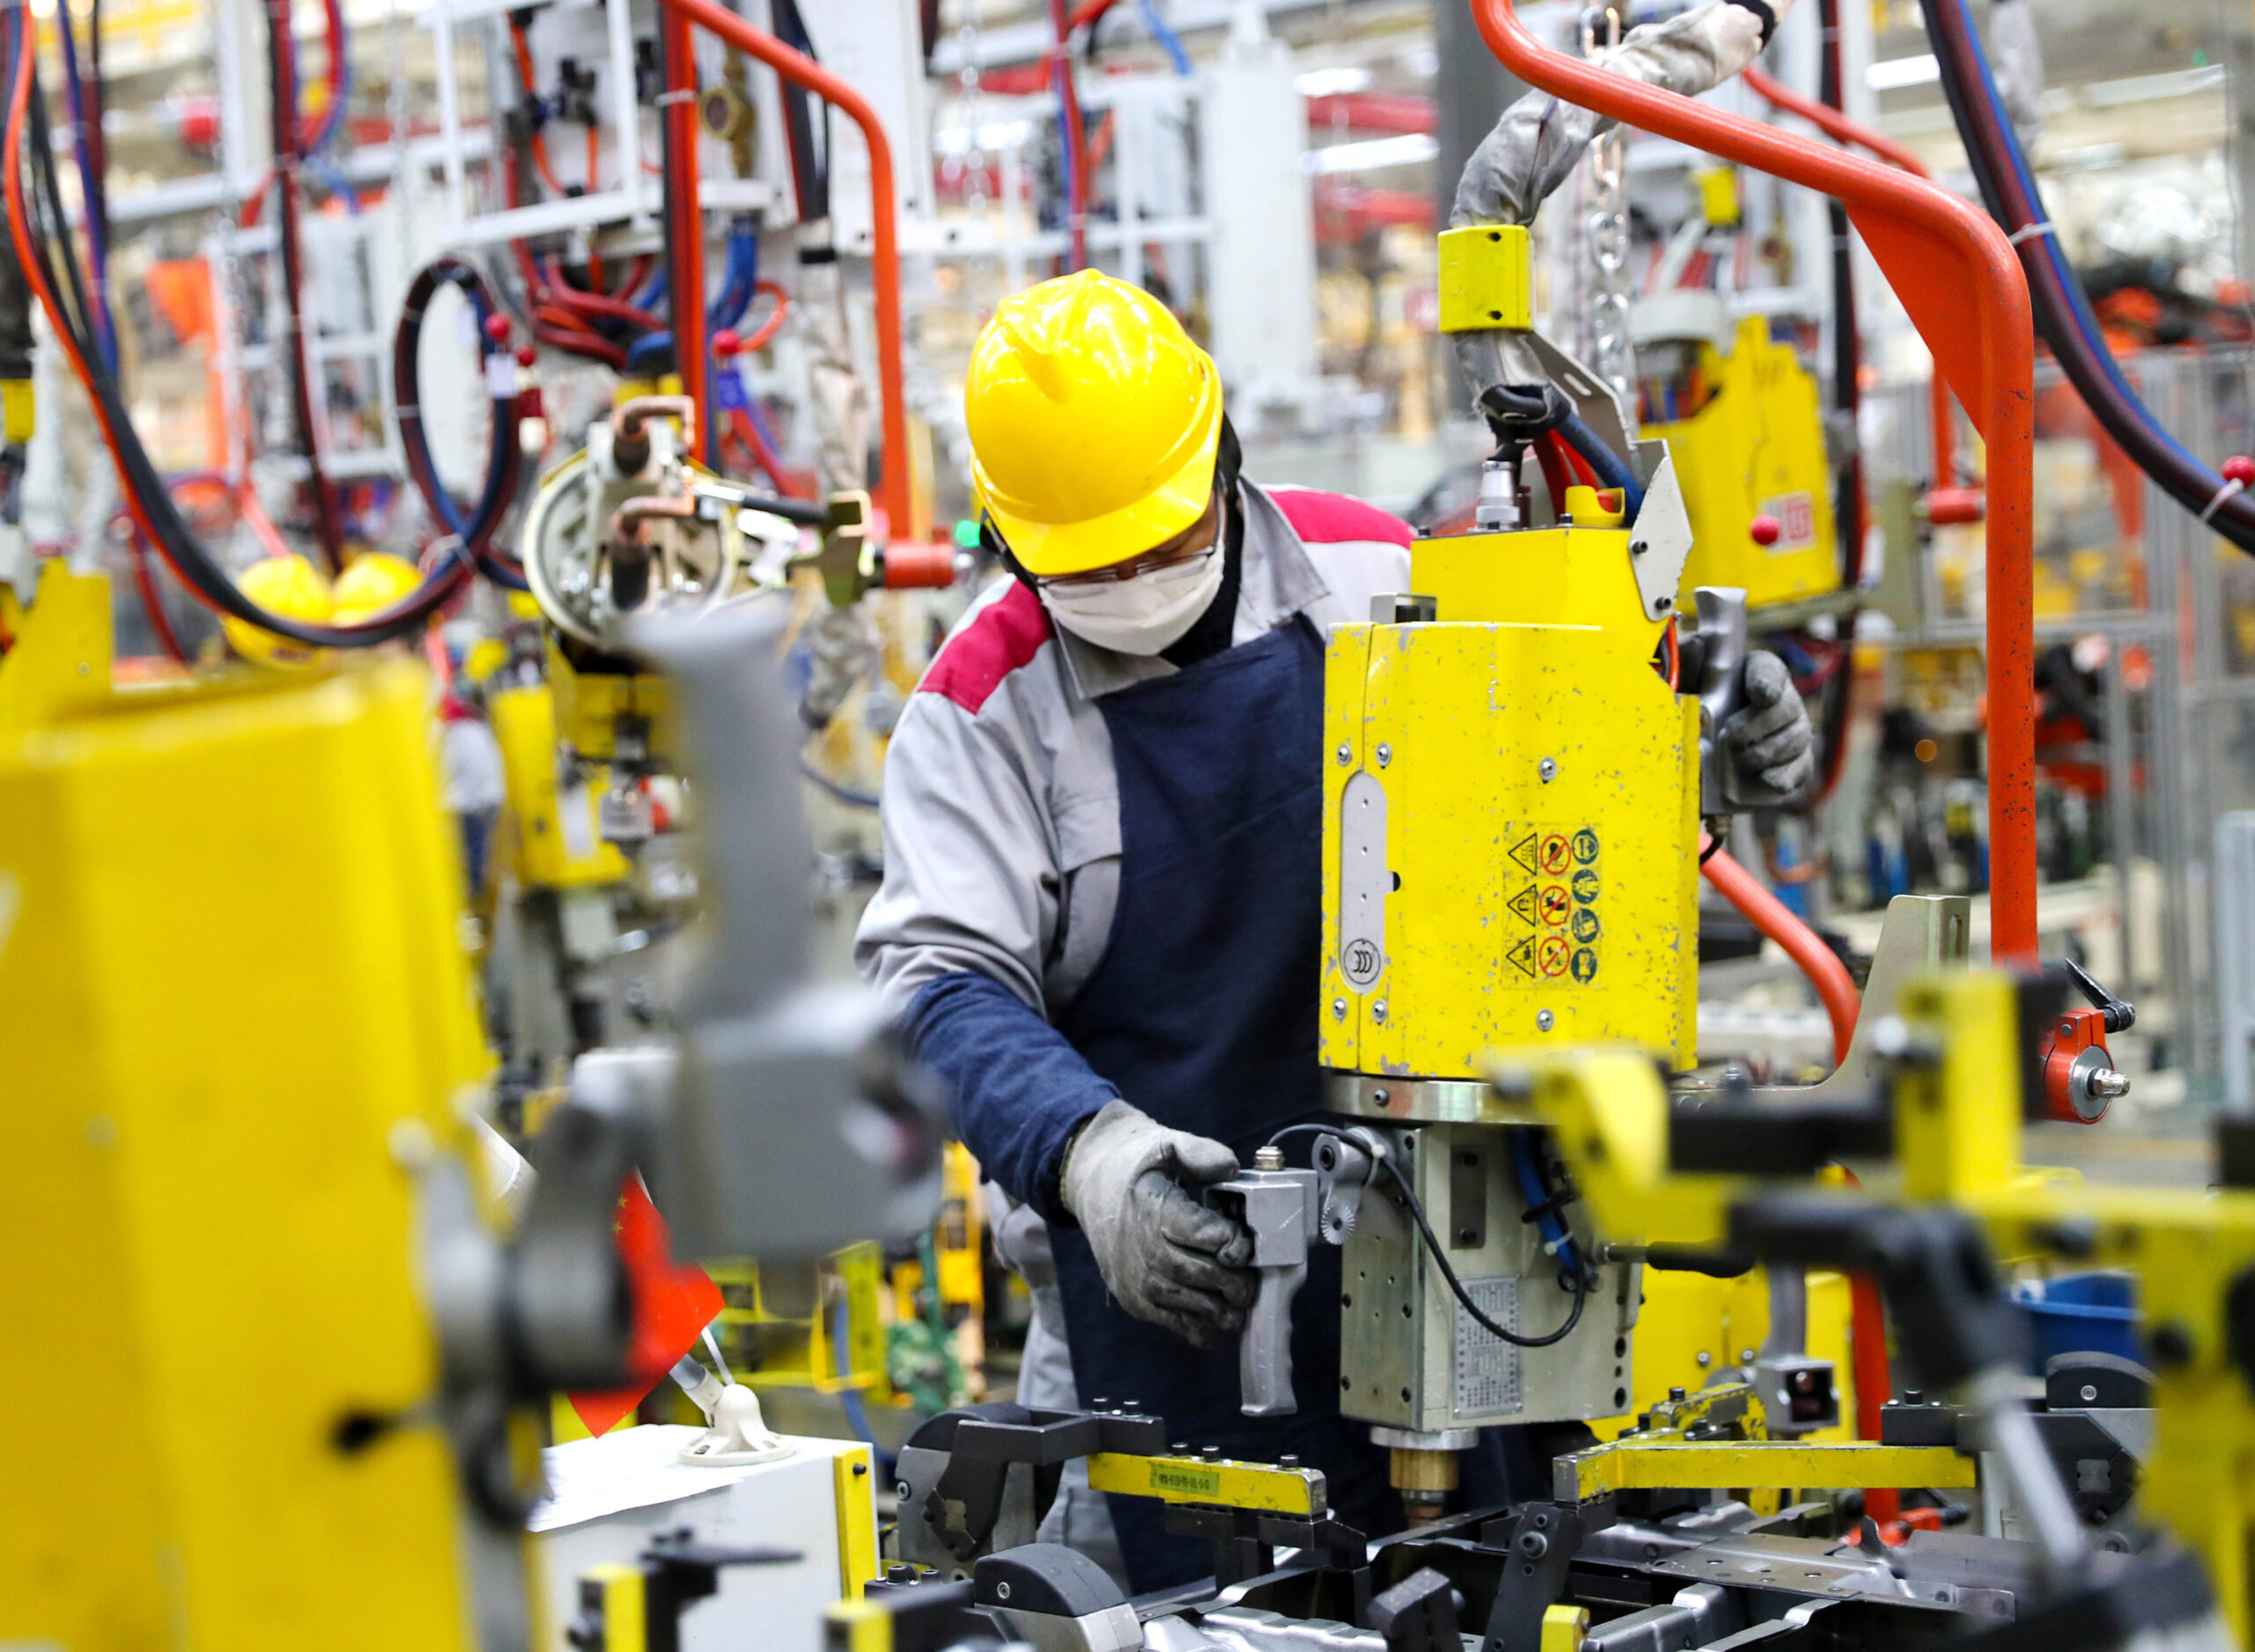
L’État a alors adopté une attitude néo-mercantiliste vis-à-vis des Coréens et des Japonais, protégeant ainsi ses « jeunes pousses » du secteur des batteries. L’intervention de l’État à ce stade de leur développement était déterminante puisqu’elle pouvait permettre ou empêcher leur expansion à grande échelle jusqu’à une domination mondiale. Les volumes de production considérables qui ont résulté de ces initiatives ont généré de puissants effets d’apprentissage, qui ont à leur tour permis d’améliorer la puissance, la sécurité et la fiabilité des batteries tout en réduisant les coûts et en renforçant les bénéfices destinés à de futurs investissements. Discrètement, un fonds chinois d’orientation industrielle a également pris une participation dans CATL avant son introduction en bourse, ce qui allait permettre à l’entreprise de lever les fonds nécessaires pour étendre sa base de production à la hauteur de la demande prévue dans le prochain plan quinquennal. Au début des années 2020, les entreprises chinoises ont de plus en plus établi des références en matière de coûts et d’échelle pour le secteur, tout en s’assurant des positions dominantes dans le traitement des cathodes, les matériaux d’anodes, la fabrication de composants et dans d’autres maillons de la chaîne de valeur. En revanche, le pari européen sur Northvolt pour obtenir une autonomie en matière de batteries a échoué, en raison à la fois des faibles capacités opérationnelles et d’une mauvaise gestion de la demande en véhicules électriques de l’Union – qui n’a pas su garantir des infrastructures de recharge adéquates – et par les États membres, avec leurs programmes de subventions désordonnés. Lorsque les retards de production et la hausse des taux d’intérêt ont affaibli son bilan, ni le gouvernement suédois ni le gouvernement allemand ne sont intervenus pour stabiliser l’entreprise, bien que Volkswagen en ait été le premier actionnaire (21 %). Les meilleurs espoirs de l’Europe en matière d’autonomie en batteries reposent sur le succès des start-ups françaises, qui sont néanmoins confrontées à des problèmes similaires à ceux de Northvolt lors de la montée en cadence industrielle 144. L’avenir, semble-t-il, appartient, au mieux, à des coentreprises entre fabricants de batteries européens et asiatiques 145 basées dans l’Union.
Électronique embarquée : fragmentation et vulnérabilité
Les véhicules électriques ne sont pas seulement des batteries sur roues, mais aussi des ordinateurs sur roues. La faiblesse structurelle des constructeurs automobiles allemands en matière d’électronique embarquée s’est révélée au grand jour lors de la pénurie de semi-conducteurs de 2020-2022. Dépendants de fournisseurs de premier rang tels que Bosch et Continental pour leurs puces et leurs unités de contrôle, et s’appuyant sur des architectures fragmentées spécifiques à chaque modèle, les constructeurs européens ne disposaient pas de l’intégration électronique interne qui leur aurait permis de repenser rapidement leurs systèmes lorsque la pénurie a frappé. Il en a résulté des arrêts de production prolongés chez Volkswagen, BMW et Daimler. Loin de constituer un signal d’alarme, cette crise n’a guère changé la donne et aucune pression n’a été exercée par l’Union ou les gouvernements des États membres pour stabiliser ce maillon clef de la chaîne de valeur des véhicules électriques.
L’Europe manquait également de géants du numérique capables d’investir dans les composants électroniques des véhicules électriques, comme l’a fait Amazon aux États-Unis avec la conduite autonome et les logiciels embarqués, ou comme l’ont fait Huawei, Alibaba et Tencent en Chine. L’allemand SAP, bien que dominant dans les logiciels d’entreprise, ne s’est jamais diversifié vers les infrastructures cloud ou les plateformes en temps réel exigées par les nouvelles fonctionnalités automobiles. Bosch n’a commencé que récemment à combler ce vide, notamment en prenant en 2023, aux côtés d’Infineon et de NXP, 10 % de l’ESMC, la future usine de puces de TSMC à Dresde, subventionnée à hauteur de 5 milliards d’euros par Berlin dans le cadre du règlement européen sur les puces. Trop peu, trop tard.
À ce moment-là, les entreprises chinoises spécialisées s’étaient déjà solidement implantées sur ce marché, détenues par les géants des plateformes numériques que l’Union n’avait pas su développer dans les années 2010, alors que la Chine menait une politique industrielle dotée de moyens considérables pour assurer son autonomie numérique vis-à-vis des États-Unis. Les constructeurs automobiles chinois, en partenariat avec les gouvernements provinciaux et municipaux, ont alors tiré parti de ces géants de l’économie numérique, des écosystèmes électroniques denses du delta de la rivière des Perles et des milliers de fournisseurs de composants autour de Shenzhen, créant ainsi des pôles d’activité pour l’électronique des véhicules électriques sans véritable concurrence à l’échelle mondiale. Il est impossible d’ignorer le rôle de la planification étatique au niveau provincial dans leur croissance : marchés publics, capital-risque des collectivités locales (les fameux « fonds d’orientation gouvernementaux »), incitations fiscales, écosystèmes de commercialisation des innovations techniques issues des universités, investissements massifs dans le développement de compétences sur mesure pour l’industrie de l’électronique des véhicules électriques. Tous ces éléments s’inscrivaient dans des programmes du gouvernement central tels que « Made in China 2025 », ainsi que dans des initiatives antérieures, ciblant explicitement les semi-conducteurs, l’électronique de puissance et les logiciels embarqués en tant que technologies stratégiques ayant des retombées sur le secteur automobile. Certes, le prix à payer pour la concurrence au niveau provincial pour la concrétisation de tout cela, a été la duplication des efforts et la surcapacité. Les Européens peuvent pointer du doigt cette situation avec suffisance, mais ce qui compte, c’est le résultat final : alors que la Chine d’aujourd’hui abrite des entreprises de renommée mondiale dans ce domaine technologique, l’Europe, autrefois leader en la matière, est pratiquement absente.
Il est important de noter que la Chine a bâti cette industrie électronique compétitive sous contrôle local, en partie en réaction aux contrôles à l’exportation américains sur les puces et leur fabrication, une contrainte à laquelle l’Europe n’a jamais été confrontée. En termes de développement, la Chine a transformé les semi-conducteurs et l’électronique en atouts stratégiques à usage général grâce à une action étatique coordonnée, réduisant ainsi efficacement la part de marché de Nvidia dans le pays à près de 0.
Gérer la demande
L’incertitude et les perturbations liées à la demande constituent la menace la plus importante pour une nouvelle technologie tentant d’atteindre une échelle commerciale viable. Or, c’est précisément sur ce point que le contraste entre la Chine et l’Europe est le plus marqué. Les mesures européennes de relance axées sur la demande, comme l’« Umweltbonus » allemand ou la prime écologique française, ont subventionné sans distinction les véhicules hybrides rechargeables et les véhicules électriques, sans imposer d’exigences minimales en matière d’autonomie ou autres critères techniques. Les hybrides rechargeables ont ainsi représenté environ 40 % des véhicules subventionnés par l’Umweltbonus, alors même que leurs émissions réelles s’avéraient deux à quatre fois supérieures aux valeurs homologuées. En 2019, un tiers des véhicules électriques européens affichaient encore une autonomie réelle inférieure à 250 kilomètres ; les premières versions de la BMW i3 et de la VW e-Golf, équipées de batteries de moins de 30 kWh, visaient davantage à respecter les normes applicables aux flottes qu’à miser sur la compétitivité mondiale.
À l’inverse, la Chine a explicitement exclu du soutien public les véhicules ne respectant pas certains seuils de densité énergétique et d’autonomie, tout en réprimant activement la demande de véhicules à MCI en offrant des plaques d’immatriculation électriques gratuites et en imposant des quotas et des tirages au sort pour les véhicules thermiques. Il est essentiel de noter que les subventions ont été accordées aux constructeurs et non aux consommateurs. Les constructeurs ont donc été contraints à se lancer dans une course technologique, tout en restant sous étroite surveillance de l’État.
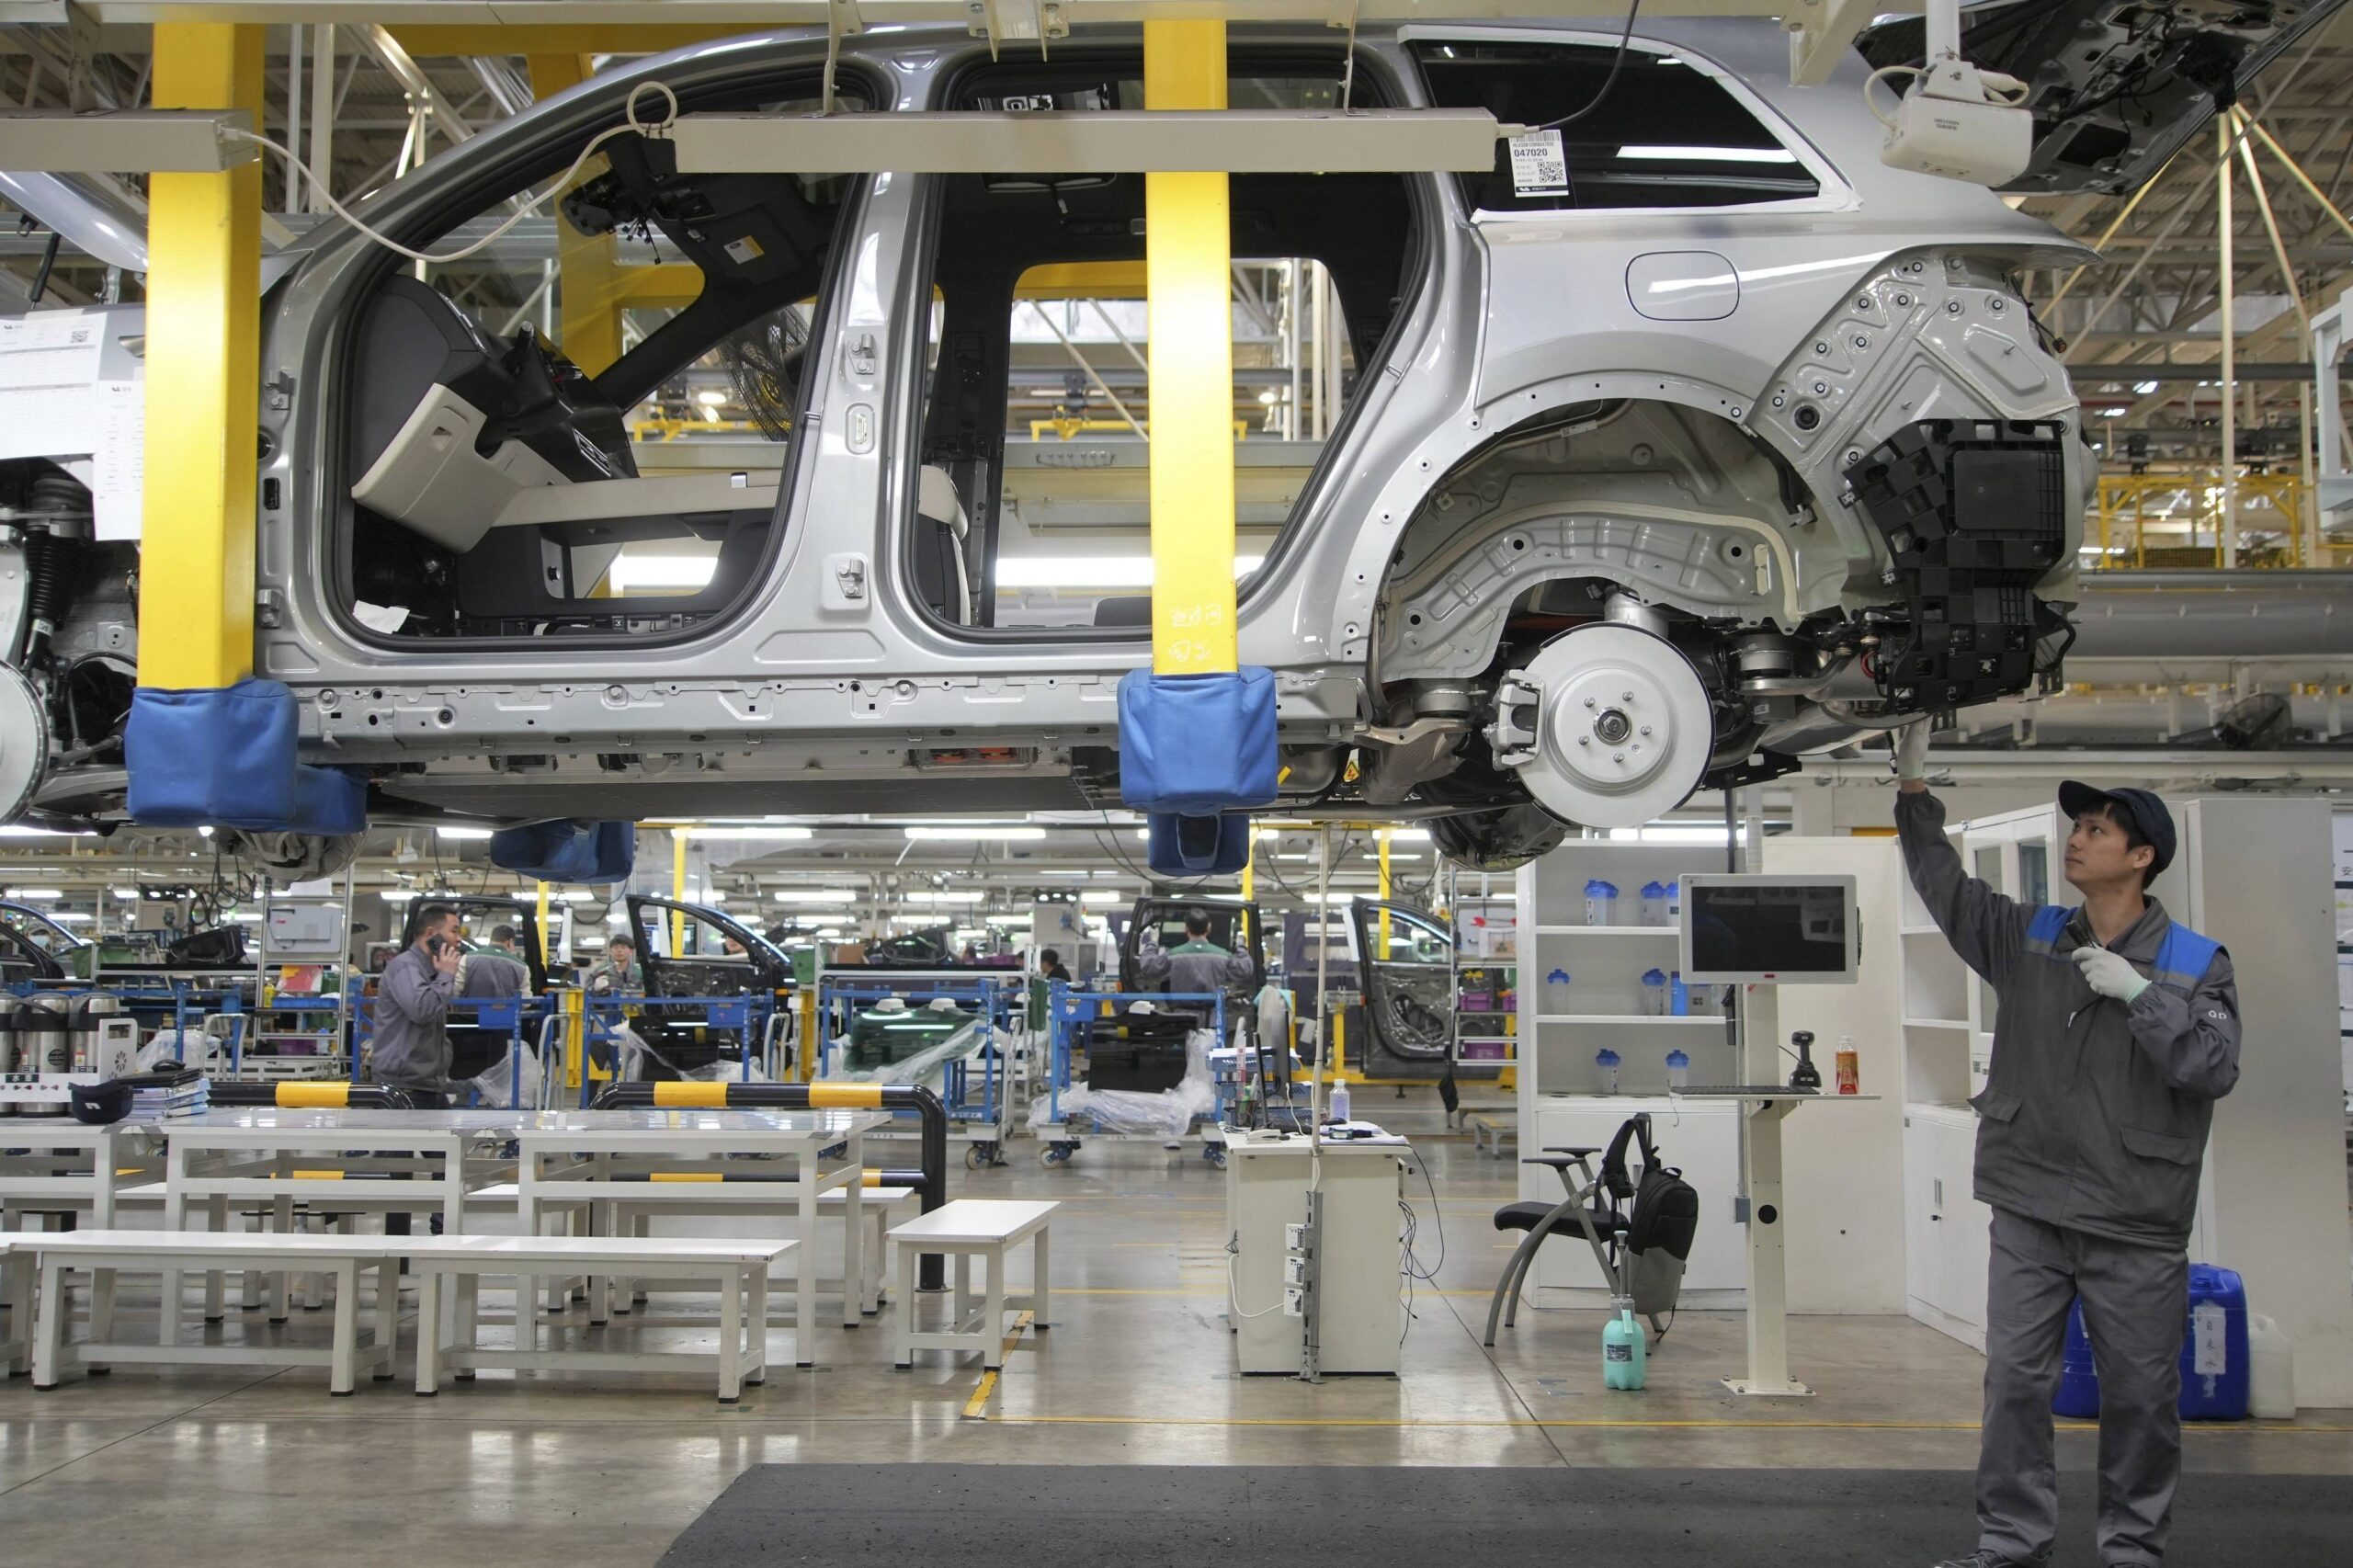
Le déploiement des infrastructures de recharge constitue un autre aspect essentiel de la gestion de la demande : sans réseaux de recharge denses, l’angoisse liée à l’autonomie suffirait à elle seule à dissuader les acheteurs tardifs, quelles que soient la qualité du véhicule ou l’importance des subventions. Les deux blocs ont identifié ce besoin très tôt. L’Union a adopté sa directive sur les carburants alternatifs en 2014, qui a ensuite été renforcée par une réglementation, mais la fragmentation des compétences entre États membres a produit des résultats très inégaux : les Pays-Bas et les pays scandinaves ont mis en place des réseaux denses, tandis que l’Allemagne, l’Europe du Sud et l’Europe de l’Est ont pris du retard. Même lorsque le programme NextGenerationEU a été voté, les exigences en matière de recharge se limitaient au réseau routier paneuropéen RTE-T, les États membres accordant une attention inégale au reste du territoire. Il en a résulté que, rapporté à la population, la Chine, pays dont le PIB par habitant est inférieur à celui de l’État membre le plus pauvre de l’Union, a déployé une infrastructure de recharge deux fois plus importante qu’en Europe au moment où l’industrie des véhicules électriques prenait de l’ampleur. Par conducteur titulaire d’un permis, l’écart se creuse encore davantage : 40 bornes de recharge pour 100 000 conducteurs dans les grandes villes chinoises contre 14 en moyenne dans l’Union, soit un rapport de près de trois pour un, ce qui explique en grande partie pourquoi l’adoption massive a été plus importante en Chine qu’en Europe. Jusqu’en 2024, seuls environ 60 % des corridors routiers prévus dans l’Union répondaient aux objectifs d’espacement fixés par la réglementation européenne.
Les droits de douane : une gestion des symptômes
Traiter le problème uniquement par le biais des droits de douane revient à s’attaquer à un symptôme tout en laissant intact le déficit de coordination entre les cinq maillons de la chaîne de valeur. L’Union européenne a déployé des instruments correctifs tels que la réglementation sur les matières premières critiques ou les projets d’intérêt européen commun relatifs aux batteries. Pourtant, l’échec de Northvolt suggère que ces instruments restent fragmentés, procycliques et difficiles à mobiliser lorsque les start-ups européennes se heurtent aux obstacles liés à leur expansion, ce qui explique précisément leur insuffisance structurelle.
La comparaison sino-allemande suggère une lecture politico-économique différente : l’Union a adopté une intervention réglementaire axée sur les émissions et portant sur l’offre dans le secteur automobile européen, sans offrir d’équivalent à la capacité de coordination des entités publiques et privées chinoises en matière de réorganisation de la chaîne de valeur autour de l’électrification. En l’absence de telles formes de coordination profondes entre l’État et le marché, le fait de privilégier la conformité réglementaire a donné naissance à des véhicules conçus pour atteindre un seuil minimal, mais rarement pour rivaliser à l’échelle mondiale. Pékin a quant à elle provoqué sa propre « destruction créatrice », en associant systématiquement la répression de la demande de véhicules thermiques à la mise en place méthodique d’une offre électrique compétitive sur cinq maillons de la chaîne de valeur.
Recourir aux droits de douane est également plus facile que de s’atteler à la tâche plus ardue – mais plus essentielle – consistant à réduire les coûts du capital et de l’énergie pour les producteurs basés dans l’Union. Les véhicules électriques sont fabriqués à partir de matériaux dont la transformation s’effectue à des prix de l’énergie plusieurs fois supérieurs à ceux pratiqués en Chine. La Suède a proposé aux producteurs d’acier vert, des tarifs d’électricité inférieurs à ceux de la Chine afin de devancer les producteurs chinois sur ce marché. Cette initiative n’a toutefois pas fait école, et ce, bien que la chaîne de valeur automobile soit extrêmement gourmande en énergie. De plus, les véhicules financiers publics existants en Europe coordonnent rarement leurs actions au-delà des frontières pour intégrer les « hyperscalers » potentiels à une même chaîne de valeur ; par ailleurs, ils rejettent la spécialisation sectorielle que les fonds d’orientation industrielle chinois ont déployée avec tant d’efficacité, pour des sous-secteurs ciblés, y compris ceux liés à la chaîne de valeur des véhicules électriques 146. Enfin, alors que la banque centrale chinoise a orchestré le déblocage de plus de quatre mille milliards d’euros de crédit vert à des taux avantageux, la BCE a résisté aux appels en faveur de mesures équivalentes, malgré les demandes d’abandon de la neutralité du marché formulées par certains de ses plus hauts responsables 147.
Le « miroir chinois » dans lequel l’Europe ne peut s’empêcher de se regarder
La Chine impose une réalité évidente : sans une coordination étatique crédible s’étendant aux minerais raffinés, aux batteries, à l’électronique, à la demande et aux infrastructures, et sans imposer de discipline aux industriels historiques au lieu de se contenter de protéger leur marge de manœuvre, le marché et les règles européens ne suffiront pas à changer les acteurs qui occupent les positions dominantes.
La grande asymétrie est politique : l’État chinois a la capacité d’imposer des pertes concentrées et immédiates aux technologies dominantes et aux bassins d’emploi associés, sans avoir à négocier ce choix avec les syndicats, les parlements nationaux ou les publics décisifs sur le plan électoral. C’est précisément ce qu’aucun gouvernement allemand ou français ne peut faire. La Chine pose ainsi un problème épineux à l’Europe : trouver un équivalent démocratiquement acceptable, sous peine de voir l’Europe perdre la course par défaut. Le rejet du Pacte vert européen apparaît ainsi comme une réaction politique prévisible, face à une réglementation ayant fixé une destination sans organiser les moyens collectifs.
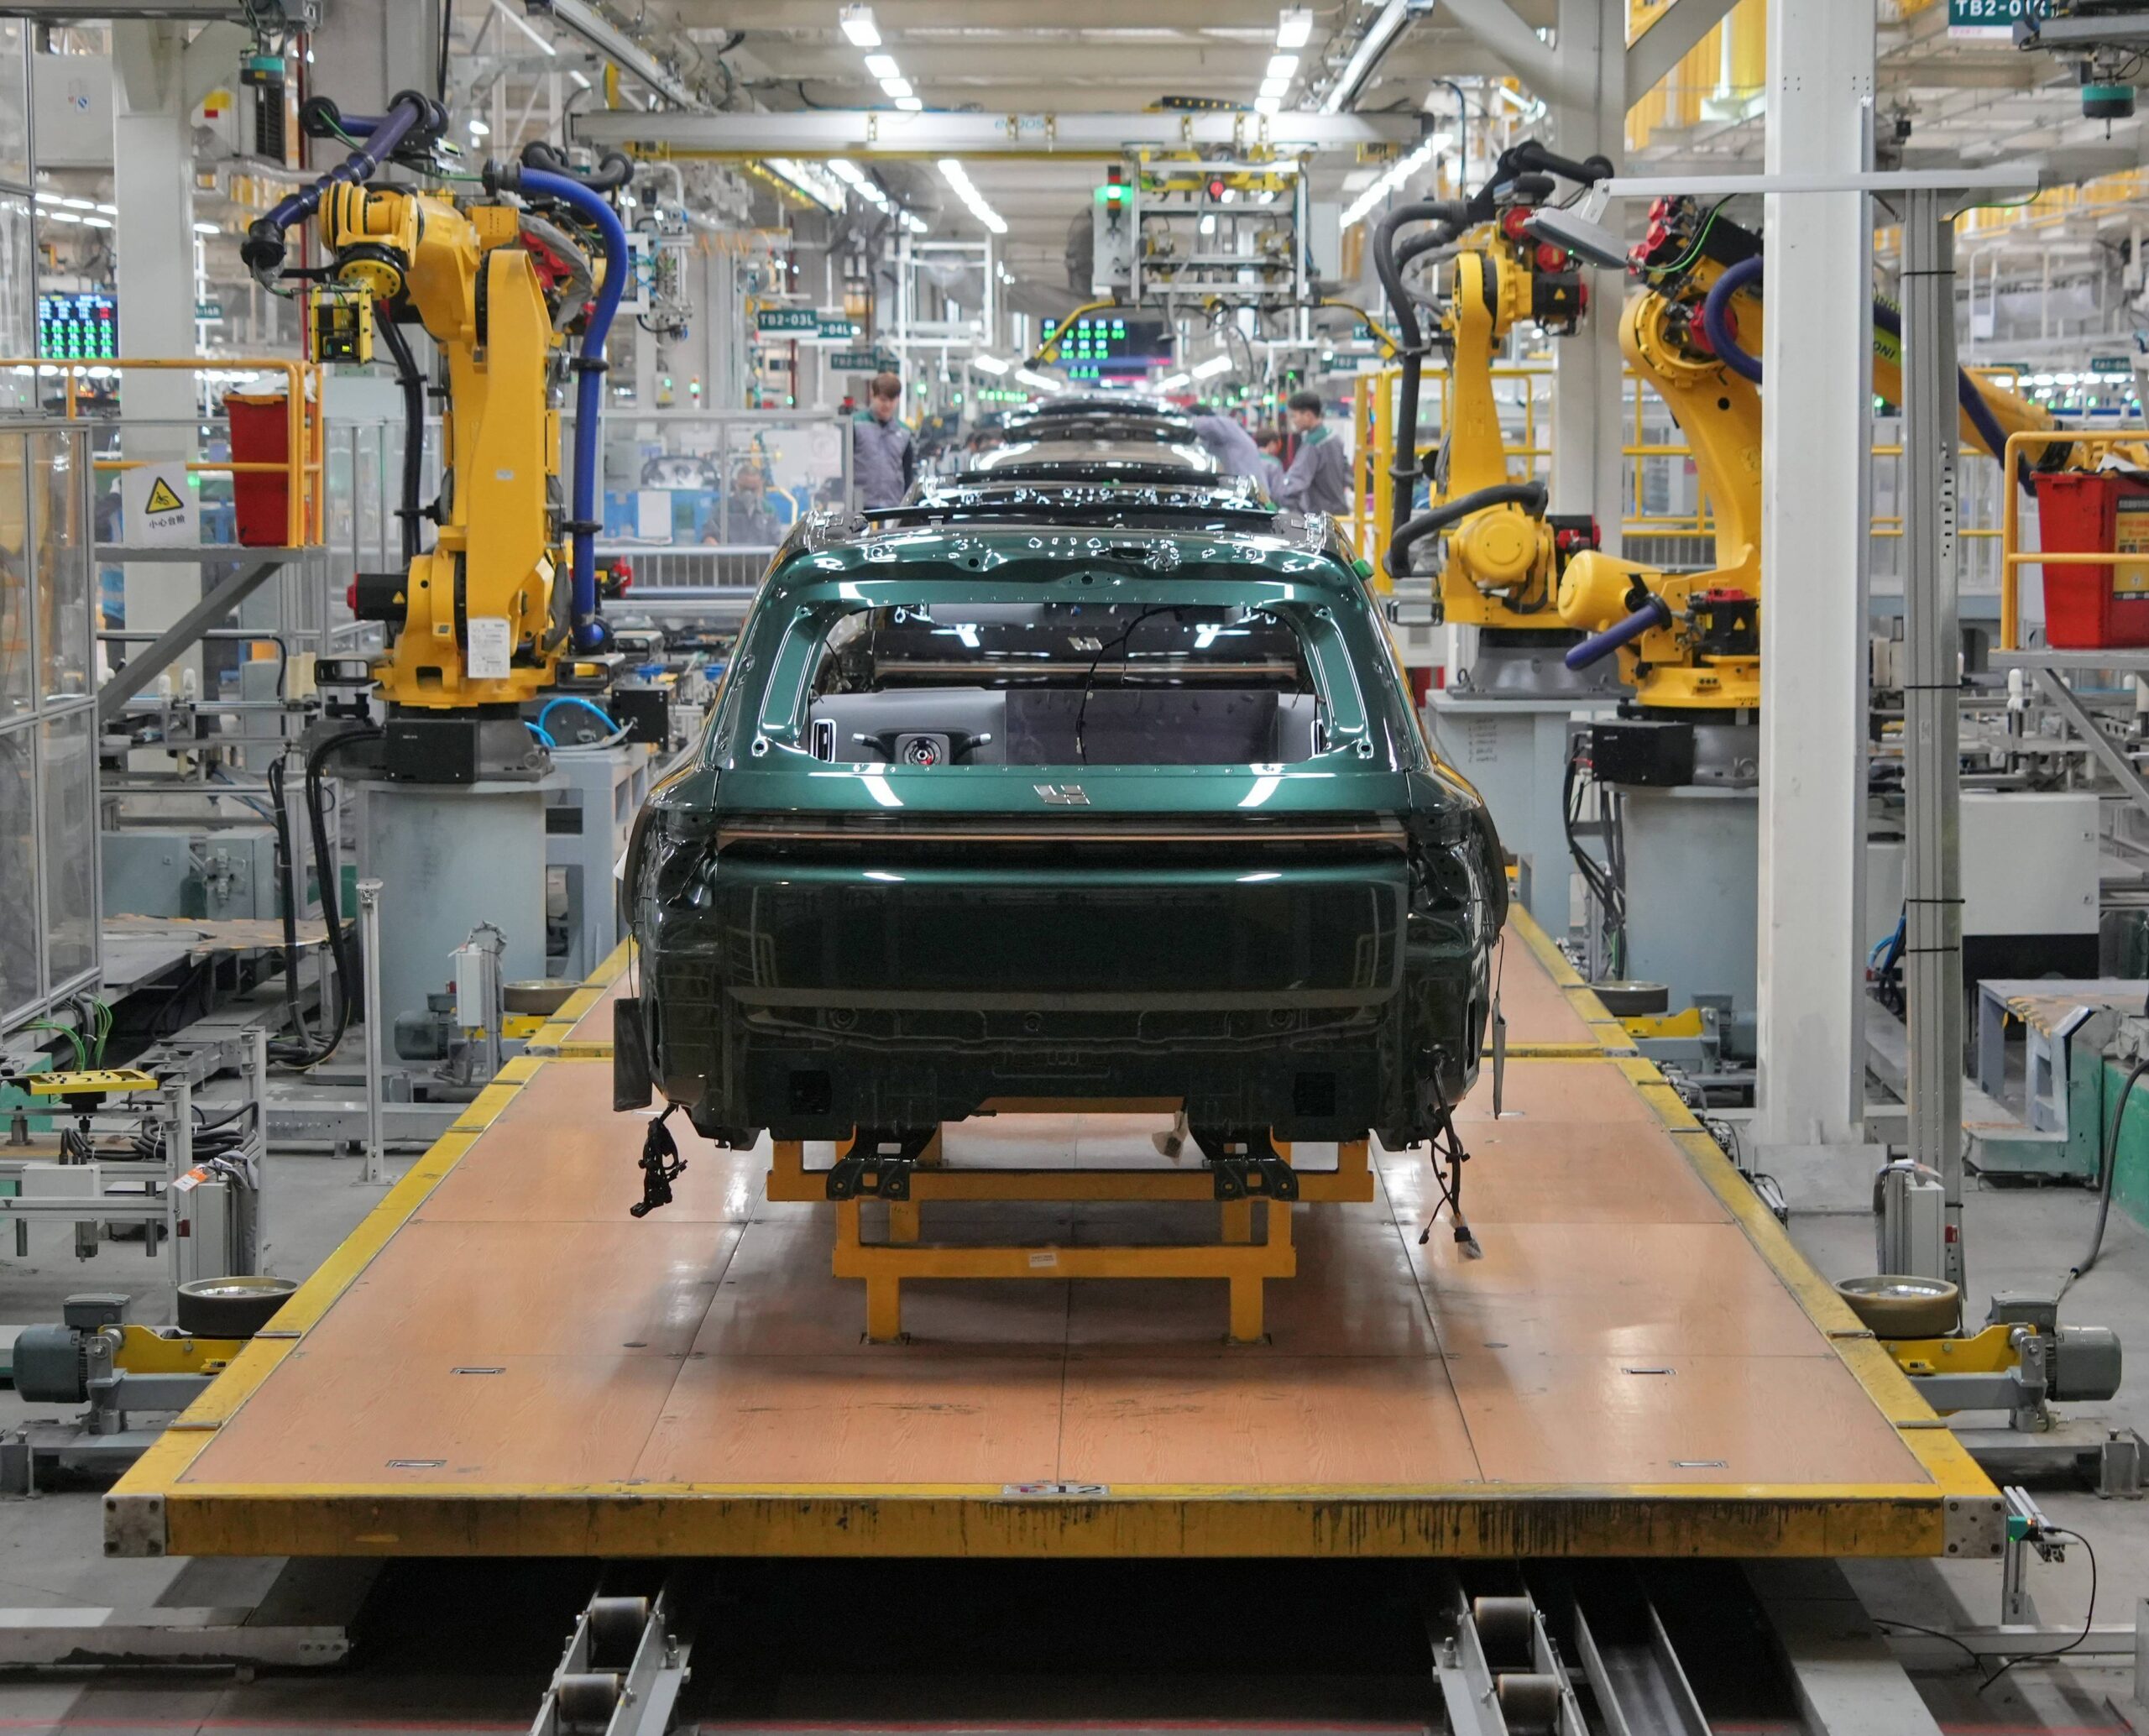
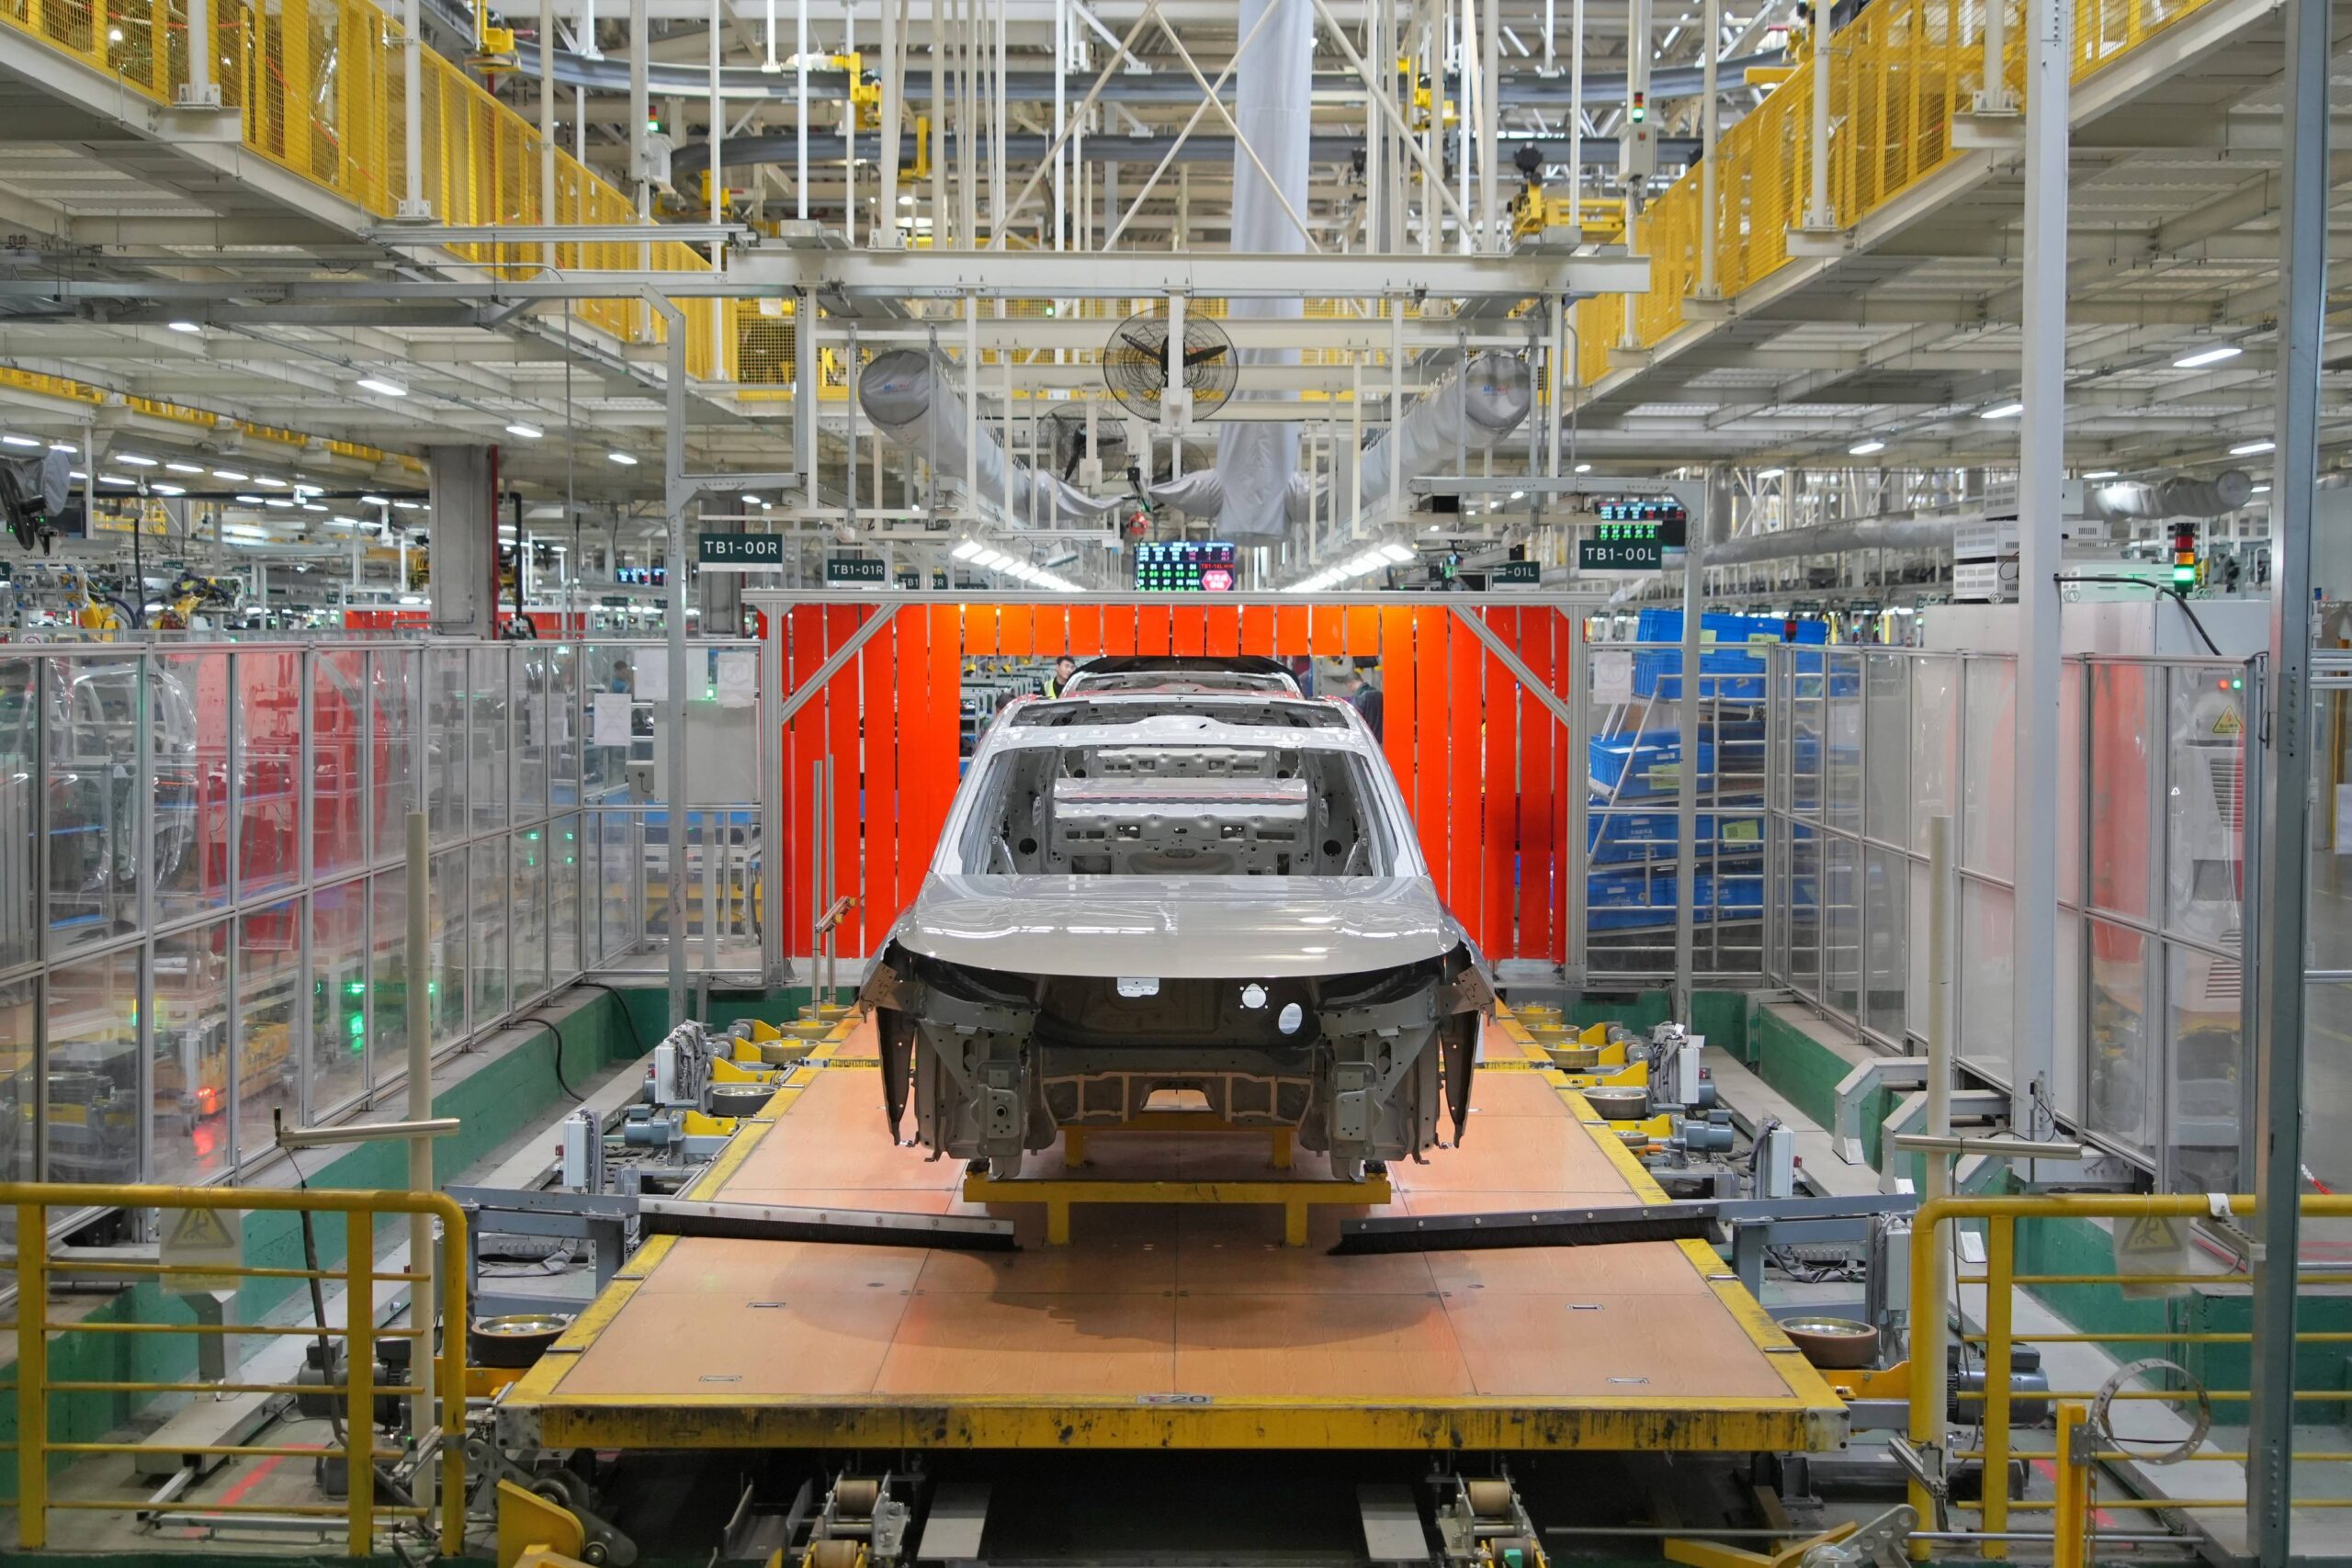
Ce que la Chine impose en fin de compte dépasse le champ d’action de la seule industrie automobile. Le capitalisme réglementé européen a longtemps suffi à discipliner un marché unique déjà mature, où la tâche consistait principalement à arbitrer entre des intérêts industriels établis. Or, ce même système réglementaire, autrefois efficace, s’avère mal équipé pour disputer le leadership technologique dans un secteur industriel naissant, face à un État chinois qui planifie l’ensemble de la chaîne de valeur avant même que le marché n’existe.
La leçon à tirer n’est pas qu’il faut reproduire le dirigisme chinois, mais trouver une version européenne du dirigisme en matière de planification de la chaîne de valeur, compatible avec les valeurs européennes et les contrepoids démocratiques. Ce n’est plus une option idéologique parmi d’autres à débattre. C’est devenu une condition de la survie industrielle.
Cette prise de conscience ravive une vieille intuition issue de la tradition dirigiste de Jean Monnet : pour maîtriser les grandes transitions technologiques, il faut disposer d’une expertise et d’institutions en matière de planification indicative, d’une coordination entre l’État, le capital et les universités afin de faire émerger de nouveaux champions nationaux, de tirer parti du rôle de l’État en tant qu’actionnaire et stratège, de fixer les conditions d’accès au marché pour les concurrents, mais aussi d’instaurer des règles et de favoriser la compétitivité des nouveaux secteurs encouragés afin d’éviter tout « assistanat aux entreprises ».
Que cela vise à favoriser l’émergence de nouvelles entreprises actives notamment dans le secteur automobile, comme l’a fait la Chine, à redynamiser des acteurs historiques forts d’un siècle d’existence, ou à mettre en place des coentreprises avec les Chinois dans le cadre d’une version judicieusement conçue de la loi sur l’accélérateur industriel, importe peu. Ce qui importe davantage, c’est que la chaîne de valeur soit solidement ancrée dans l’Union.
Cet héritage élaboré par certains fondateurs du projet européen a été trop rapidement relégué au rang de curiosité historique par quatre décennies de consensus néolibéral, une approche économique qui ne pouvait perdurer que tant que l’Europe dominait les technologies clefs du marché mondial des exportations industrielles, aujourd’hui bouleversé par les industriels chinois et l’État qui les soutient. Le contre-exemple chinois, jusqu’ici tenu à distance comme une aberration de politique économique, nous oblige à relire l’histoire économique récente à rebours.
L’article L’Europe doit réapprendre à planifier est apparu en premier sur Le Grand Continent.
12.10.2026 à 06:00
Trump et Xi Jinping ne sont pas en train de faire la paix
Louis Puel
La réalité géoéconomique derrière les sourires de Washington
L’article Trump et Xi Jinping ne sont pas en train de faire la paix est apparu en premier sur Le Grand Continent.
Texte intégral (4322 mots)
Découvrez Le Grand Continent. Des idées et des analyses que l’on ne trouve nulle part. Mais que vous verrez bientôt partout. Dans votre boîte mail à partir de 8 euros par mois
Il fut un temps, pas si lointain, où chaque échange entre Washington et Pékin ressemblait à un pas de plus vers une déclaration de guerre. Du virus chinois aux tarifs et aux représailles, la guerre froide était en train de s’échauffer.
Puis, presque du jour au lendemain, tout a paru s’apaiser.
Lors de la visite de Xi Jinping à Washington, Donald Trump a tout fait pour que les sourires et les accolades prennent le dessus. Une certaine confusion régnait à Washington. Les deux superpuissances n’étaient-elles pas engagées dans une escalade conflictuelle, accélérée depuis le retour de Donald Trump à la Maison-Blanche ?
Le New York Times a titré : « Alors que Xi est en visite à Washington, Trump minimise les actions de la Chine à l’encontre des intérêts américains » 148. On serait presque tenté d’y voir le triomphe du « doux commerce », les intérêts marchands et économiques de deux systèmes de plus en plus intégrés s’est-il discrètement imposé pour pacifier les relations sino-américaines ?
Ce serait une erreur. Dans l’œil du cyclone le calme règne. En réalité, la cordialité entourant la toute récente visite de Xi Jinping à Washington traduit surtout un approfondissement du fossé transpacifique. Lorsque toutes les forces sont mobilisées pour gagner la bataille, même le simulacre de négociation devient une distraction trop coûteuse. En attendant, loin des projecteurs, le cyclone s’intensifie et agite les infrastructures discrètes de l’économie mondiale.
Repositionnements dans la bataille pour le numérique
À été-automne 2025, la rivalité sino-américaine atteint son point culminant : les droits de douane américains effectifs frôlent les 40 % et Donald Trump s’apprête à étendre considérablement les sanctions technologiques imposées aux filiales des firmes concernées. Pékin riposte en annonçant des mesures toutes aussi inédites : un élargissement substantiel de ses restrictions d’exportation assorti d’une portée extraterritoriale et de l’interdiction pure et simple d’exporter certaines matières stratégiques comme le gallium et le germanium. En plein boom de l’intelligence artificielle, la Silicon Valley se retrouve sous la menace d’un coup d’arrêt imminent. De son côté, la Chine doit continuer d’exporter massivement et souhaite donc se débarrasser des 40 % de droits de douane.
La trêve de Corée, négociée fin octobre 2025 à Busan, bénéficie donc aux deux parties. La Chine se félicite de la baisse des droits de douane effectifs à environ 30 % et rétropédale sur les restrictions d’exportation. Le léger élargissement et le prolongement jusqu’à janvier 2027 de cette trêve ont constitué l’un des seuls résultats tangibles de la toute récente visite de Xi à Washington.
En apparence, depuis Busan, la désescalade est en marche. Mais la bataille des puces fait toujours rage : la Chine a simplement retiré ses restrictions les plus drastiques en matière d’exportation de métaux et de composants stratégiques ; les États-Unis maintiennent leurs sanctions contre la Tech chinoise 149. Ni Pékin ni Washington ne se font d’illusions quant à la nature partielle et surtout temporaire de la trêve et, dans les coulisses, chacun profite du répit pour repositionner ses troupes et préparer de nouveaux assauts.
Dans les semaines précédant la rencontre de Busan, Donald Trump signait déjà à tour de bras des accords d’exploitation minière avec l’Australie, mais aussi avec le Japon, la Malaisie et la Thaïlande ; l’objectif étant de contourner le quasi-monopole chinois sur les terres rares et autres métaux critiques en sécurisant d’autres voies d’approvisionnement situées dans des pays entretenant des relations plus amicales avec Washington. Depuis, une dizaine d’accords miniers se sont ajoutés à cette liste, avec, entre autres, la République démocratique du Congo et le Maroc. En complément, Trump maintient le soutien financier accordé par l’administration Biden au secteur des métaux critiques, achète des parts dans des entreprises minières, promeut le stockage de minéraux stratégiques et met même en place un système de prix planchers en faveur de l’extraction domestique.
Ces pratiques de reshoring et de friendshoring minier s’insèrent dans une stratégie plus vaste de maintien du contrôle exercé par les Américains sur l’infrastructure numérique du marché mondial. En juillet 2025, Washington publiait ainsi son plan d’action pour l’intelligence artificielle. Cette stratégie, qui matérialise le resserrement de l’alliance entre la Maison-Blanche et la Silicon Valley, poursuit l’objectif d’« exercer une domination mondiale en contrôlant la production sociale de l’information et du savoir sous toutes ses formes, de la construction de récits aux technologies de pointe » 150. Les États-Unis prolongent cette démarche en tordant le bras de leurs alliés européens et asiatiques. La dépendance de ces derniers aux Big Tech est utilisée pour provoquer un alignement sur la position américaine à tous les niveaux (infrastructures énergétiques, chaînes d’approvisionnement, exportations de semi-conducteurs, achats de métaux, règlements sur les données). Telle est la raison d’être de la coalition Pax Silica, dévoilée par la Maison-Blanche en décembre 2025, et que l’Union européenne a rejointe en juin 2026.
Nouveau plan (quinquennal), même bataille
La Chine n’a pas chômé non plus. Pendant que Trump et Xi mettaient en scène la fin du conflit à Busan, la crème de la crème de la haute fonction publique pékinoise confectionnait le nouveau plan quinquennal – le 15e depuis la naissance de la République populaire – pour les années 2026-2030. Rappelons que c’est la planification qui a permis à la Chine, non seulement d’obtenir un quasi-monopole minier, mais aussi de passer de nain à géant technologique en moins de vingt ans. Le 15e plan prévoit d’enfoncer le clou à travers des « mesures exceptionnelles pour réaliser des avancées décisives dans les technologies clefs centrales », au cœur desquelles se trouve l’intelligence artificielle 151.
Cette accélération technologique conçue pour promouvoir l’autosuffisance de l’économie chinoise dans les technologies de pointe est aussi permise par une série de mesures prises auparavant. En effet, en 2025, la Chine a injecté la somme record de 213 milliards de dollars dans les pays des nouvelles routes de la soie, ce qui représente une hausse de 75 % par rapport à 2024, qui avait elle-même été une année record.
Si le secteur de l’énergie est la cible numéro un de ces financements – notamment pour alimenter l’autre pilier matériel de l’infrastructure numérique, les centres de données –, les activités minières figurent juste derrière. En complément, Pékin soutient les champions nationaux de l’intelligence artificielle en subventionnant substantiellement les coûts d’exploitation des centres de données, et surtout en mobilisant ses banques publiques pour octroyer des crédits bonifiés aux entreprises de la filière. La démarche semble produire des effets tangibles : Morgan Stanley estime que d’ici 2030, le marché chinois des semi-conducteurs triplera de volume et sera fourni à 86 % par des firmes domestiques 152 ; et les modèles d’intelligence artificielle open source chinois se diffusent à une vitesse record dans le monde 153.
Malgré ces avancées, la Tech chinoise se heurte à deux goulets d’étranglement majeurs. D’une part, en dépit des contournements, les sanctions technologiques américaines privent les géants du numérique chinois d’un accès massif aux semi-conducteurs de pointe. D’autre part, les États-Unis conservent une avance importante en matière de modèles notables d’intelligence artificielle. Selon le dernier Stanford AI Index, ils en comptent 59, contre 35 pour la Chine 154. L’issue de la bataille du numérique dépendra donc de la capacité de chacun à accélérer son développement de l’intelligence artificielle et à contourner le goulet d’étranglement mis en place par l’autre. Dans ce cadre, la position américaine reste avantageuse car il est plus facile de remplacer un fournisseur assurant une activité relativement moins complexe, comme l’extraction.
Contextualisées ainsi, les récentes alertes des géants américains de l’intelligence artificielle à propos du « risque existentiel » que cette technologie ferait peser sur l’humanité prennent tout leur sens. Étant dépourvue d’intentionnalité propre, l’IA agit dans le cadre d’un paramétrage prédéfini. Elle gagne en marge de manœuvre lorsque les paramètres de précaution sont abaissés pour débrider les performances, ce à quoi la course à l’IA conduit. La « menace existentielle » n’est pas tant technologique que géopolitique. Voilà le niveau de conflictualité atteint par l’affrontement sino-américain.
Le tournant numérique de l’antagonisme monétaire
L’intelligence artificielle ne constitue pas l’unique champ de bataille. L’antagonisme monétaire s’est également élargi à l’espace numérique. Loin sont les fabulations initiales autour du plan Miran – selon lequel la suprématie du dollar représenterait un fardeau pour les États-Unis. En réalité, le reste du monde a versé à l’économie américaine une subvention de près de 680 milliards de dollars rien qu’en 2025, grâce au privilège exorbitant du dollar 155. Consciente de cet avantage, la Maison-Blanche entend le verrouiller à travers une démarche particulièrement agressive reposant sur des stablecoins adossés au dollar. C’est tout le sens du Genius Act de juillet 2025.
Facilement utilisables dans le monde entier – car ils ne circulent pas dans le système interbancaire mais dans des blockchains –, ces stablecoins ont un potentiel considérable d’adoption par les entreprises (qui orientent les pratiques de paiement des consommateurs). En étant convertibles un pour un dans la monnaie américaine, ils renforcent la place du dollar dans les paiements internationaux et encouragent la dollarisation des autres pays. Avec une adoption massive, les États-Unis multiplieraient les avantages déjà tirés de la suprématie du dollar en termes de financement de l’État, des entreprises et des ménages et en termes de pouvoir extraterritorial. Certes, c’est une démarche à haut risque. Si la confiance accordée à la stabilité des jetons numériques s’effondre, le système de paiement pourrait se trouver désorganisé et, par effet de contagion, paralyser rapidement les marchés financiers, voire mettre à l’arrêt l’activité économique 156.
Face aux tentatives états-uniennes de renforcer leur emprise déjà exorbitante sur le système monétaire international, Xi Jinping s’est exprimé début 2026 avec une clarté sans précédent en faveur de l’internationalisation du renminbi 157. Pour y parvenir, l’infrastructure monétaire chinoise alternative au dollar tourne à plein. La valeur des transactions réalisées par le système de paiement CIPS est passée de 26 billions de yuans au dernier trimestre 2022 à 45 billions au dernier trimestre 2025. Même si l’écart entre CIPS et son équivalent dollarisé reste très significatif, il diminue. En parallèle, les capitaux étrangers affluent au point de hisser le marché de capitaux chinois à la deuxième place mondiale en termes de volume, juste derrière Wall Street 158. Le 15e Plan quinquennal enfonce le clou en accélérant l’établissement de Shanghai comme place financière internationale offrant des titres plus diversifiés.
La stratégie prévoit également de passer un cap avec le développement du renminbi numérique. La Chine est à la pointe avancée du développement de la monnaie numérique de banque centrale et se trouve de ce fait en position favorable pour fixer les standards en la matière 159. C’est ainsi qu’elle participe depuis 2021 au projet mBridge qui vise à connecter le renminbi numérique à ses pendants étrangers. La Thaïlande et les Émirats arabes unis participent au projet, et vingt-cinq autres pays, dont la France et l’Italie, l’observent. Du fait des gains d’efficacité qu’elle offre, une telle connexion directe est susceptible de donner lieu à une infrastructure monétaire qui remplacerait le système actuel de correspondance bancaire, centré autour du dollar. Les monnaies nationales des pays impliqués, et surtout le renminbi, seraient utilisées pour les transactions.
En somme, la bataille pour le contrôle de l’infrastructure monétaire mondiale s’étend pleinement à l’espace numérique où deux initiatives rivalisent. Pour le moment, la suprématie du dollar demeure largement intacte tandis que la démarche chinoise est, elle, encore fragile. Elle vient en outre de subir un revers politique : à la mi-septembre, l’Arabie saoudite a quitté le projet mBridge. Les autorités monétaires saoudiennes nient toute pression américaine. Néanmoins, comme le souligne le magazine Fortune, la Banque des règlements internationaux s’était déjà retirée du projet en 2024 à la suite d’une campagne de lobbying américaine 160.
La persistante externalisation des déséquilibres macroéconomiques
Après la parenthèse douanière, l’antagonisme sino-américain retrouve les terrains plus discrets mais surtout plus décisifs des infrastructures numérique, physique et monétaire du marché mondial, et s’y intensifie. Car les contraintes politico-économiques promouvant l’affrontement sont plus fortes que jamais, aux États-Unis en particulier.
En Chine, il existe une certaine stabilité : la stratégie d’externalisation des déséquilibres macroéconomiques internes par la conquête des marchés étrangers a été confirmée par le dernier plan. Aux États-Unis, au contraire, le rapport au marché mondial est devenu explosif. Pour en prendre la mesure il convient de garder à l’esprit que, du point de vue de Washington, la mondialisation devait jouer le rôle de stabilisateur politique 161. Née dans un contexte marqué par les conflits redistributifs intenses des années 1970, elle devait permettre aux ménages de suivre les normes de consommation alors même que les revenus réels stagnaient, grâce à l’importation de biens bon marché. Simultanément, les entreprises devaient pouvoir accéder à une multitude d’opportunités lucratives à travers tous les continents et ainsi rétablir leur rentabilité.
Aujourd’hui, cet outil de pacification sociale est en panne. En contexte de revenus quasi-stagnants, l’inflation est politiquement explosive. Si Trump a pu remporter la Maison-Blanche en 2024 grâce à l’incapacité de Biden à lutter contre la hausse des prix, il est désormais pris dans le même engrenage. Pire, la combinaison entre sa réforme fiscale accentuant les inégalités de revenu et les effets inflationnistes de sa politique commerciale (et de la guerre en Iran) que les entreprises répercutent sur les ménages, attise la crise de la vie chère. Cette configuration s’observe de façon flagrante : selon les dernières données disponibles, la part du travail dans la valeur ajoutée s’est effondrée à 52,8 % – du jamais vu depuis le début de l’enregistrement des statistiques en 1947. Mécaniquement, la part du capital a atteint de nouveaux sommets.
La crise particulièrement aiguë que traversent les États-Unis vient du fait que la promesse de pacification sociale de la mondialisation a en réalité été doublement rompue : outre le mécontentement des ménages, les entreprises estiment que la mondialisation est de plus en plus dysfonctionnelle. Certes, elle a permis aux bénéfices réalisés par les entreprises américaines à l’étranger de s’envoler, mais cette dynamique s’essouffle sous l’effet de l’essor technologique chinois. Jamais, en près de 50 ans, le ratio profits étrangers/profits domestiques n’était tombé aussi bas qu’aujourd’hui. Il tourne désormais autour de 46 %.
Pire encore, rien n’indique que la montée en gamme chinoise doive représenter un phénomène éphémère. Bien entendu, les entreprises américaines tirent toujours des bénéfices colossaux du marché mondial. Néanmoins, la tendance des dernières années est vécue comme un déclassement qui risque de s’amplifier dans les années à venir. La pression monte donc à Washington pour trouver les leviers susceptibles de freiner l’essor de la Chine.
Si Trump porte une responsabilité directe dans l’aggravation de la crise de la vie chère, et échoue pour l’instant à desserrer l’étau du coût du carburant, il est pleinement mobilisé, à travers une série d’initiatives infrastructurelles, pour rendre la mondialisation à nouveau fonctionnelle du point de vue des firmes américaines. À ce titre, il poursuit la même ligne de politique économique étrangère que ses prédécesseurs. À la différence de ces derniers, qui ont essayé d’anticiper et d’éviter les effets négatifs de l’essor de la Chine sur la rentabilité des firmes américaines, l’administration Trump subit une pression accrue, car l’effet négatif est désormais une réalité. Sur ce plan, Xi Jinping n’a aucune concession à offrir, car il doit lui-même assurer la reproduction d’un modèle économique extraverti. En tentant d’externaliser les déséquilibres macroéconomiques internes, chacune des deux superpuissances alimente inlassablement le cyclone.
L’article Trump et Xi Jinping ne sont pas en train de faire la paix est apparu en premier sur Le Grand Continent.
11.10.2026 à 12:30
Le Zhejiang, laboratoire de Xi Jinping
Louis Puel
Ce que la province raconte du projet du Parti communiste pour la Chine
L’article Le Zhejiang, laboratoire de Xi Jinping est apparu en premier sur Le Grand Continent.
Texte intégral (5093 mots)
Découvrez Le Grand Continent. Des idées et des analyses que l’on ne trouve nulle part. Mais que vous verrez bientôt partout. Dans votre boîte mail à partir de 8 euros par mois
Aujourd’hui, le Zhejiang est qualifié de « précurseur de la modernisation à la chinoise » (Zhongguoshi xiandaihua de xianxingzhe). Ce titre prestigieux (et unique) lui a été conféré par Xi Jinping lui-même, en septembre 2023, lors d’une visite dans la province. Trois mois plus tard, les autorités provinciales ont commencé à utiliser officiellement cette appellation 162. Depuis lors, le Zhejiang est présenté comme un modèle de modernisation que les autres provinces se doivent, sinon d’imiter, du moins d’étudier pour s’en inspirer. Cette province de l’Est de la Chine constitue ainsi aujourd’hui un laboratoire pilote pour les futures politiques nationales dans des domaines aussi divers que l’évolution de l’emploi due à la révolution technologique et industrielle, la « prospérité commune » (gongtong fuyu) et la réduction des inégalités socio-économiques, la gestion du vieillissement démographique, la protection de l’environnement et le respect de la nature, ainsi que la stabilité politique. En d’autres termes, le Zhejiang, érigé en province modèle, s’inscrit dans une stratégie de modernisation globale, dont il a été le foyer d’expérimentation et qui est désormais progressivement étendue à l’ensemble du pays. Le rôle personnel de Xi dans cette stratégie ne saurait être sous-estimé et met en lumière, s’il en était besoin, la concentration des pouvoirs entre les mains du leader chinois.
Le Zhejiang est l’une des provinces les plus développées de Chine : son PIB (environ 1 320 milliards de dollars en 2025) est le quatrième plus important du pays, après le Guangdong, le Jiangsu et le Shandong ; son PIB par habitant (près de 20 000 dollars) est le cinquième plus élevé après Pékin, Shanghai, le Jiangsu et le Fujian. Ce n’est ni une province très étendue (105 500 kilomètres carrés, 25e parmi les provinces chinoises), ni très peuplée (67 millions d’habitants, 7e rang). Mais historiquement, depuis au moins la dynastie Song (Xe-XIIIe siècles), le nord du Zhejiang – Hangzhou fut un temps la capitale des Song du Sud de 1138 à 1276 – et le sud du Jiangsu sont plus prospères et culturellement plus raffinés que le reste de l’Empire. À compter de la fin de la dynastie Qing (ou mandchoue), la proximité du Zhejiang avec Shanghai, principal centre économique, a fortement contribué à son développement. Après le lancement de la politique de réformes et d’ouverture par le Parti communiste à la fin des années 1970, Deng Xiaoping avait coutume de dire : « Si vous voulez voir le capitalisme, allez à Wenzhou ! » De fait, depuis lors, cette ville du sud du Zhejiang est devenue un modèle d’entrepreneuriat privé, imité par la suite par de nombreuses autres régions du pays. Et Hangzhou, célèbre pour la beauté de son « lac de l’Oest » (Xihu), est aujourd’hui une capitale provinciale très dynamique, abritant un grand nombre d’entreprises de haute technologie telles qu’Alibaba ou DeepSeek, qui a lancé en janvier 2025, un modèle de langage de raisonnement en accès ouvert au retentissement mondial.
La stratégie dite des « deux huit » de Xi Jinping
L’élévation de la province du Zhejiang en 2023 au rang de « pionnier de la modernisation à la chinoise » n’est pas une coïncidence. En effet, Xi Jinping a été secrétaire du Parti du Zhejiang pendant près de cinq ans, de 2002 à 2007. Il connaît bien cette province, qu’il a notamment dirigée avec Li Qiang, qui a été à partir de 2004, son chef de cabinet (secrétaire général du comité provincial du Parti) et aujourd’hui Premier ministre. Xi y a introduit la « stratégie des Deux Huit » (Ba Ba Zhanlüe) en juillet 2003. Cette stratégie est constituée d’un ensemble de huit mesures visant à stimuler le développement économique en tirant parti de huit atouts existants : une économie à « propriété multiple », euphémisme pour désigner l’entrepreneuriat privé, en conservant cependant la propriété publique comme secteur principal ; l’approfondissement de l’intégration du Zhejiang dans la région du delta du Yangtsé dominée par Shanghai et une plus grande ouverture sur le monde ; l’accélération de l’édification d’une base industrielle manufacturière avancée ; la promotion de l’intégration entre les villes et les campagnes afin de réduire les disparités ; le renforcement de la protection de l’environnement et la création d’un « Zhejiang vert » ; la valorisation du littoral provincial pour développer une économie bleue ; la construction d’infrastructures clefs et l’amélioration de l’État de droit ; et la transformation du Zhejiang en une province culturelle et scientifique ainsi qu’en un pôle éducatif.
Il convient de mentionner ces huit mesures car nombre d’entre elles ont été reprises au niveau national et figurent les orientations de modernisation fixées à partir de 2021, année du centenaire du Parti. De plus, la « pensée économique de Xi Jinping » s’inspire largement de cette expérience.
Le 1er juillet 2021, Xi Jinping a déclaré que la Chine avait atteint son « premier objectif du centenaire », à savoir la « prospérité modérée » (xiaokang), et qu’il était temps de passer au « deuxième objectif du centenaire » de la modernisation, c’est-à-dire de la hisser au rang de « grand pays socialiste moderne » d’ici 2049, année du centenaire de la République populaire. Étroitement liée au « grand renouveau de la nation chinoise », cette deuxième étape de la modernisation chinoise privilégie un développement holistique dans les domaines économique, politique, culturel, social et écologique – appelé « plan intégré des cinq sphères » –, qui met l’accent sur la « prospérité commune », une croissance centrée sur le peuple et un progrès durable et pacifique, distinct des modèles occidentaux, le tout sous l’égide du Parti, bien entendu 163.
Un an plus tard, en octobre 2022, le XXe Congrès du Parti a réaffirmé le plan intégré des cinq sphères et a présenté les grandes caractéristiques de la « modernisation socialiste » de la Chine : une population nombreuse, une prospérité commune, un progrès matériel, culturel et éthique, l’harmonie entre l’humanité et la nature, ainsi qu’un développement pacifique, qui fait directement référence à la politique étrangère de la République populaire. La prochaine étape de la modernisation comprend également la poursuite d’un développement de haute qualité 164, la mise en place d’une « démocratie populaire intégrale » 165 (une nouvelle forme de « léninisme consultatif », selon l’expression du politologue Steve Tsang 166), et l’enrichissement de la vie culturelle du peuple 167.
C’est donc dans ce contexte qu’en septembre 2023 Xi Jinping a promu le Zhejiang au rang de « pionnier de la modernisation à la chinoise ». Cela signifie qu’officiellement la province doit s’atteler tout particulièrement à la mission d’explorer de nouvelles voies pour un développement de haute qualité, la construction d’un urbanisme moderne et la revitalisation des zones rurales. Elle doit y parvenir en approfondissant les réformes, en misant sur un développement axé sur l’innovation et en construisant de manière globale une zone pilote destinée à promouvoir la « prospérité commune ».
Les expériences conduites au Zhejiang
C’est ainsi que diverses expériences menées dans le Zhejiang, dont plusieurs ont été lancées lorsque Xi Jinping dirigeait la province, ont été rétrospectivement présentées comme des modèles pour le reste du pays, certaines d’entre elles avant même 2023.
La première de ces expériences concerne les hautes technologies. Grâce à Alibaba, Hangzhou est devenue depuis au moins deux décennies la « capitale du e-commerce » (dianshang zhi du) de la Chine. En 2003, Xi Jinping a par ailleurs lancé un projet appelé le « Zhejiang numérique » (shuzi Zhejiang), l’un des éléments centraux de la « stratégie des Deux Huit », afin d’accélérer la modernisation de la province. Cette stratégie a directement contribué à l’émergence de nombreuses entreprises de haute technologie, parmi lesquelles ce que l’Internet chinois appelle les « six petits dragons de Hangzhou » (Hangzhou liu xiaolong), un regroupement informel de start-ups technologiques actives notamment dans le domaine de l’IA, comprenant DeepSeek, Game Science, Unitree Robotics, DEEP Robotics, BrainCo et Manycore Tech.
Pour mémoire, indiquons que Game Science (Youxi kexue) est le développeur du jeu vidéo à succès « Black Myth : Wukong » ; Unitree Robotics (Yushu keji) est célèbre pour ses chiens robots et ses robots humanoïdes ; DEEP Robotics (Yunshenchu keji) construit lui aussi des robots quadrupèdes intelligents ; BrainCo (Qiangnao keji) est une société d’interfaces cerveau-ordinateur non invasives et Manycore Tech (Qunhe keji) est une société de logiciels de conception 3D.
Plus tard, en 2010, le gouvernement de Hangzhou a lancé le Plan Aiglon » (chuying jihua), destiné à soutenir les jeunes entreprises scientifiques et technologiques. Le projet a consisté à collaborer avec des incubateurs pour identifier les entreprises technologiques prometteuses et proposer des financements publics ainsi que d’autres formes d’aide, notamment aux startups créées par des jeunes diplômés ou des étudiants revenus de l’étranger. Unitree a notamment bénéficié d’un soutien initial, ainsi que de subventions publiques du district urbain de Binjiang à Hangzhou. En 2019, le Zhejiang est devenu la première province à mettre en œuvre le système dit « des chefs de chaîne » (lianzhangzhi), un modèle d’organisation originaire de Changsha, dans le Hunan, qui renforce le contrôle de l’État-Parti sur les chaînes d’approvisionnement grâce à une structure impliquant une étroite coordination entre d’une part les hauts fonctionnaires locaux, les « chefs de chaîne » (lianzhang), et d’autre part les entreprises chefs de file de chaque filière, les « maîtres de chaîne » (lianzhu). La même année, Hangzhou a commencé à financer et à soutenir la recherche fondamentale en intelligence artificielle 168. En d’autres termes, l’expérience ou le modèle du Zhejiang place le Parti-État au cœur de sa stratégie de modernisation, ce qui correspond précisément à l’intention de Xi : tout en encourageant l’entrepreneuriat privé, il est essentiel de maintenir le Parti communiste au sommet du système politique et économique chinois.
La deuxième expérience du Zhejiang concerne les talents, ou ce que les autorités du Zhejiang ont appelé la formation des « trois équipes » (sanzhi duiwu) : « une équipe de cadres de haut niveau, une équipe de talents innovants et d’entrepreneurs de haut niveau, et une main-d’œuvre hautement qualifiée ». Élément important de la « stratégie des Deux Huit », la formation des talents a été fortement encouragée plus récemment par Yi Lianhong, secrétaire du Parti du Zhejiang de 2022 à 2024, et d’autres responsables provinciaux, puis par Wang Hao, alors gouverneur, et devenu son successeur en octobre 2024, avant de servir de modèle à l’échelle nationale 169.
L’expérimentation du Zhejiang comprend également un projet ambitieux de modernisation des zones rurales lancé par Xi Jinping en 2003, « Projet de démonstration de mille villages et d’assainissement de dix mille villages ». Le 1er janvier 2024, le Comité central du PCC et le Conseil des affaires d’État (le gouvernement central) ont adopté un « Avis sur la promotion efficace de la revitalisation globale des zones rurales par l’apprentissage et l’application de l’expérience » de ce projet 170. Cette décision vise notamment à garantir la sécurité alimentaire, à prévenir tout retour de la pauvreté et à améliorer le niveau de développement des campagnes.
En matière de prospérité commune, dès le 20 mai 2021, autrement dit avant que le Zhejiang ne soit promu au rang de province pionnière, la direction du Parti et le Conseil d’État avaient approuvé un « Avis sur le soutien au développement de haute qualité du Zhejiang et la construction d’une zone de démonstration pour la prospérité commune » 171. S’inspirant de la « stratégie des Deux Huit » du Zhejiang et prenant cette province comme modèle, cette politique vise à réduire les disparités régionales, entre zones rurales et urbaines, et de revenus, en allouant davantage de ressources aux campagnes, aux communautés locales, aux régions relativement sous-développées et aux populations en difficulté. La stratégie vise également à améliorer le bien-être de la population, en facilitant notamment l’accès à l’éducation préscolaire et la scolarisation des enfants ainsi que l’accès à l’emploi, aux soins médicaux, aux services aux personnes âgées, au logement et au soutien aux personnes vulnérables. La méthode promue par le gouvernement central consiste à améliorer le système de répartition des revenus, à mieux coordonner le développement régional urbain et rural, à promouvoir une « culture socialiste avancée », à protéger l’environnement et à moderniser la gouvernance sociale.
Aujourd’hui, le Zhejiang est également présenté comme un modèle de développement culturel. Fin juillet 2025, le gouvernement provincial a célébré le 20e anniversaire de la décision prise par Xi Jinping en 2005 de faire du Zhejiang une « grande province culturelle ». Les festivités ont été relayées au niveau national par un article de l’agence de presse officielle Xinhua intitulé : « La magnifique pratique de la construction d’une nation culturellement forte : chronique des 20 années de promotion continue du développement culturel au Zhejiang dans le cadre de la “stratégie des Deux Huit” » 172.
Le Zhejiang sert aussi de modèle pour l’embellissement du pays. En août 2005, Xi Jinping, alors secrétaire du Parti de la province, a visité le village de Yu, site pittoresque et destination touristique du district d’Anji. Il y a déclaré : « Les eaux claires et les montagnes verdoyantes sont elles-mêmes des montagnes d’or et d’argent. » C’est l’origine de la « théorie des deux montagnes » (liangshan linian), une formule qui a depuis été reproduite dans de nombreuses autres régions de Chine, par exemple au village de Liangjiahe, dans le Shaanxi, près de Shijiazhuang, dans le Hebei, ou encore à Xingli, une baie à Xiamen, dans le Fujian. En août 2025, à l’occasion du 20e anniversaire de la visite de Xi Jinping au village de Yu, un long article de l’agence officielle Xinhua présentant ces déclarations concluait : « Née en Chine et ouverte sur le monde, la théorie des “deux montagnes” guide la transformation progressive du beau rêve chinois d’une coexistence harmonieuse entre l’humanité et la nature et contribuera sans aucun doute à la construction d’une communauté de destin pour l’humanité et à la protection de notre planète. » 173. Aujourd’hui, la référence à la « communauté de destin pour l’humanité » est devenue incontournable quel que soit le sujet abordé, soulignant à la fois la concentration du pouvoir entre les mains du secrétaire général du PCC et l’émergence d’un nouveau culte de la personnalité dans la Chine de Xi Jinping 174.
Enfin, le choix de Hangzhou par Xi Jinping pour accueillir le sommet du G20 en septembre 2016 n’était pas anodin. Le gouvernement chinois y a diffusé un message d’ouverture et d’intégration vis-à-vis du reste de la communauté internationale, visant clairement à présenter la Chine comme un pays soutenant la mondialisation économique, le développement durable et une coordination politique renforcée entre les États membres du G20 175. Le Zhejiang est désormais présenté comme un modèle de la stratégie chinoise d’« internationalisation », une province qui a fortement encouragé ses entreprises à développer leurs activités à l’étranger et à s’internationaliser.
Étudier auprès du Zhejiang
Le Zhejiang est devenu non seulement un laboratoire d’expérimentation locale, mais aussi un centre national de formation à la « modernisation à la chinoise ». Xi Jinping et d’autres anciens hauts responsables du Zhejiang sont devenus des mentors pour les autres provinces, ce qui a manifestement favorisé leur propre ascension.
Par exemple, deux des quatre municipalités relevant directement du pouvoir central sont dirigées par des cadres ayant travaillé auparavant au Zhejiang : Chongqing, dont l’actuel secrétaire du Parti, Yuan Jiajun, a été gouverneur du Zhejiang (2017-2020) puis secrétaire du Parti (2020-2022) ; Tianjin, dont le secrétaire du Parti, Chen Min’er, a travaillé au Zhejiang pendant plus de 30 ans et est proche de Xi Jinping. Shanghai a par ailleurs eu pour maire, de 2020 à septembre 2026, Gong Zheng, vice-gouverneur du Zhejiang de 2008 à 2013 puis secrétaire du Parti de Hangzhou de 2013 à 2015.
Les visites d’étude au Zhejiang se sont intensifiées en 2025. Au cours des huit premiers mois de l’année, sept délégations gouvernementales, dont celles des régions administratives spéciales de Hong Kong et de Macao, ont effectué des voyages d’étude au Zhejiang pour s’inspirer de sa mise en œuvre de la « modernisation à la chinoise » et en particulier des « six petits dragons » de Hangzhou.
Combien de Zhejiang la Chine de Xi peut-elle édifier ?
La grande question est de savoir si les autres provinces chinoises peuvent reproduire l’expérience du Zhejiang devenue une véritable réussite. De toute évidence, nombre d’entre elles souhaitent développer leurs propres industries de haute technologie, de l’IA à la robotique en passant par le commerce électronique et la voiture électrique, former ou attirer leurs propres talents et améliorer leur système de protection sociale. Cette amélioration inclut depuis mai 2026 l’intégration progressive des quelque 300 millions de migrants qui vivent en villes mais ne bénéficient pas encore des mêmes avantages sociaux que les citadins détenteurs d’un « hukou », c’est-à-dire du livret de résidence urbain. Néanmoins, il est peu probable que toutes les provinces chinoises puissent imiter pleinement le Zhejiang. D’une part, les disparités régionales en termes de niveau de développement économique et de ressources financières restent un obstacle majeur, notamment dans un contexte de crise du secteur immobilier. Ainsi, dans le Zhejiang, l’écart de revenus entre les zones urbaines et rurales est de 1,81, bien inférieur à la moyenne nationale de 2,31. Pékin est parfaitement conscient de cette réalité et demande aux autres provinces de s’inspirer à leur manière et avec souplesse des « zones pilotes de prospérité commune » de la province modèle 176.
D’autre part, est-il stratégique que chaque province se dote d’un nombre d’entreprises de haute technologie équivalent à celui du Zhejiang ? À plusieurs reprises, dès 2025, Xi Jinping a mis en garde les gouvernements locaux non seulement contre la tentation de développer des industries redondantes, notamment dans les domaines des véhicules électriques et de l’IA, mais aussi contre une « concurrence désordonnée » et une expansion inconsidérée 177. L’un des problèmes majeurs de l’économie chinoise aujourd’hui est ce que l’on appelle « l’involution » (neijuan), cette concurrence féroce entre les provinces et entre les entreprises dans de nombreuses industries d’avenir, des véhicules électriques aux panneaux solaires en passant par les semi-conducteurs.
La prospérité commune et une meilleure redistribution des richesses demeurent un objectif clef du Parti communiste de Xi Jinping. Cependant, compte tenu des difficultés financières que rencontrent actuellement de nombreuses collectivités territoriales, notamment en raison de la crise du secteur immobilier, il est peu probable que toutes les provinces soient en mesure d’offrir le même niveau d’accès à des soins de santé abordables, à une éducation gratuite et, plus largement, à une protection sociale aussi étendue. Autrement dit, le ralentissement économique et la stagnation de la consommation en Chine risquent d’empêcher les autres provinces de développer un système de protection sociale aussi complet que celui mis en place progressivement dans le Zhejiang.
On peut aussi rappeler que, tout en promouvant la prospérité commune, la redistribution et la réduction des inégalités sociales, Xi Jinping s’oppose à la mise en place d’un « État-providence » car, selon lui, le « welfarisme » entretient « l’oisiveté » (福利主义养懒汉) 178. L’autre motivation de cette déclaration est sans doute qu’en dépit de son prodigieux développement économique, la Chine n’a pas les moyens de financer un tel système.
Enfin, ce que Xi appelle la « démocratie populaire intégrale » vise avant tout à renforcer la légitimité du Parti au sein de la société. Dans le Zhejiang, comme dans les autres régions et villes développées du pays, à l’instar de Shanghai, des mécanismes de consultation de la société ont progressivement émergé à la base, contribuant au maintien de la stabilité sociale. Mais il faudra du temps avant que de tels mécanismes ne soient mis en place et activés dans le reste du pays. Quoi qu’il en soit, le PCC restera le seul décideur en matière politique.
En somme, si l’expérience du Zhejiang constitue un précédent utile pour le reste de la Chine, il s’agit davantage d’un ensemble de réussites et de sources d’inspiration que d’un modèle applicable à l’ensemble du pays. Cela n’empêche pas Xi Jinping de faire de sa promotion une priorité.
L’article Le Zhejiang, laboratoire de Xi Jinping est apparu en premier sur Le Grand Continent.
- GÉNÉRALISTES
- Ballast
- Fakir
- Interstices
- Issues
- Korii
- Lava
- La revue des médias
- Time France
- Mouais
- Multitudes
- Positivr
- Regards
- Slate
- Smolny
- Socialter
- UPMagazine
- Le Zéphyr
- Idées ‧ Politique ‧ A à F
- Accattone
- À Contretemps
- Alter-éditions
- Contre-Attaque
- Contretemps
- CQFD
- Comptoir (Le)
- Déferlante (La)
- Esprit
- Frustration
- Idées ‧ Politique ‧ i à z
- L'Intimiste
- Jef Klak
- Lignes de Crêtes
- NonFiction
- Nouveaux Cahiers du Socialisme
- ✝ Période
- ARTS
- Actualitté
- Autre Quotidien (L')
- Beaux Arts
- Collateral
- Recours au poème
- Villa Albertine
- THINK-TANKS
- Fondation Copernic
- Institut La Boétie
- Institut Rousseau
- TECH
- Dans les algorithmes
- Framablog
- Goodtech.info
- Libre à lire (April)
- Quadrature du Net
- Revue Eur. Médias et Numérique
- INTERNATIONAL
- Alencontre
- Alterinfos
- Gauche.Media
- CETRI
- ESSF
- Inprecor
- Guitinews
- MULTILINGUES
- Kedistan
- Quatrième Internationale
- Viewpoint Magazine
- +972 mag
- PODCASTS
- Arrêt sur Images
- Le Diplo
- LSD
- Thinkerview