
04.11.2026 à 09:06
Midterms : après la déroute des républicains, le monde doit se préparer à un Trump plus imprévisible
Texte intégral (1385 mots)
L’ESSENTIEL
Aux États-Unis, les républicains de Donald Trump ont subi aux midterms ce qui ressemble à leur pire défaite depuis cinquante ans.
Les démocrates l’emportent jusque dans des bastions républicains comme le Texas, où aucun des leurs n’avait été élu sénateur depuis 1988.
Privé de marge de manœuvre en politique intérieure, Trump pourrait se montrer plus actif et plus imprévisible sur la scène internationale.
Le Parti républicain de Donald Trump a essuyé un désaveu cinglant lors des élections de mi-mandat aux États-Unis (organisées le 3 novembre, elles renouvellent toute la Chambre des représentants et un tiers du Sénat, NdT). Les républicains avaient abordé la soirée en espérant que les sondages se trompent et qu’ils puissent au moins conserver le contrôle du Sénat. Mais à minuit, heure de Washington, le GOP (le « Grand Old Party », surnom du Parti républicain, NdT) se retrouvait face à ce qui ressemblait à sa pire défaite depuis cinquante ans.
Les pertes républicaines ne se sont pas limitées au type de circonscriptions disputées, susceptibles de basculer d’un camp à l’autre, qui inquiètent habituellement les partis lors des soirées électorales. L’ampleur des pertes a été stupéfiante. Ils ont perdu des sièges au Sénat dans des États solidement républicains comme le Texas et la Caroline du Sud. Ils ont perdu des circonscriptions qu’ils avaient redécoupées à leur avantage (une pratique appelée gerrymandering, NdT) et où ils étaient censés être imbattables. Ils ont perdu des sièges que même les analystes les plus fins jugeaient sûrs.
Pourquoi ? Depuis des mois, les enquêtes d’opinion montrent que les électeurs en ont assez de la vie chère, de la guerre en Iran et de ce que l’on qualifie de plus en plus de corruption de l’administration Trump. Un président élu de justesse sur la promesse d’une gestion économique solide a au contraire passé deux ans à mettre en œuvre un programme idéologique extrême, que seule une minorité d’Américains soutient. Il n’a pas tenu compte de ce que disaient les électeurs, et ceux-ci viennent de rendre un verdict sévère.
À lire aussi : Ratés, faux sondages, marchés prédictifs : la mauvaise passe des sondeurs américains avant les midterms
Mais ces résultats ont des implications qui vont au-delà de la seule fin du mandat de Trump. Ils rompent avec certaines des tendances qui structurent la vie politique américaine depuis des décennies. Les démocrates l’emportent soudain dans des territoires où on les disait hors jeu depuis une génération. Soudain, la carte politique américaine a un tout autre visage.
Prenez le Texas. La dernière fois qu’un démocrate y avait été élu sénateur, c’était en 1988. Les démocrates n’y ont plus remporté d’élection présidentielle depuis Jimmy Carter (président de 1977 à 1981, NdT) en 1976. Pourtant, la nuit dernière, le démocrate James Talarico (élu à la Chambre des représentants du Texas, il affrontait le procureur général républicain de l’État, Ken Paxton, NdT) a remporté une victoire nette. Si les élections au Texas deviennent durablement disputées, il sera beaucoup plus difficile pour les républicains de remporter la présidence à l’avenir.
Le Parti républicain va désormais regarder avec inquiétude vers l’élection de 2028. Pour la première fois depuis 2016, un véritable débat va sans doute s’ouvrir en son sein sur l’opportunité de tourner la page du nationalisme agressif et de l’intolérance du mouvement « Make America Great Again » de Trump. Les démocrates, de leur côté, doivent se demander comment tirer parti de leurs victoires.
Quel avenir pour la politique étrangère américaine ?
Mais pour le reste du monde, le changement pourrait ne pas venir aussi vite. Bien que son parti ait subi ce revers électoral, Trump reste président jusqu’en 2028. Et parce que le Congrès, malgré son rôle constitutionnel dans la déclaration de guerre et la ratification des traités, a tendance à moins s’impliquer en politique étrangère, le président peut encore faire beaucoup avec ce pouvoir.
De fait, les présidents américains dont le parti subit une contre-performance aux élections de mi-mandat deviennent souvent plus actifs en politique étrangère qu’auparavant. La possibilité de faire adopter un programme intérieur ambitieux leur échappant largement, ils ont davantage de temps pour réfléchir aux relations de l’Amérique avec le reste du monde. Il en ira probablement de même pour Trump.
La fin des élections de mi-mandat signifie aussi que Trump n’a plus à se montrer aussi prudent quant aux conséquences politiques de ses actes. À l’approche du scrutin, le président avait renoncé à une confrontation militaire majeure avec l’Iran et cherché une trêve dans ses guerres commerciales. Désormais libéré de ces contraintes politiques, il pourrait devenir plus imprévisible et plus erratique.
Le Congrès ne serait pas totalement impuissant pour l’arrêter, du moins en théorie. Mais la plupart des mesures qu’il peut prendre, comme couper le financement de la guerre contre l’Iran ou reprendre au président le pouvoir en matière de droits de douane, exigent dans les deux chambres des majorités que les démocrates n’auront probablement pas, malgré leurs victoires impressionnantes.
Il leur faudrait une majorité des deux tiers pour passer outre le veto présidentiel, quasi certain, opposé à toute loi visant à obtenir ces résultats. La question clé est donc de savoir si cette déroute électorale a été suffisamment sévère pour pousser certains élus républicains du Congrès à se joindre sérieusement aux démocrates pour contenir Trump.
Ce que les démocrates pourront assurément faire, c’est lancer toutes sortes d’enquêtes sur la conduite de l’administration Trump et de certains de ses responsables. Leurs efforts porteront probablement sur la guerre contre l’Iran, les relations financières personnelles de Trump avec des dirigeants étrangers et la gestion du Pentagone par le secrétaire à la Défense (l’équivalent du ministre des Armées, NdT) Pete Hegseth.
Hegseth pourrait d’ailleurs être l’une des premières victimes de ces efforts : certains spéculent qu’il démissionnera ou sera limogé plutôt que de s’exposer à une éventuelle procédure de destitution (impeachment, NdT).
Mais, en fin de compte, un changement de cap de la politique étrangère américaine dépend des décisions de Trump lui-même. Un renouvellement de ses conseillers, ou du Congrès, ne peut avoir qu’une influence limitée sur un président qui ne s’est jamais plié de bon gré à la moindre contrainte.
Le monde doit se préparer à l’éventualité qu’un Trump politiquement blessé et en colère décide désormais de déverser ses frustrations sur la scène internationale.

Andrew Gawthorpe est chercheur associé au Foreign Policy Centre, à Londres.
03.11.2026 à 16:28
Une leçon pour Washington face à l’Iran : le fiasco franco‑britannique de Suez il y a 70 ans
Texte intégral (2061 mots)
L’ESSENTIEL
En novembre 1956, Paris et Londres, alliés à Israël, ont renoncé à reprendre le canal de Suez sous la pression américaine.
Sa livre sterling affaiblie et sa dépendance envers Washington ont empêché le Royaume-Uni d’agir seul, malgré sa puissance militaire.
Ormuz fermé, frappes sur Qeshm, munitions épuisées : les États-Unis pourraient buter à leur tour sur les limites de leur puissance.
Des mois après le lancement par les États-Unis et Israël de l’opération Epic Fury contre l’Iran (nom de l’offensive déclenchée le 28 février 2026, NdT), le détroit d’Ormuz reste en grande partie fermé. Le Royaume-Uni a choisi de ne pas s’impliquer directement dans le conflit. Il n’en a pas moins été exposé à la crise, avec des prix du gazole record et une flambée de l’inflation.
Cela fait écho à une crise plus ancienne au Moyen-Orient, comme le montrent mes travaux récents.
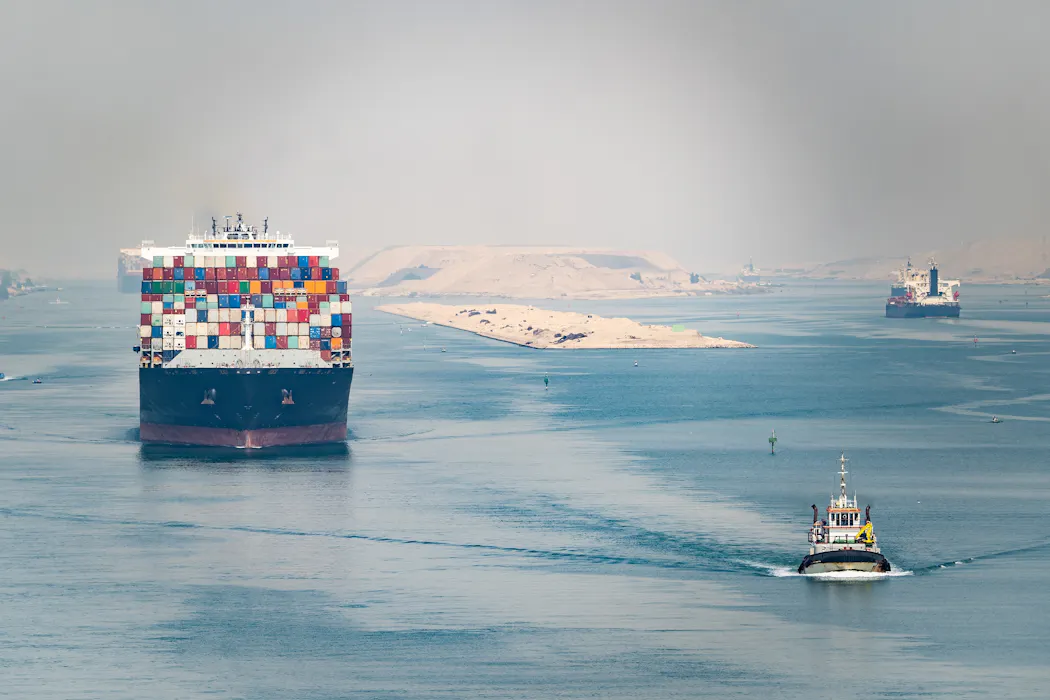
Il y a soixante-dix ans, le gouvernement égyptien nationalisait le canal de Suez, déclenchant la crise de Suez. Le canal, qui traverse l’Égypte de la mer Rouge à la Méditerranée, était un lien vital pour les navires circulant entre l’Europe et l’Asie.
Après l’achèvement du canal en 1869 par une compagnie à direction française (la Compagnie universelle du canal maritime de Suez, fondée par Ferdinand de Lesseps, NdT), le gouvernement égyptien en détenait 44 %. Mais des difficultés financières ont contraint l’Égypte à vendre ses parts au gouvernement britannique en 1875, laissant au Royaume-Uni et à la France d’importants intérêts financiers dans le canal.
Après la nationalisation égyptienne du canal, la France et le Royaume-Uni, avec Israël, ont envahi l’Égypte pour tenter de reprendre le contrôle de cette voie d’eau vitale. Mais l’invasion a été un échec spectaculaire, condamné par la communauté internationale. La crise en est venue à symboliser la perte par le Royaume-Uni de son statut de superpuissance.
Aujourd’hui, les élections de mi-mandat américaines (qui se tiennent le 3 novembre 2026, NdT) accentuent la pression sur l’administration Trump à propos du conflit en cours. Les élections en Israël ont aussi eu une incidence sur le conflit : selon de récentes informations, le premier ministre Benyamin Nétanyahou aurait poussé à de nouvelles frappes avant le scrutin. D’autres informations laissent penser que les États-Unis et Israël ont élaboré des plans pour reprendre les frappes après les élections.
À lire aussi : Iran : l’échec stratégique de Donald Trump
En 1956, l’élection présidentielle américaine (qui s’est tenue le 6 novembre, le jour même du débarquement à Port-Saïd, NdT) pesait aussi lourd dans les calculs. Mais à l’époque, le Royaume-Uni et la France avaient supposé que l’élection détournerait l’attention des États-Unis de leurs actions. C’était une erreur de calcul. Dans un message adressé au premier ministre britannique Anthony Eden au lendemain du scrutin, le président américain Dwight D. Eisenhower a clairement fait savoir que son administration ne tolérerait pas la poursuite des actions du Royaume-Uni, de la France et d’Israël. Il a exigé un règlement négocié dans le cadre de l’ONU.
Les parallèles entre Suez et Ormuz vont au-delà de la fermeture de ces deux voies d’eau vitales. Les deux crises posent la même question : la puissance géopolitique peut-elle dépasser la puissance économique ?
Des superpuissances en déclin
En 1944, le professeur américain de politique étrangère William T. R. Fox a forgé le terme de « superpuissance ». Il la définissait comme la conséquence d’« une grande richesse, une population nombreuse et une position géographique favorable ». C’est assez proche de la manière dont l’historien Phillips O’Brien définit aujourd’hui la grande puissance. Fox voyait alors trois superpuissances : les États-Unis, le Royaume-Uni et l’Union soviétique. Il a ensuite reconnu qu’inclure le Royaume-Uni avait été une erreur, principalement en raison de son déclin relatif face aux États-Unis, puis face au reste de l’Europe.
On peut soutenir qu’un basculement comparable est en cours aujourd’hui.
On débat de la meilleure façon de mesurer une économie, mais si l’on raisonne en parité de pouvoir d’achat, le basculement est frappant. L’économie chinoise, qui ne pesait en 1990 qu’une fraction de l’économie américaine, la devance aujourd’hui largement.
Au XIXᵉ siècle, le Royaume-Uni était la puissance mondiale dominante et bénéficiait de ce que les économistes appellent le « privilège exorbitant » (l’expression est attribuée à Valéry Giscard d’Estaing, alors ministre des Finances, qui l’appliquait au dollar dans les années 1960, NdT). Il s’agissait de la capacité à financer facilement sa dette à des taux d’intérêt avantageux, grâce au rôle central de la livre sterling dans le système monétaire international. Londres était aussi la première place financière du monde.
Mais à mesure que le Royaume-Uni déclinait, ce privilège a peu à peu glissé vers les États-Unis. Sa perte est devenue particulièrement pressante pendant la crise de Suez, lorsque la livre a subi une pression intense. De la même manière, on observe aujourd’hui des signes de tension dans le système financier qui sous-tend la puissance américaine.
À lire aussi : Les pressions de Donald Trump sur la Fed annoncent-elles la fin du dollar ?
Pendant la crise de Suez, la faiblesse de la monnaie britannique et la dépendance du pays envers le soutien financier américain ont limité sa capacité à agir de manière indépendante, malgré sa puissance militaire considérable.
La crise s’inscrivait aussi dans la géopolitique plus large de la guerre froide. Un contrat d’armement signé en 1955 entre l’Égypte et l’Union soviétique (conclu formellement avec la Tchécoslovaquie, NdT) avait bouleversé l’équilibre régional des forces et contribué à la décision d’Israël de s’engager dans une guerre préventive.
En réponse à ce contrat d’armement, les États-Unis ont retiré leur financement du barrage d’Assouan, un grand projet d’infrastructure sur le Nil. Puis, en 1956, l’Égypte a nationalisé le canal de Suez, déclenchant la crise. Les dirigeants britanniques ont cherché à dépeindre le président égyptien Gamal Abdel Nasser comme un dictateur des années 1930.
L’intervention américaine en Iran a des connotations similaires. Le secrétaire américain à la Guerre, Pete Hegseth, a présenté l’assassinat des dirigeants iraniens comme nécessaire pour prévenir une menace existentielle venant de « l’ennemi mortel de l’Amérique ».
La géoéconomie, c’est-à-dire la relation entre économie et géopolitique, a également joué un rôle central dans la crise de Suez. Le canal était une artère majeure pour le pétrole du Moyen-Orient, et l’on craignait que sa nationalisation ne perturbe l’approvisionnement pétrolier du Royaume-Uni. Mais, ironie de l’histoire, c’est la décision d’envahir l’Égypte qui a entraîné une pénurie de pétrole et un rationnement du carburant au Royaume-Uni (la France a elle aussi rationné l’essence à partir de la fin novembre 1956, NdT).
À lire aussi : Ce que la crise d’Ormuz a changé (ou non) au monde de l’énergie
Le contexte plus large de la guerre froide a été un facteur clé de la position américaine. Les États-Unis ne voulaient pas donner l’impression de cautionner des actions impériales en Égypte tout en condamnant l’impérialisme russe en Hongrie. De même que la crise de Suez doit être comprise dans le contexte de la guerre froide, le conflit actuel doit aussi être lu à travers le prisme de la géopolitique d’une « seconde guerre froide ». Les relations entre les États-Unis et la Chine ne se sont pas réchauffées, tandis que les guerres par procuration présentent des similitudes avec la première guerre froide.
Aujourd’hui, les États-Unis sont de plus en plus sollicités, ce qui se voit le plus nettement dans l’épuisement de leurs stocks de munitions. Ceux-ci étaient déjà sous pression (en partie à cause du soutien à l’Ukraine) et ont été encore réduits par la guerre contre l’Iran.
La crise de Suez montre combien les dirigeants politiques peuvent tarder à mesurer les contraintes économiques qui pèsent sur leurs ambitions géopolitiques. Les États-Unis d’aujourd’hui ne sont pas le Royaume-Uni de 1956, mais le conflit en Iran a suscité des interrogations sur les limites de la puissance américaine. Alors que leur domination économique relative est contestée, les États-Unis devront-ils eux aussi revoir l’étendue de leurs engagements militaires dans le monde ?

Eoin McLaughlin ne travaille pas, ne conseille pas, ne possède pas de parts, ne reçoit pas de fonds d'une organisation qui pourrait tirer profit de cet article, et n'a déclaré aucune autre affiliation que son organisme de recherche.
03.11.2026 à 16:12
La France est-elle entrée en récession en 2026 ?
Texte intégral (2102 mots)
L’ESSENTIEL
Au troisième trimestre 2026, le produit intérieur brut de la France s’est contracté de 0,1 %.
Cette baisse de la production signale-t-elle une entrée de l’économie en récession ? Comment cette dernière est-elle définie ?
Les données disponibles à ce jour ne permettent pas de caractériser une récession de l’économie française sur les trois premiers trimestres de 2026. Elles témoignent néanmoins d’une activité particulièrement peu dynamique, dont l’évolution appelle une attention soutenue.
Les derniers chiffres de l’Insee ont relancé le débat sur une possible récession de l’économie française. Après un recul de 0,2 % au premier trimestre 2026 et une stagnation au deuxième, le taux de croissance du produit intérieur brut (PIB) a de nouveau diminué de 0,1 % au troisième trimestre. Au total, l’activité s’est contractée d’environ 0,3 % depuis le quatrième trimestre 2025 (voir Graphique 1).

Certains commentateurs évoquent ainsi une « récession technique ». Pourtant, la règle usuelle des deux trimestres consécutifs de croissance négative n’est pas strictement vérifiée, puisque le PIB a stagné au deuxième trimestre. Surtout, cette règle ne suffit pas à caractériser une récession. C’est ce qu’a rappelé, dans un communiqué du 30 octobre 2026, le Comité de datation des cycles de l’économie française (CDCEF) de l’Association française de science économique (AFSE). Selon le Comité, les éléments disponibles ne permettent pas, à ce stade, de conclure à une récession.
Des hauts et des bas
Rappelons que le cycle économique se définit comme la succession de phases de hausse du niveau d’activité (expansion) et de phases de baisse (récession). Ces périodes sont délimitées par des pics, qui marquent la fin des expansions, et des creux, qui correspondent à la fin des récessions. Leur datation historique est délicate, les cycles n’étant pas directement observables.
À lire aussi : À partir de quand pourra-t-on dire que la récession est derrière nous ?
Une règle souvent utilisée consiste à identifier une récession lorsque le PIB recule pendant deux trimestres consécutifs. Comme nous l’expliquions dans un précédent article publié dans The Conversation, cette règle présente toutefois des limites importantes. Par exemple, deux baisses trimestrielles très faibles ne signifient pas nécessairement que l’économie est en récession. À l’inverse, certains épisodes de contraction significative ne seraient pas identifiés avec cette règle simple : c’est le cas de la récession américaine de 2001, liée à l’éclatement de la bulle Internet.
Le CDCEF retient donc, comme les comités de datation du National Bureau of Economic Research (NBER) aux États-Unis et du Centre for Economic Policy Research (CEPR) pour la zone euro, une approche plus large, reposant sur trois dimensions : la durée, l’amplitude et la diffusion du recul de l’activité, soit la règle « DAD ».
Les trois dimensions de la récession
La durée renvoie à la persistance de la baisse, sans qu’une durée minimale constitue une condition absolue. L’amplitude mesure son importance et la diffusion indique si elle touche une part suffisamment large de l’économie. Ces trois critères sont appréciés conjointement : une baisse limitée pendant plusieurs trimestres n’est pas nécessairement une récession, tandis qu’une contraction très forte et généralisée peut l’être même si elle est brève, comme cela a été le cas en 2020 au cours de la pandémie de Covid-19.
Alors, qu’en est-il aujourd’hui ? Le premier élément marquant est la faible amplitude du recul du PIB français : 0,3 % depuis le quatrième trimestre 2025. Ce chiffre contraste avec les précédentes récessions : l’activité avait diminué d’environ 3 % lors de celle consécutive au premier choc pétrolier de 1973 et de 4 % lors de la récession de 2008-2009, engendrée par la crise financière.
Une contraction de l’activité très limitée
La comparaison est encore plus frappante avec la pandémie de Covid-19. Comme nous le rappelions dans notre article de novembre 2021, l’activité avait chuté de 18,4 % entre le pic du quatrième trimestre 2019 et le creux du deuxième trimestre 2020. Cette récession, la plus courte depuis les années 1970 avec seulement deux trimestres, fut aussi, de loin, la plus forte en amplitude.
Ces comparaisons ne suffisent évidemment pas à établir un diagnostic, mais elles permettent de situer la faiblesse actuelle de l’activité. Une contraction cumulée de 0,3 % évoque davantage, à ce stade, une phase de stagnation ou de ralentissement prolongé qu’une récession caractérisée.
L’autre dimension essentielle est celle de la diffusion. L’analyse ne peut se limiter au PIB : elle doit également prendre en compte l’emploi, l’investissement des entreprises, les heures travaillées ou encore le taux d’utilisation des capacités de production dans l’industrie. Une récession suppose en effet un recul suffisamment étendu de l’activité.
Un ralentissement très local
Or, les indicateurs examinés par le CDCEF ne témoignent pas d’une contraction généralisée. L’emploi total demeure globalement stable, autour de 30,5 millions de personnes. L’investissement des entreprises non financières évolue sur un plateau depuis le troisième trimestre 2023, malgré un léger repli récent, et le taux d’utilisation des capacités de production reste voisin de 81 %. Les heures travaillées ont, quant à elles, diminué de 0,6 % depuis leur point haut du troisième trimestre 2024.
Ces évolutions traduisent une économie peu dynamique, mais pas une baisse diffuse de l’activité. Une partie de la faiblesse récente s’explique d’ailleurs par un choc sectoriel : la sécheresse exceptionnelle de l’été 2026, qui a entraîné des pertes importantes de productions agricoles, notamment de maïs. Cette situation entraîne une conséquence particulière sur les comptes nationaux.
L’Insee comptabilise en effet la production agricole tout au long du cycle de production, et non uniquement au trimestre de la récolte. Les pertes constatées pendant l’été ont ainsi conduit à réviser a posteriori à la baisse les estimations des premier et deuxième trimestres 2026. Ce choc contribue donc au ralentissement du premier semestre, sans témoigner, à lui seul, d’une contraction généralisée de l’économie.
Urgent d’attendre
Une autre difficulté tient au caractère provisoire des premières estimations du PIB, révisées à mesure que de nouvelles informations deviennent disponibles. Lorsque la croissance est proche de zéro, comme en 2026, ces révisions peuvent modifier le diagnostic : un chiffre légèrement négatif peut devenir positif. Et inversement.
C’est pourquoi les comités de datation attendent généralement plusieurs mois avant d’identifier officiellement les points de retournement. La méthodologie du CDCEF repose à cet égard sur deux piliers complémentaires. Le premier, quantitatif, mobilise différentes méthodes statistiques et économétriques pour repérer les épisodes susceptibles d’être des récessions. Le second, qualitatif, confronte ces résultats à une analyse économique et historique fondée sur l’avis des experts du Comité. Les résultats statistiques constituent ainsi une aide à la décision, mais ne se substituent pas à l’examen du contexte.
L’épisode du Covid-19 illustre l’intérêt de cette prudence. Malgré le fort rebond de l’activité au troisième trimestre 2020, les vagues épidémiques et les confinements successifs avaient entretenu l’incertitude sur la sortie de récession. Ce n’est qu’en octobre 2021 que le CDCEF a confirmé que le creux avait été atteint au deuxième trimestre 2020, en s’appuyant sur plusieurs indicateurs et sur la diffusion de la reprise entre secteurs.
Rappelons enfin que la mission du CDCEF n’est pas de prévoir les récessions, mais d’identifier et de dater les retournements du cycle afin d’établir une chronologie de référence de l’économie française.
Pas de récession caractérisée, mais une économie fragile
Au total, les informations disponibles à fin octobre 2026 ne permettent pas de caractériser une récession de l’économie française. Le recul du PIB reste limité et les principaux indicateurs ne montrent pas de contraction suffisamment généralisée.
L’absence de récession ne signifie pas pour autant que la situation soit satisfaisante. Plusieurs trimestres de croissance nulle ou légèrement négative témoignent d’une faiblesse persistante de l’activité. Il importe donc de distinguer un ralentissement prolongé, voire une stagnation, d’une véritable récession.
Le diagnostic devra être réexaminé si le recul de l’activité se prolonge, s’amplifie et se diffuse davantage. En l’état, la prudence s’impose : la croissance française est faible, mais les éléments disponibles ne suffisent pas à conclure que l’économie est entrée en récession.

Valérie Mignon est conseiller scientifique à l'IFE-CEPII, membre du Cercle des économistes, présidente de la section 05 (sciences économiques) du CNU, secrétaire générale de l'AFSE et membre du Comité de datation des cycles de l'économie française (CDCEF).
Laurent Ferrara est membre du comité directeur de l'Association Française de Science Economique et président du Comité de datation des cycles de l'économie française (CDCEF).