Publié par l’association Alter-médias / Basta !
06.11.2026 à 07:00
Des raffineries branchées sur les paradis fiscaux
Olivier Petitjean

Avec l'explosion des marges suite aux tensions sur le marché mondial des hydrocarbures, les raffineries françaises sont devenues extrêmement profitables. En France, le débat sur les « superprofits » pétroliers et leur taxation s'est surtout concentré sur TotalEnergies, qui a déjà accumulé près de 20 milliards de dollars de bénéfice sur les neuf premiers mois de l'année. Mais la moitié du raffinage français est désormais contrôlée par des entreprises étrangères, largement implantées dans des (…)
- Anatomie d'une dépendance. La France du pétrole et ses profiteurs / France, Trafigura, Ineos, Silverpeak, Entara, PetroChina, climat & énergie, fiscalitéTexte intégral (2016 mots)
Avec l'explosion des marges suite aux tensions sur le marché mondial des hydrocarbures, les raffineries françaises sont devenues extrêmement profitables. En France, le débat sur les « superprofits » pétroliers et leur taxation s'est surtout concentré sur TotalEnergies, qui a déjà accumulé près de 20 milliards de dollars de bénéfice sur les neuf premiers mois de l'année. Mais la moitié du raffinage français est désormais contrôlée par des entreprises étrangères, largement implantées dans des paradis fiscaux. Dans ces conditions, l'argent va-t-il « ruisseler » dans les caisses de l'État français ?
Depuis l'attaque américaine et israélienne sur l'Iran, le cours du brut augmente et les marges du raffinage explosent. Le PDG de TotalEnergies Patrick Pouyanné a confirmé que les raffineries de son groupe en France seraient extrêmement profitables en 2026 et qu'il prévoyait de verser à ce titre environ 600 millions d'euros d'impôt sur les sociétés. Le taux « normal » de cet impôt étant de 25%, cela suggère des bénéfices attendus se chiffrant en milliards. Il faut cependant aussi tenir compte d'éventuels impôts différés ou crédits d'impôts accumulés les années précédentes, marquées selon TotalEnergies par des pertes récurrentes. Ces mécanismes ont déjà permis au champion français, par le passé, de réduire considérablement sa facture fiscale dans le pays. Sans parler des nombreuses questions qui continuent à se poser sur ses choix de localisations de ses profits et le rôle des filiales de « trading » basées, notamment, en Suisse (lire notre article).
En plus des interrogations fiscales, ces montages posent question quant à la capacité des pouvoirs publics à réguler effectivement ces actifs stratégiques.
Mais qu'en est-il des autres raffineries de l'Hexagone, qui représentent environ la moitié de la capacité de raffinage domestique ? Comme nous l'expliquons dans notre enquête, les installations pétrolières qui appartenaient naguère aux majors Shell, BP ou ExxonMobil ont été rachetées ces dernières années par de nouveaux acteurs industriels et financiers qui traînent parfois derrière eux de nombreuses casseroles. Eux aussi devraient réaliser cette année des profits appréciables sur leurs raffineries françaises. Ces profits vont-ils se traduire par une contribution fiscale proportionnelle ? La question se pose d'autant plus que les sociétés de droit français qui opèrent ces activités sont toutes directement contrôlées par d'autres sociétés localisées dans divers paradis fiscaux et judiciaires.
Certes, le simple fait d'appartenir à une entreprise basée dans un paradis fiscal ne suffit à prouver qu'il y a évitement de l'impôt en France. Mais cela invite à surveiller de près les éventuels flux financiers des filiales françaises vers les structures associées qui font baisser le résultat déclaré dans l'Hexagone. En plus de ces interrogations fiscales, ces montages posent aussi question quant à la capacité des pouvoirs publics à réguler effectivement ces actifs stratégiques.
De Lavéra vers Jersey
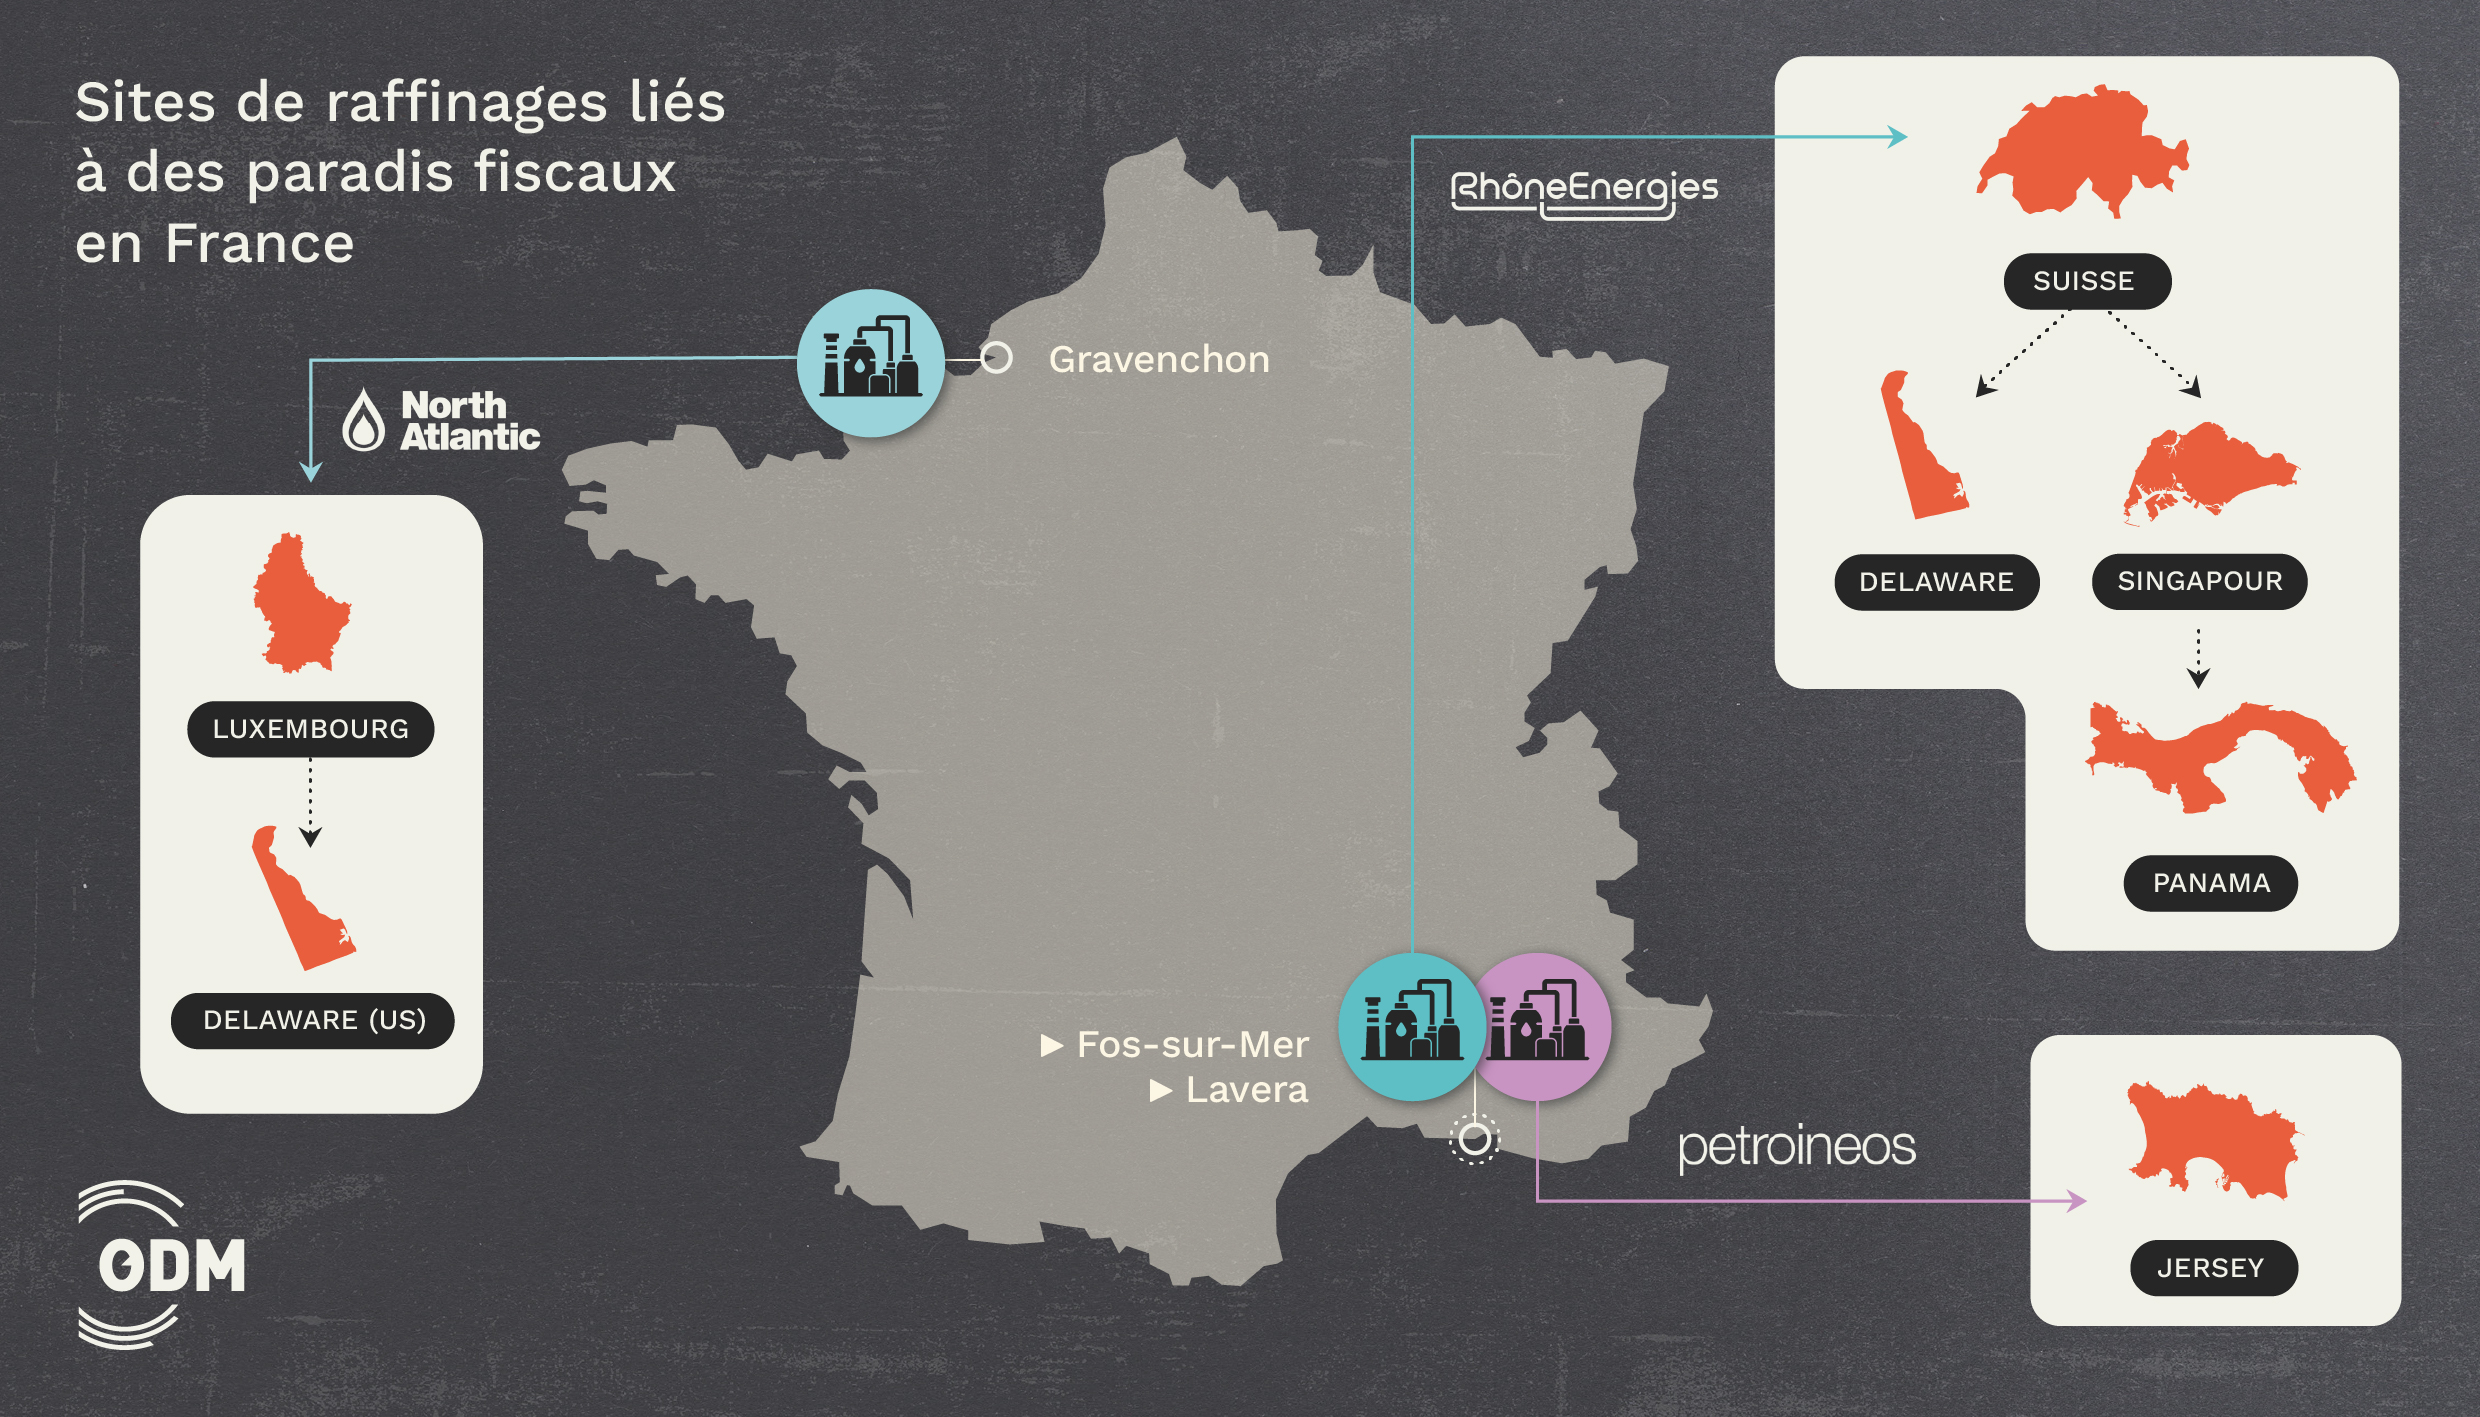
Premier venu en France : le groupe pétrochimique Ineos, propriété de l'homme d'affaires britannique Jim Ratcliffe, qui a racheté la raffinerie de Lavéra il y a une vingtaine d'années. Elle est aujourd'hui opérée en partenariat avec le géant chinois PetroChina. L'entreprise gestionnaire, baptisée PetroIneos, dépend d'une autre société du même nom basée dans l'île anglo-normande de Jersey, un paradis fiscal notoire. Jim Ratcliffe n'a jamais caché son peu de goût pour la taxation puisqu'il a été résident fiscal à Monaco. Le groupe Ineos a lui-même été basé un temps en Suisse.
Jim Ratcliffe n'a jamais caché son peu de goût pour la justice fiscale.
En 2025, la raffinerie de Lavéra et les actifs liés ont affiché un résultat positif de presque 31 millions d'euros, après une charge d'impôt sur les sociétés conséquente de 18 millions. La société affiche cependant une dette conséquente vis-à-vis d'autres entreprises du groupe Ineos : plus de 564 millions d'euros, sur laquelle elle semble payer des intérêts non négligeables (26 millions d'euros en 2025). Ce type de montage peut être un moyen de réduire le niveau des profits affiché par une filiale française avant paiement de l'impôt.
De Fos vers les îles Marshall, la Suisse, Singapour et Panama
C'est en 2024 qu'est arrivé, à quelques kilomètres de Lavéra, un autre repreneur : Rhône Energies, le consortium qui a racheté la raffinerie de Fos-sur-Mer à ExxonMobil. Selon les documents disponibles en ligne, celui-ci était initialement immatriculé dans un territoire correspondant pour une fois exactement à l'image d'Épinal d'un paradis fiscal : l'archipel tropical des îles Marshall, en Micronésie. La société mère de la filiale française a depuis été déplacée dans une autre juridiction moins marquée mais tout aussi accommodante : la Suisse, et plus précisément le canton de Genève.
Pour remonter jusqu'à la société mère et à ses bénéficiaires ultimes, il faut passer par la Suisse et Singapour avant de finir dans une fondation au Panama.
Rhône Energies est également une coentreprise, entre la société de négoce Trafigura et le fonds américain Entara Partners. Ce dernier est enregistré dans le petit État du Delaware, entre New York et Washington DC, connu pour sa législation très accommodante pour les grandes entreprises en termes de fiscalité et de secret. Plus de la moitié des entreprises américaines y seraient localisées. La base d'opération historique de Trafigura est la Suisse, mais la structuration du groupe est particulièrement complexe. Rhône Energies est détenu via une filiale basée aux Pays-Bas – autre pays prisé des multinationales. Pour remonter jusqu'à la société mère et à ses bénéficiaires ultimes, il faut passer par la Suisse et Singapour avant de finir dans une fondation au Panama.
En 2025, la raffinerie de Fos-sur-Mer affiche une perte de 8 millions d'euros, malgré un résultat d'exploitation positif. La faute notamment aux versements d'intérêts et charges assimilées pour 46 millions d'euros. La filiale française a contracté plusieurs emprunts auprès de sa société mère, et signé avec cette dernière un contrat de « prestation de service » pour lequel elle la rémunérait 32 millions d'euros cette année-là.
En réponse à nos questions, Trafigura nous précise : « Comme l'indiquent nos résultats semestriels, le groupe encourt une dépense fiscale de presque un milliard de dollars sur la première moitié de l'année 2026 [à l'échelle globale, NdE]. La politique fiscale est une question pour les gouvernements, et nous respectons les régulations auxquelles nous sommes soumis. »
Soutenez l'Observatoire
Parce que le débat démocratique mérite mieux que la com' du CAC 40.
Faites un donDe la Normandie vers le Luxembourg et le Delaware
Dernière arrivée en France : l'entreprise North Atlantic, qui a racheté à ExxonMobil la raffinerie de Gravenchon, en Normandie, en 2025. La filiale française est directement rattachée à une autre société du même nom basée, elle, au Luxembourg, un pays dont les complaisances fiscales avec les multinationales ont été plusieurs fois pointées par des scandales de grande ampleur. En se plongeant dans les documents disponibles dans le registre des sociétés du Luxembourg, on apprend que cette seconde filiale appartient, selon une logique capitalistique complexe, à plusieurs sociétés aux noms opaques (KARSE VARK NAL Owner Inc., Star Descendants NAL Owner Inc, etc.), mais qui ont pour point commun d'être toutes basées aux États-Unis dans le Delaware. La trace se perd ensuite du fait de l'opacité de cette juridiction.
Les trois co-fondateurs de Silverpeak sont tous issus de Lehman Brothers, la banque qui a fait faillite en 2008 pour ses investissements hyper risqués dans les 'subprimes'.
Officiellement, l'entreprise qui a repris Gravenchon a toujours été présentée comme une « firme canadienne ». Effectivement, on trouve trace d'une société qui opère au Canada sous ce nom, enregistrée dans la province de Terre-neuve et Labrador, qui doit appartenir in fine aux mêmes actionnaires. North Atlantic ne se cache pas d'appartenir à Silverpeak, un fonds de private equity spécialisé dans l'immobilier et l'énergie basé à New York et Atlanta, et lui aussi enregistré dans le Delaware. Cela semble l'un de ses premiers investissements hors Amérique du nord. Les trois co-fondateurs de Silverpeak sont tous issus de Lehman Brothers, la banque qui a fait faillite en 2008 pour ses investissements hyper risqués dans les subprimes, provoquant une crise financière mondiale.
En 2025, la raffinerie de Gravenchon a réalisé un bénéfice avant impôt de 172 millions d'euros, sur lequel elle a payé un impôt d'environ 8 millions. Soit un taux d'imposition effectif de 5%, très loin du taux théorique de 25%.
06.11.2026 à 07:00
Ineos, Trafigura, Silverpeak : ces nouveaux acteurs pétroliers qui prennent le contrôle des infrastructures françaises
Nina Hubinet
Avec l'arrivée de Trafigura et Entara à Fos en 2024 et celle de North Atlantic à Gravenchon en 2025, trois des six raffineries françaises sont désormais détenues par des entreprises internationales issues de la finance, du négoce ou de la pétrochimie. Ces acquisitions s'inscrivent dans une stratégie de diversification des activités de ces sociétés, qui disposent de capitaux importants pour moderniser des infrastructures vieillissantes. Mais leur profil et leur passif environnemental posent (…)
- Anatomie d'une dépendance. La France du pétrole et ses profiteurs / France, Ineos, Trafigura, Silverpeak, PetroChina, Ardian, Entara, climat & énergie, écologieTexte intégral (4527 mots)
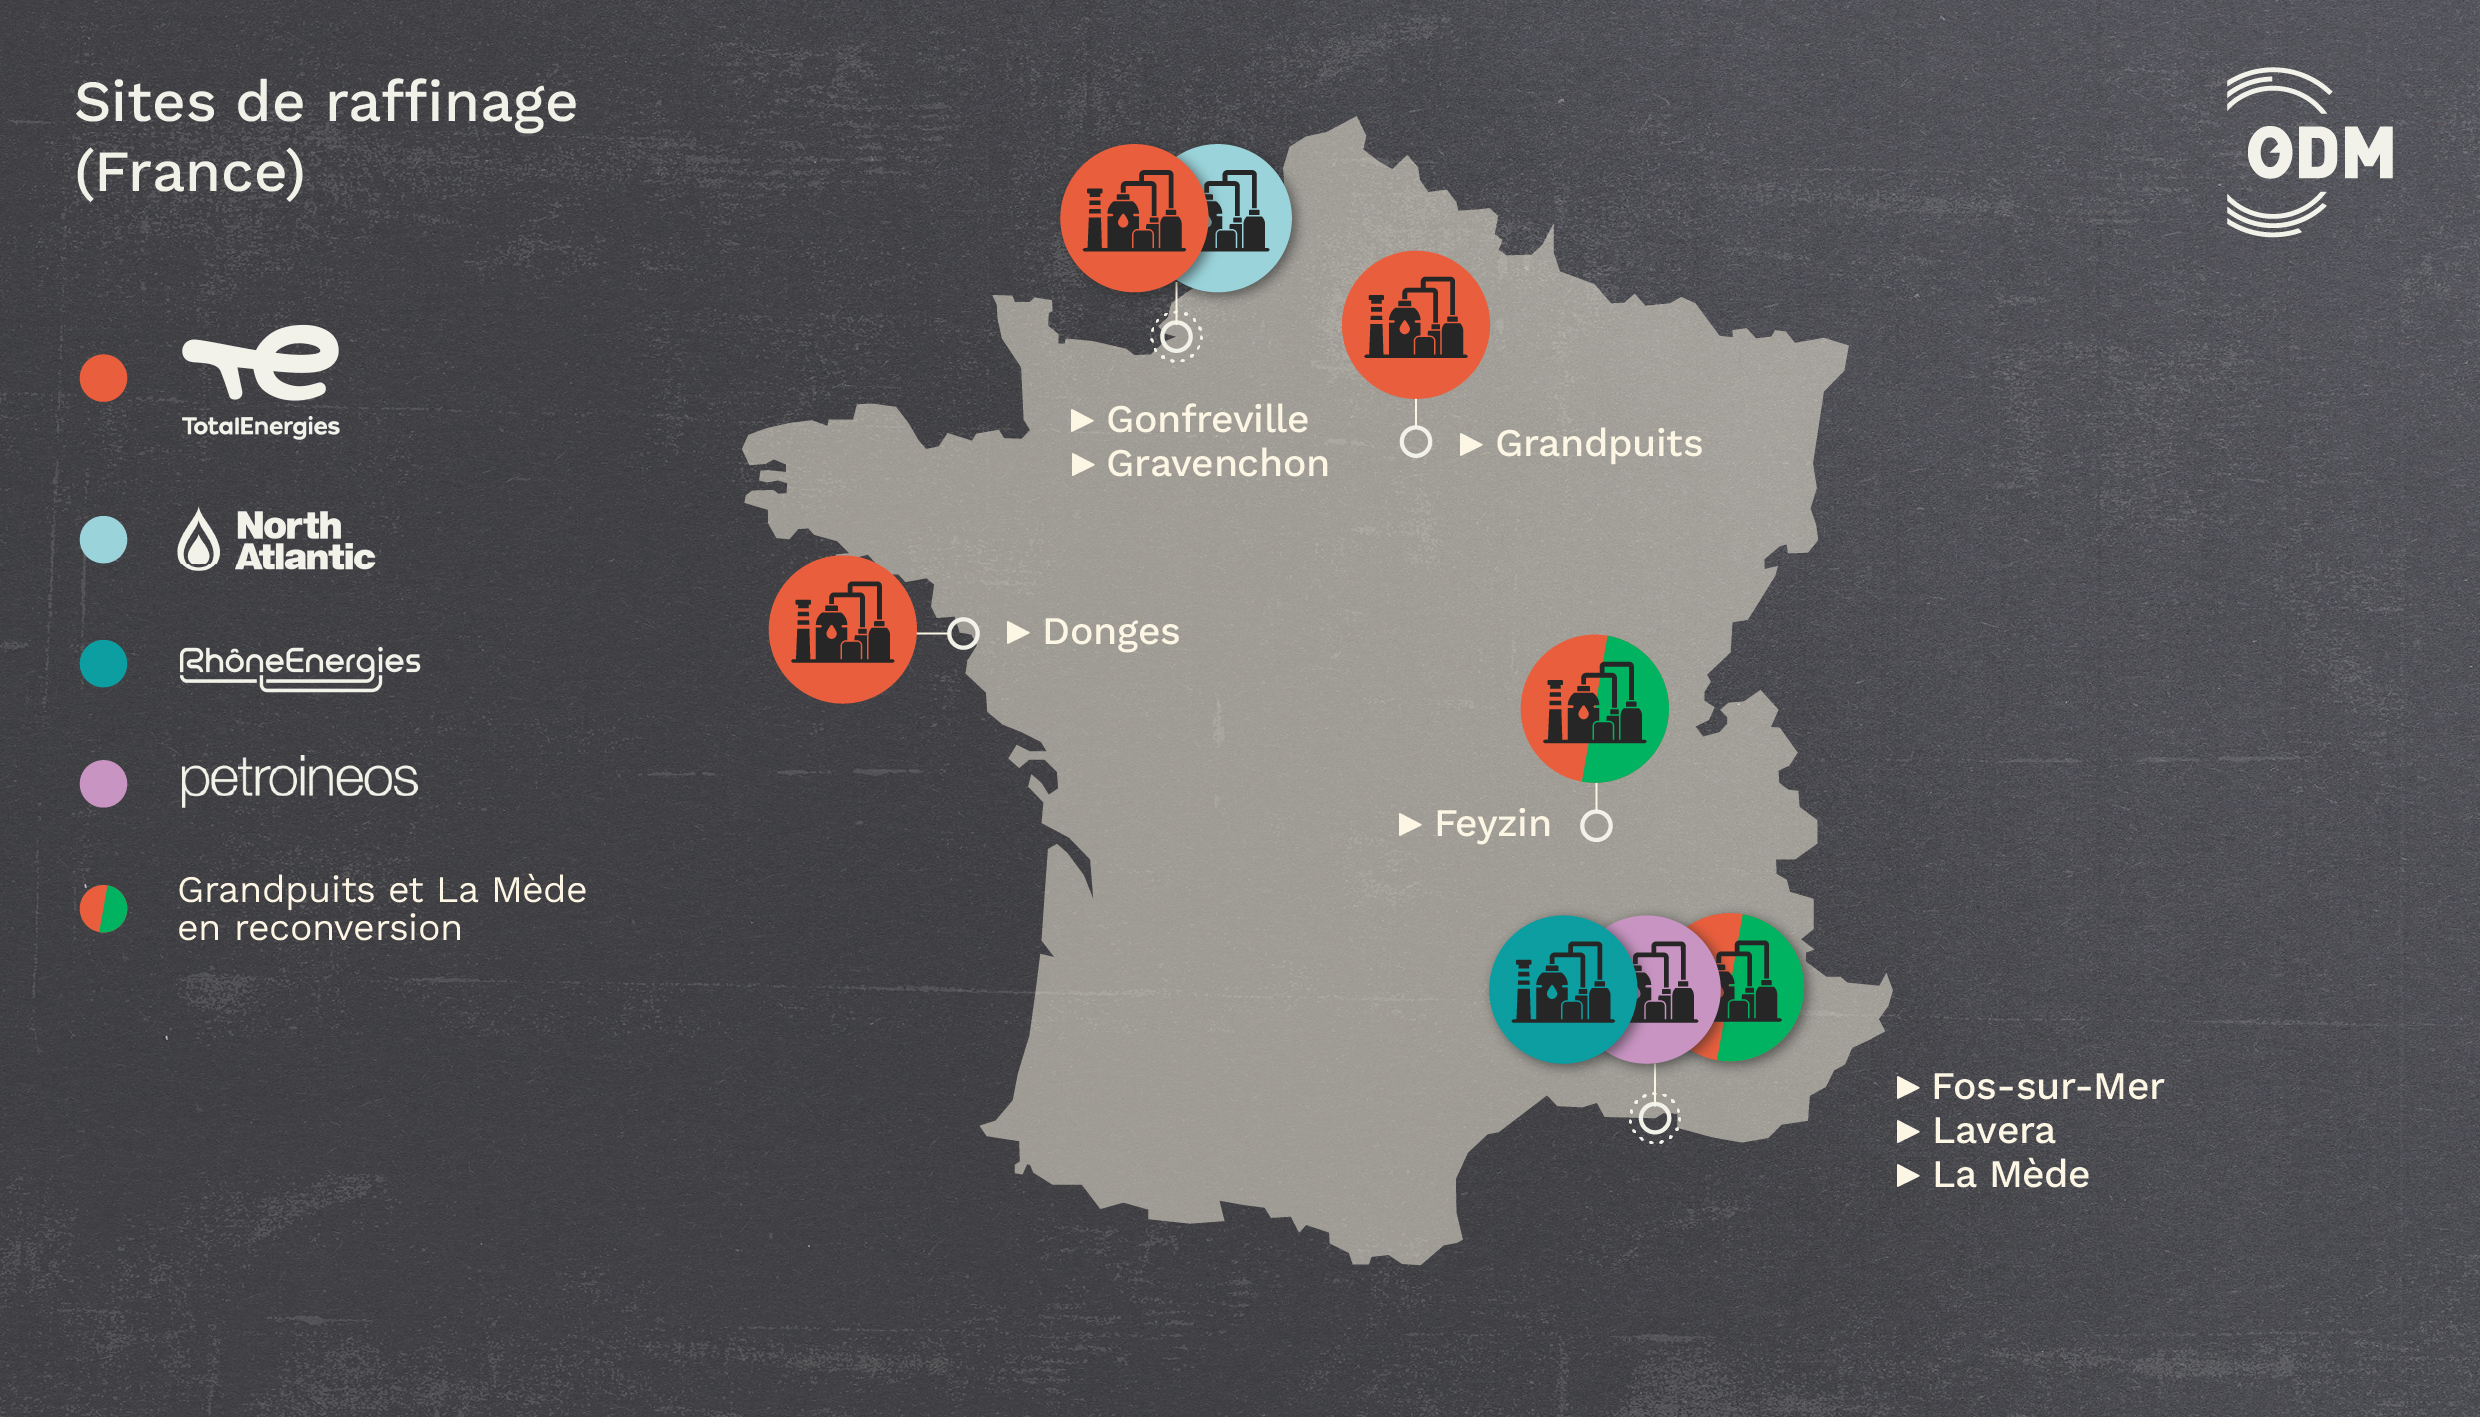
Avec l'arrivée de Trafigura et Entara à Fos en 2024 et celle de North Atlantic à Gravenchon en 2025, trois des six raffineries françaises sont désormais détenues par des entreprises internationales issues de la finance, du négoce ou de la pétrochimie. Ces acquisitions s'inscrivent dans une stratégie de diversification des activités de ces sociétés, qui disposent de capitaux importants pour moderniser des infrastructures vieillissantes. Mais leur profil et leur passif environnemental posent question.
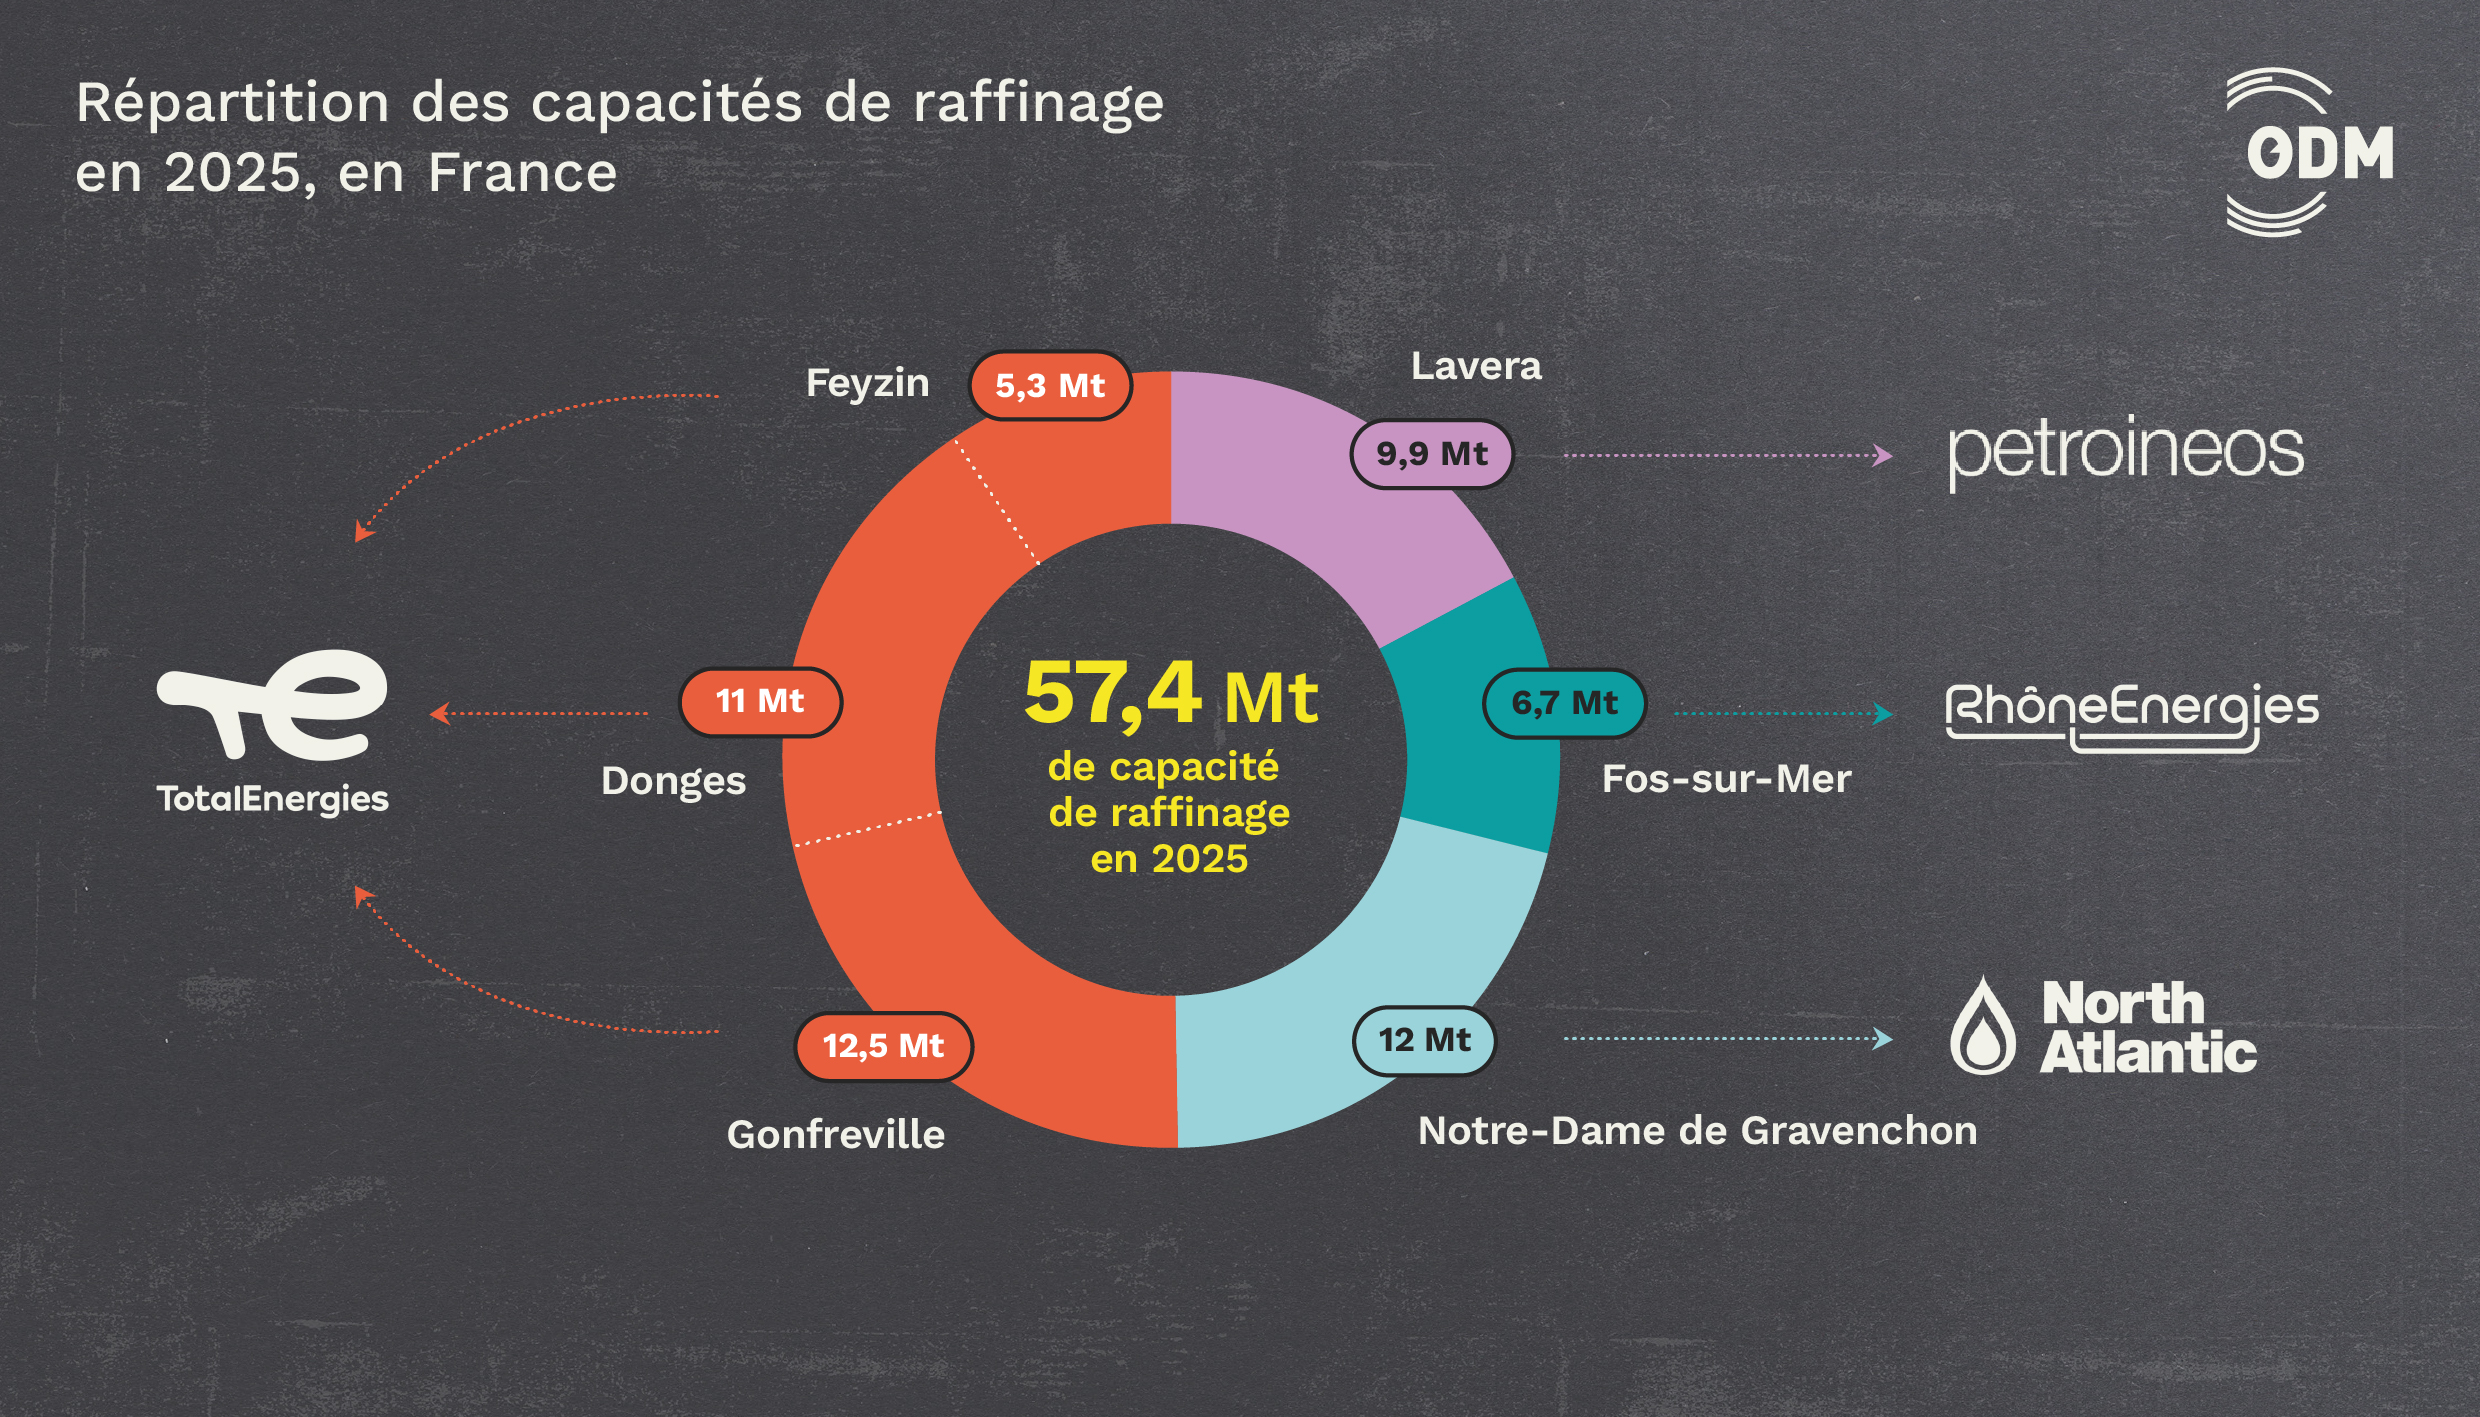
Il y a un peu moins d'un an, la raffinerie de Gravenchon, située entre Rouen et Le Havre, en Seine-Maritime, passe des mains d'Esso France à North Atlantic, émanation d'une entreprise canadienne de raffinage et de distribution de carburants, elle-même détenue par le fonds d'investissement américain Silverpeak. Après le rachat des parts d'ExxonMobil, qui détenait 83% d'Esso France, pour 280 millions d'euros, la nouvelle entité, baptisée North Atlantic Energies, contrôle environ 20% de la capacité de raffinage française. L'acquisition en parallèle d'ExxonMobil Chemical France (ECMF), qui produit matières plastiques et lubrifiants à partir du pétrole, vient compléter cet investissement qui permet au nouveau venu de se poser en « acteur essentiel de la souveraineté industrielle française ». Pour preuve : l'augmentation de 10% de la production de gazole et de kérosène de la raffinerie normande au premier trimestre 2026, « afin de contribuer à la sécurité d'approvisionnement du marché national », après le blocage du détroit d'Ormuz. « North Atlantic est détenue par un fonds d'investissement américain. Ses intérêts sont forcément différents de ceux d'un pays comme la France », tempère cependant Jean-Pierre Favennec, professeur à l'université Paris-Dauphine et spécialiste des secteurs pétrolier et gazier.
Gravenchon est la troisième raffinerie, sur les six toujours en service en France, à être revendue par une major.
Gravenchon est la troisième raffinerie, sur les six toujours en service en France, à être revendue par la major (une entreprise pétrolière multinationale historique) qui en assurait jusque-là l'exploitation. La première avait été la raffinerie de BP à Lavéra, près de Martigues dans les Bouches-du-Rhône, achetée par Petroineos, un consortium formé par le Chinois Petrochina et le groupe chimique anglais Ineos. Plus d'une décennie plus tard, au printemps 2024, le négociant de matières premières suisse Trafigura s'allie au gestionnaire d'actifs du secteur pétrolier américain Entara pour acquérir auprès d'ExxonMobil la raffinerie de Fos-sur-mer, toujours dans les Bouches-du-Rhône. Ces deux raffineries, situées dans l'immense zone industrielle à l'ouest de Marseille, représentent 29% de la capacité de raffinage nationale. Avec Gravenchon, c'est donc la moitié du raffinage en France qui est désormais géré par ces nouveaux acteurs industriels.
Au-delà de ces trois acquisitions spectaculaires, une myriade de sociétés, fonds d'investissement et négociants prennent des participations dans les infrastructures françaises depuis une dizaine d'années. Ces investissements relèvent de stratégies diverses, mais répondent aussi à un appel d'air créé par le mouvement de retrait progressif des majors de la chaîne pétrolière française, souvent pour délocaliser le raffinage dans des pays où il est plus lucratif, avec des normes sociales et environnementales moins exigeantes. Là où ExxonMobil ou BP considèrent qu'un site n'est plus assez profitable pour eux compte tenu des opportunités qui s'offrent ailleurs, ces nouveaux acteurs semblent poursuivre d'autres objectifs : la recherche de revenus relativement sûrs pour les fonds financiers qui investissent dans des infrastructures, l'acquisition d'outils de production pour gagner en flexibilité dans ses activités de négoce pour Trafigura, ou un encore un positionnement comme « derniers des mohicans » du raffinage en Europe pour Ineos.
Malgré les dispositifs de surveillance sur les investissements étrangers dans les infrastructures énergétiques, il n'y a pas de réaction jusqu'ici.
Certains d'entre eux arrivent aussi avec un passif conséquent d'affaires de corruption et de scandales environnementaux. À chaque fois, les raffineries françaises ont été acquises via des sociétés basées dans divers paradis fiscaux (lire notre article). Même si les majors sont loin d'être exemptes de ce type de problématiques, le contrôle d'outils stratégiques du marché pétrolier français par ces acteurs étrangers peut aussi susciter des inquiétudes en termes de souveraineté. Et la France n'est pas une exception en Europe. Les acquisitions récentes de dépôts gaziers et pétroliers majeurs en Allemagne par Energy Transfer Partners, un géant américain de l'énergie détenu par un proche de Donald Trump, qui a également racheté des parts d'infrastructures énergétiques en Irlande et aux Pays-Bas depuis 2024, ne manquent pas d'alarmer chez nos voisins. Mais malgré l'existence de dispositifs de surveillance européens sur les investissements étrangers dans les infrastructures énergétiques, il n'y a pas de réaction jusqu'ici de la part des instances de l'Union.
En réponse à nos questions, un porte-parole de Rhône Energies précise : « Les investissements de Rhône Energies sont soumis au dispositif français de contrôle des investissements étrangers (IEF). Dans ce cadre, un rapport annuel est transmis à la DREETS et les évolutions relatives à l'actionnariat ou à la gouvernance font l'objet d'informations spécifiques auprès des autorités compétentes. »
Autre enjeu sous-jacent : la pérennité des politiques climatiques européennes, puisque certains de ces nouveaux investisseurs pourraient décider de recourir au mécanisme de l'arbitrage international pour contester les efforts officiels de sortie du pétrole, comme cela a été le cas pour la sortie du charbon et du nucléaire par exemple en Allemagne et aux Pays-Bas. Ineos vient d'ailleurs d'initier de telles poursuites contre la Belgique en lien avec son projet d'usine pétrochimique à Anvers. (Nous avons contacté les nouveaux propriétaires des raffineries de Fos, Lavéra et Gravenchon pour cet article, en les interrogeant sur ce point et d'autres. Seules Trafigura et Rhône Energies nous ont répondu, mais pas sur ce point.)
« Ineos aime racheter un secteur, devenir leader et imposer ses prix »
Le site pétrochimique de Lavéra est l'un des plus grands d'Europe. Il emploie environ 2000 personnes, réparties entre la raffinerie, d'une capacité de 10 millions de tonnes par an, et les installations chimiques de Naphtachimie, qui produit du « naphta », base de fabrication des plastiques. L'ensemble est progressivement passé sous le contrôle de la société anglaise Ineos. D'abord lorsque celle-ci a racheté en 2005 Innovene, filiale de BP qui possédait alors la raffinerie. Puis en 2011, Ineos s'est alliée avec le géant chinois Petrochina pour reprendre la gestion globale des raffineries de Lavéra et de Grangemouth en Écosse. Enfin, en 2023, quand Ineos a racheté les parts de TotalEnergies dans Naphtachimie, que les deux entreprises détenaient jusque-là à 50-50, ainsi que la majorité du capital de l'oléoduc qui transporte de l'éthylène, l'une des productions de Naphtachimie, jusqu'en Moselle.
« Ineos est un groupe pétrochimique. Il a intérêt à avoir accès au raffinage, ça lui garantit une sécurité d'approvisionnement pour ses activités d'aval », souligne Olivier Appert, conseiller du Centre énergie et climat de l'Ifri. D'après Sébastien Varagnol, secrétaire général du syndicat CGT Ineos-Petroineos à Lavéra, l'entreprise ne se cache pas de vouloir être parmi les derniers raffineurs de France. « Ineos aime racheter un secteur, devenir leader et imposer ses prix », estime-t-il. Une stratégie du « dernier des Mohicans » qui peut garantir une situation proche du monopole au niveau régional, donc des clients relativement captifs et une position stratégique propice au lobbying auprès d'autorités publiques soucieuses de l'emploi, par exemple pour obtenir des subventions.
Derrière Ineos, créé en 1998 et aujourd'hui la neuvième entreprise chimique au monde, il y a Jim Ratcliffe, un homme d'affaires britannique qui a fait ses débuts chez ExxonMobil. Au tournant des années 2000, profitant d'une vague de restructuration du secteur, il rachète dans toute l'Europe des branches de groupes chimiques ou pétrochimiques tels BASF, Amoco, ou BP. Grand partisan du Brexit malgré sa résidence fiscale à Monaco, Jim Ratcliffe est aussi connu pour ses déclarations xénophobes et pro-fossiles. Ainsi que pour les multiples investissements de son entreprise dans le sport : Formule 1, cyclisme et football. Ineos est ainsi propriétaire de l'OGC Nice depuis 2019 et actionnaire minoritaire du club de Manchester United depuis 2023.
« BP se contentait de repeindre les tuyaux »
Pour le délégué CGT du site, cependant, Ineos reste avant tout une entreprise industrielle. « BP se contentait de repeindre les tuyaux de la raffinerie… Quand Ineos est arrivé, il y a eu beaucoup d'investissements dans l'outil industriel, assure-t-il. Aujourd'hui on est en 'haut de cycle', mais notre industrie passe aussi par des périodes de 'bas de cycle', comme à la fin des années 2000. L'objectif d'Ineos était que le site soit rentable même dans ces périodes-là. » Avec un résultat net globalement en hausse, le pari semble fonctionner. « Il n'y a pas eu de plan social à la raffinerie depuis le départ de BP, et nous avons de meilleurs modes de rémunération aujourd'hui », se félicite Sébastien Varagnol.
L'accent a été mis sur l'entretien des bacs de stockage, pour éviter les fuites, mais aussi pour être moins tributaire des prix du marché : on peut stocker davantage quand les prix augmentent.
L'alliance avec Petrochina semble avoir joué un rôle important dans cette apparente réussite. « Ils ont un fonds de roulement très important, qui leur permet d'accéder à des produits très concurrentiels : la raffinerie profite de leur poids, confirme le représentant CGT. L'accent a été mis sur l'entretien des bacs de stockage de la raffinerie, pour éviter les fuites, mais aussi pour être moins tributaire des prix du marché : on peut stocker davantage quand les prix augmentent. » Ou comment optimiser l'articulation entre raffinage et trading.
Des fuites, l'usine Naphtachimie, voisine de la raffinerie, en a connu quelques-unes : en mai dernier, l'État a condamné l'entreprise à une amende de 1,2 million d'euros pour des déversements dans la Méditerranée qui ont eu lieu en 2018 et 2022, quand elle était gérée en joint-venture par Total et Ineos. Et de manière plus quotidienne, les riverains voisins du site pétrochimique dénoncent régulièrement les « torchages » qui répandent leurs fumées noires autour de Lavéra. Les délégués CGT de Naphtachimie, à l'inverse de ceux de la raffinerie, s'insurgent d'un « sous-investissement chronique sur le site ».
Globalement, l'entreprise de Jim Ratcliffe ne s'est pas distinguée jusqu'ici par son exemplarité en matières de respect de l'environnement. En France, les ambitions de Naphtachimie, troisième plus gros émetteur de CO2 du pays, en termes de réduction de son impact carbone sont loin de rassurer les défenseurs de l'environnement. D'après une enquête de Disclose, l'usine doit toucher 300 millions d'euros de l'Ademe pour sa décarbonation alors que le projet financé, utilisant de l'hydrogène, ne répondait pas au cahier des charges initial. Il n'a été sélectionné qu'après les interventions du ministre de l'Industrie et du Premier ministre de l'époque en faveur d'Ineos auprès de l'agence chargée de la transition écologique.
« Pour un négociant, acquérir une raffinerie apporte de la flexibilité »
La reprise de la raffinerie de Fos-sur-Mer, à quelques kilomètres de Lavéra, est beaucoup plus récente : Rhône Energies, consortium formé par le négociant suisse Trafigura et l'entreprise américaine Entara a racheté le site à ExxonMobil en avril 2024. Comme à Lavéra, les représentants syndicaux constatent une amélioration en termes d'entretien du site comme de ressources humaines. « Après la vente, 55 personnes ont été embauchées, on est maintenant 350 salariés. Et lors des négociations sur les accords collectifs, ça évolue dans le bon sens, témoigne Lionel Arbiol, délégué CGT du site depuis douze ans. Il y a des budgets plus importants prévus pour la maintenance ou le remplacement des équipements, pour moderniser les conduites numériques des installations, remettre les bacs de stockage en état… » Un changement notable, quand ExxonMobil « faisait tourner jusqu'à la casse ».
Cela fait quelques années que les traders s'intéressent à d'autres activités que l'achat et la vente.
Le partage des tâches est là aussi bien défini : Entara gère la raffinerie, Trafigura s'occupe de ramener le pétrole brut et de vendre les produits finis. « Les deux étaient intéressés par Fos, et Trafigura avait la trésorerie pour réaliser l'opération, précise Lionel Arbiol. Les majors font le choix de délocaliser le raffinage au Moyen-Orient, pour fuir les taxes et les normes sociales européennes, qu'elles jugent trop contraignantes. À l'inverse, les nouveaux acteurs souhaitent récupérer un outil de travail, souvent des raffineries moyennes, pour se lancer. Là maintenant les marges sont extraordinaires, mais en temps normal c'est quand même un marché très concurrentiel. » De fait, sur le premier semestre 2026, Trafigura a réalisé 4,1 milliards de dollars de bénéfices, triplant son résultat de l'année passée.
« Pour un négociant comme Trafigura, acquérir une raffinerie apporte de la flexibilité : ils peuvent produire plus ou moins de gazole ou d'essence et ainsi s'adapter aux demandes du marché », avance Olivier Appert, conseiller du Centre énergie et climat de l'Ifri. « Cela fait quelques années que les traders s'intéressent à d'autres activités que l'achat et la vente, confirme Jean-Pierre Favennec. Vitol a racheté des réseaux de distribution en Afrique, Glencore a investi dans la production pétrolière au Tchad.... Les raffineries peuvent permettre à Trafigura de trouver des débouchés au brut qu'ils achètent, ou de disposer d'importants espaces de stockage s'il faut mettre une cargaison en attente, si le marché a changé après une acquisition. »
Trafigura, qui a également racheté en octobre 2025 le distributeur breton de carburants Armorine, via sa filiale Greenergy, nous a répondu : « Nous fournissons du carburant à des supermarchés et à des distributeurs en gros dans toute la France depuis 2020. Notre investissement dans le raffinage est plus récent. Il s'intègre dans notre business existant et répond au même objectif, de satisfaire la demande française. »
Soutenez l'Observatoire
Parce que le débat démocratique mérite mieux que la com' du CAC 40.
Faites un donUn lourd passif de scandales
Poids lourd en termes financiers, Trafigura l'est cependant aussi en termes de scandales. Créée en 1993 par les Français Claude Dauphin et Eric de Turckeim, « élèves » du parrain du trading suisse Claude Rich, l'entreprise est devenue l'un des quatre plus grands négociants de matières premières au monde, aux côtés de Vitol, Mercuria et Gunvor. Métaux, minerais, gaz ou produits pétroliers, Trafigura achète, vend et transporte sur l'ensemble du globe. En 2025, son chiffre d'affaires était de 240 milliards de dollars, pour un bénéfice net de 2,6 milliards de dollars. Enregistrée à Singapour mais ayant son siège social en Suisse, Trafigura a fait le choix de ne pas être cotée en bourse : ses actionnaires sont ses cadres, environ 1500 personnes aujourd'hui, et c'est entre eux que la manne est partagée.
« Ces négociants gagnent beaucoup, beaucoup d'argent. Ils ne peuvent pas tout redistribuer, il leur faut donc investir. Et la logique est de le faire dans ce qu'on connaît, l'immédiat amont, avance Philippe Chalmin, économiste spécialisé dans le marché des matières premières, pour expliquer la démarche de diversification du trader suisse. Ils possèdent aussi de solides réseaux de distribution en Afrique », ajoute l'économiste. Les représentants syndicaux des raffineries de Lavéra et Fos confirment que les marchés africains représentent une part des débouchés de leurs sites, notamment pour les carburants soufrés aujourd'hui interdits en Europe.
Interrogées sur ce point, les sociétés propriétaires des raffineries ne nous ont pas répondu, à part Rhône Energies qui indique que « 85 % des produits issus de la raffinerie sont commercialisés en France » mais admet que « lors de situations industrielles ponctuelles et exceptionnelles, afin d'éviter un arrêt de la raffinerie et les risques associés à ces opérations, certains produits peuvent ne pas répondre aux spécifications requises pour leur commercialisation en France », sans être « spécifiquement destinés au marché africain ».
Les représentants syndicaux confirment que les marchés africains représentent une part de leurs débouchés, notamment pour les carburants soufrés aujourd'hui interdits en Europe.
L'une des principales casseroles de Trafigura est justement liée à la vente de carburants soufrés en Afrique. Fin 2005, Trafigura récupère une importante cargaison de naphta de cokéfaction, un hydrocarbure non raffiné, pour en tirer du carburant destiné aux marchés africains. Il faut d'abord le faire passer par un lavage à la soude caustique, que Trafigura réalise en partie en mer, sur un vieux tanker, le Probo Koala. Le navire va ensuite errer pendant des semaines pour tenter de décharger les boues d'hydrocarbures issues de l'opération. Trafigura refuse de payer les 600 000 euros pour la prise en charge de ces déchets dans les ports européens, et finit par trouver un intermédiaire à Abidjan, en août 2006, qui récupère la cargaison toxique pour 17 000 dollars. Il s'en débarrasse dans plusieurs décharges publiques de la capitale ivoirienne. En quelques jours, plus de 100 000 habitant·es sont intoxiquées, et 17 personnes en meurent. Débarqués à Abdijan en septembre 2006, Claude Dauphin et son directeur régional sont envoyés directement en prison par le président de l'époque, Laurent Gbagbo. Ils en ressortent cinq mois plus tard, Trafigura s'engageant à verser 198 millions de dollars à l'État ivoirien contre l'abandon des poursuites.
Le négociant a également souvent eu maille à partir avec la justice. En mars 2026, il plaide coupable devant un tribunal américain dans l'affaire Petrobras et accepte de payer 120 millions de dollars d'amende pour des faits de corruption au Brésil entre 2003 et 2014. Trafigura a aussi été condamné par un tribunal suisse en janvier 2025 – une première dans le pays – pour manquement à ses obligations en ce qui concerne le versement de millions d'euros de pots-de-vin à un dirigeant de la compagnie pétrolière nationale angolaise. La société nous a précisé avoir fait appel de cette décision.
Elle se retrouve néanmoins aujourd'hui une nouvelle fois éclaboussée par une opaque affaire de fraude à un milliard de dollars impliquant ses salariés en Mongolie. Interrogé en 2024 par Le Monde sur les méandres de la corruption dans le commerce des matières premières, Jeremy Weir, alors directeur général de l'entreprise, avait assuré que Trafigura avait « fait évoluer » ses pratiques, ajoutant malgré tout : « Je suis assez prudent pour dire qu'on ne peut jamais affirmer que cela ne se reproduira jamais. »
Dépôts lucratifs et paris sur les pipelines
Une fois sortis des raffineries, les produits pétroliers passent par tout un maillage de dépôts et oléoducs avant d'arriver dans les stations essence françaises ou d'être expédiés vers d'autres pays. « La chaîne pétrolière a de forts besoins en capitaux, à la fois dans le raffinage et la pétrochimie. Ce sont des infrastructures qui ont vocation à être modernisées, voire transformées en vue de la décarbonation, explique David Lolo, économiste au sein du think tank La Fabrique de l'industrie. Les acteurs financiers étant capables de mobiliser des sommes importantes, il y a un sens économique à ce qu'ils investissent dans ces infrastructures. »
Dès 2017, Total et BP ont ainsi cédé 44% de leurs parts dans le SPMR (Société du Pipeline Méditerranée-Rhône) au fonds d'investissement français Ardian, précurseur en la matière. Avec 49% des parts de cet oléoduc qui assure la desserte des dépôts pétroliers de la Côte d'Azur à la Savoie, Ardian en est aujourd'hui le principal actionnaire, aux côtés de North Atlantic, Trapil et ENI notamment. L'Autorité de la concurrence lui a interdit de monter au-dessus de la barre des 50% comme il le projetait. Deux ans plus tard, en 2019, le fonds a également acheté à LyondellBasell une part de 26% dans Géosel, gestionnaires de dépôts d'hydrocarbures dans le sud-est de la France qui représente un tiers de la capacité nationale de stockage. Ardian détient par ailleurs des parts moins importantes dans plusieurs autres dépôts et pipelines du territoire.
Ces acteurs liés au négoce ou à la finance sont très réactifs, ils saisissent des opportunités, mais leur stratégie peut aussi changer très vite.
Autre exemple éloquent : le fonds américain I Squared Capital a racheté en 2024 les parts de Rubis, géant de la distribution, dans sa filiale Rubis Terminal, dont il détenait auparavant 45% du capital. I Squared se retrouve ainsi à la tête d'un acteur majeur du stockage de produits chimiques et pétroliers, gérant 15 sites en France, en Espagne, aux Pays-Bas et en Belgique, pour un chiffre d'affaires de 267 millions d'euros. Lors de cette opération, le fonds américain affirme qu'il entend progressivement « réduire la part du pétrole dans son mix de stockage » et accélérer sur les carburants de synthèse et l'hydrogène vert. I Squared projette donc d'investir dans l'adaptation de ses sites de stockage, pour « s'intégrer aux nouvelles chaînes logistiques européennes ».
« Il y a un changement d'usage en perspective pour une partie de ces infrastructures, notamment dans le transport de CO2 », avance David Lolo, prenant pour exemple la reconversion prévue d'un ancien pipeline de SPSE dans la vallée du Rhône, qui devrait acheminer le CO2 de la cimenterie Vicat, en Isère, jusqu'à Fos-sur-mer. « Il y a des nouveaux débouchés à trouver face à la baisse structurelle de la demande en pétrole », souligne le chercheur. « Ces acteurs liés au négoce ou à la finance sont très réactifs, ils saisissent des opportunités, mais leur stratégie peut aussi changer très vite, à l'inverse des majors qui garantissent plus de stabilité », prévient de son côté le spécialiste de l'énergie Jean-Pierre Favennec.
En attendant une fin du pétrole qui tarde toujours à venir, le marché pétrolier français est en pleine recomposition, au profit d'acteurs dont la stratégie de long terme continue, malgré tout, à poser question.
04.11.2026 à 09:46
Les milliardaires inondent les élections américaines
Fin octobre 2026, le Washington Post recensait 2,7 milliards de dons politiques de la part des 50 plus grands donateurs, dont 446 millions de dollars d'Elon Musk, patron de Tesla, SpaceX et du réseau social X.
60 % de ces contributions des très grandes fortunes bénéficiaient aux Républicains. Des sommes qui peuvent servir à financer, indépendamment des campagnes officielles, des spots publicitaires favorables à certains candidats, via le système dit des « Super PAC ». Selon AdImpact, les (…)
Lire plus (230 mots)
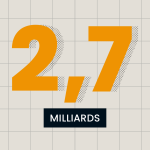
Fin octobre 2026, le Washington Post recensait 2,7 milliards de dons politiques de la part des 50 plus grands donateurs, dont 446 millions de dollars d'Elon Musk, patron de Tesla, SpaceX et du réseau social X.
60 % de ces contributions des très grandes fortunes bénéficiaient aux Républicains. Des sommes qui peuvent servir à financer, indépendamment des campagnes officielles, des spots publicitaires favorables à certains candidats, via le système dit des « Super PAC ». Selon AdImpact, les dépenses publicitaires pour les midterms pourraient atteindre 11,6 milliards de dollars, dépassant le précédent record de 11,2 milliards établi lors des élections de 2024.
Si les candidats démocrates lèvent plus de dons que leurs opposants, le camp républicain conserve une avance financière grâce aux investissements de ces Super PAC, déplafonnés depuis l'arrêt Citizen United de 2010.
Lire l'article complet
- GÉNÉRALISTES
- Le Canard Enchaîné
- La Croix
- Le Figaro
- France 24
- France-Culture
- FTVI
- HuffPost
- L'Humanité
- LCP / Senat
- Le Media
- La Tribune
- Time France
- EUROPE ‧ RUSSIE
- Courrier Europe Ctrale
- Desk-Russie
- Euractiv
- Euronews
- Toute l'Europe
- Afrique ‧ Asie ‧ Proche-Orient
- Haaretz
- Info Asie
- Inkyfada
- Jeune Afrique
- Kurdistan au féminin
- L'Orient - Le Jour
- Orient XXI
- Rojava I.C
- INTERNATIONAL
- Courrier International
- Equaltimes
- Global Voices
- Infomigrants
- I.R.I.S
- The New-York Times
- OSINT ‧ INVESTIGATION
- OFF Investigation
- OpenFacto°
- Bellingcat
- Disclose
- G.I.J
- I.C.I.J
- OPINION
- Au Poste
- Cause Commune
- CrimethInc.
- Hors-Serie
- L'Insoumission
- Là-bas si j'y suis
- Les Jours
- LVSL
- Politis
- Quartier Général
- Rapports de force
- Reflets
- Reseau Bastille
- StreetPress
- OBSERVATOIRES
- Armements
- Acrimed
- Conspisme
- Culture
- Curation IA
- Extrême-droite
- Human Rights Watch
- Inégalités
- Justice fiscale
- Liberté de création
- Multinationales
- Situationnisme
- Sondages
- Street-Médics
- Routes de la Soie
- Wokisme